

À La Réunion, le prix d’une assurance moto A2 dépend rarement d’une moyenne nationale. L’assureur étudie votre expérience, le modèle de moto, la commune de résidence, l’usage prévu et le lieu de stationnement. Pour un titulaire récent du permis, plusieurs devis sont nécessaires pour connaître le tarif exact. Quelques repères permettent toutefois de choisir une couverture adaptée sans payer pour des garanties inutiles.
Un tarif A2 dans le 974 qui dépend d’abord de votre profil
Le permis A2 est accessible dès 18 ans. Il autorise la conduite d’une moto de 35 kW maximum, soit environ 47,5 chevaux, avec un rapport puissance/poids inférieur à 0,2 kW/kg. Cette limite ne suffit pas à réduire automatiquement la cotisation. Un conducteur qui vient d’obtenir son permis est généralement considéré comme moins expérimenté, même lorsqu’il roule sur une moto bridée A2.
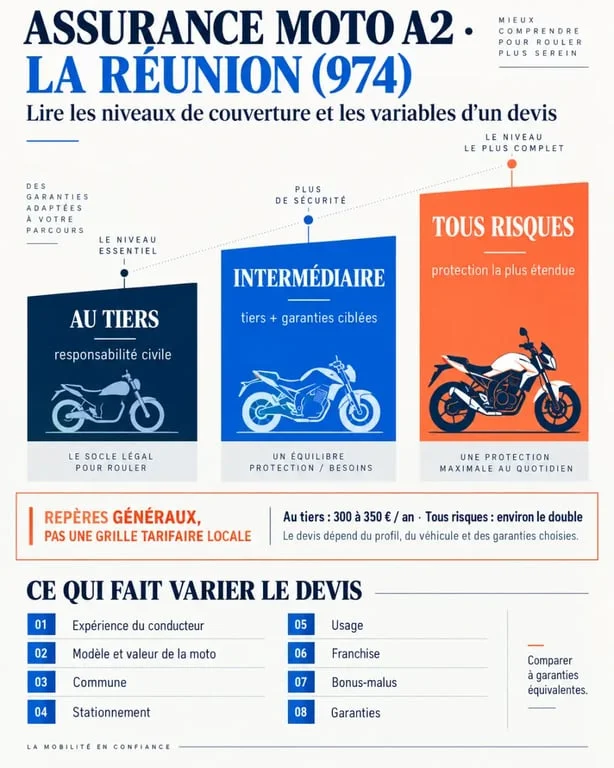
À titre de repère général, une assurance moto au tiers est annoncée autour de 300 à 350 € par an. Une formule tous risques peut coûter environ le double. Ces montants ne forment pas une grille applicable telle quelle à La Réunion. Selon les assureurs et les contrats, le prix peut varier du simple au triple. Dans le 974, la commune, le risque de vol retenu et les conditions d’assistance proposées sur l’île peuvent modifier sensiblement le devis.
La surprime du jeune conducteur pèse souvent sur le prix
Un conducteur ayant moins de trois ans d’assurance moto à son nom peut se voir appliquer une surprime. Elle peut atteindre 100 % la première année, puis 50 % la deuxième année et 25 % la troisième année en l’absence de sinistre responsable. Le coefficient de réduction-majoration, plus couramment appelé bonus-malus, prend ensuite davantage de poids dans le calcul.
Si vous disposez déjà d’un bonus automobile, transmettez votre relevé d’information. Certains assureurs peuvent l’intégrer à l’étude de votre dossier. Cette possibilité ne garantit pas une baisse automatique, mais elle peut améliorer l’évaluation de votre profil.
Les éléments qui font évoluer le prix à La Réunion
Deux motos compatibles avec le permis A2 peuvent entraîner des cotisations très différentes. L’assureur examine notamment la puissance, la cylindrée, la valeur, le coût des réparations et l’attractivité du modèle en cas de vol. Une moto neuve, récente ou financée mérite aussi une attention particulière concernant son indemnisation après un sinistre.
- Le lieu de résidence et de stationnement : un garage fermé, une cour sécurisée, un parking collectif ou la voie publique ne présentent pas le même niveau de risque.
- L’usage déclaré : les trajets domicile-travail fréquents, les déplacements professionnels et l’usage loisir n’exposent pas la moto de la même manière.
- Le kilométrage et les antécédents : un historique sans sinistre responsable et un usage maîtrisé peuvent jouer favorablement dans l’étude du dossier.
- La franchise choisie : une franchise élevée peut réduire la prime, mais augmente la somme restant à votre charge après un dommage.
Le stationnement mérite une déclaration précise. Si la moto dort réellement dans un garage fermé, indiquez-le. En revanche, ne choisissez pas cette option uniquement pour obtenir un tarif plus bas : les conditions prévues au contrat peuvent limiter l’indemnisation en cas de vol.
Examinez aussi la protection de l’équipement. Vérifiez si le casque, les gants, le blouson, les bottes et le gilet airbag sont couverts, avec quels plafonds, quelle vétusté et sous quelles conditions. Une garantie équipement limitée peut laisser un reste à charge important, même lorsque la moto est correctement indemnisée.
Tiers, intermédiaire ou tous risques : choisir selon la valeur de la moto
La responsabilité civile est obligatoire. Elle indemnise les dommages causés aux autres, mais ne rembourse ni votre moto ni vos blessures lorsque vous êtes responsable de l’accident. Le choix d’une formule doit donc mettre en regard la prime annuelle et le coût que vous pourriez réellement assumer après un sinistre.
| Formule | Protection habituelle | Adaptée si… |
|---|---|---|
| Au tiers | Responsabilité civile, avec parfois défense pénale et recours | Votre moto a une valeur limitée et vous pouvez financer sa réparation ou son remplacement. |
| Intermédiaire | Garanties au tiers complétées, selon le contrat, par le vol, l’incendie et la tentative de vol | Le risque de disparition ou de dégradation de la moto vous préoccupe davantage. |
| Tous risques | Dommages collision ou dommages tous accidents, y compris dans certains accidents responsables | La moto est neuve, récente, coûteuse ou achetée à crédit. |
Ne comparez pas uniquement les montants affichés. Regardez les exclusions, plafonds et franchises. Une garantie vol peut imposer un antivol homologué ou des conditions précises de stationnement. Pour l’assistance, vérifiez la franchise kilométrique, le remorquage après une panne et la prise en charge après un accident ou un vol. Ces détails peuvent peser davantage que quelques euros d’écart sur la cotisation.
Les garanties à ne pas sacrifier pour réduire la cotisation
Pour un jeune motard, la protection corporelle du conducteur mérite une attention prioritaire. À moto, une blessure peut survenir même si vous êtes responsable de l’accident ou si aucun tiers n’est identifié. Examinez le seuil d’invalidité déclenchant l’indemnisation, le capital prévu, les frais d’obsèques et les garanties destinées aux proches.
Une responsabilité civile élevée ne remplace pas une protection personnelle. Elle sert à indemniser les victimes d’un accident dont vous êtes responsable. Elle ne couvre pas nécessairement vos propres blessures. La garantie conducteur doit donc être lue séparément, avec ses plafonds et ses conditions de déclenchement.
Le vol et l’incendie sont à évaluer selon la valeur de la moto et son stationnement réel. L’assistance peut aussi éviter qu’une panne ou une chute ne devienne une difficulté logistique. Enfin, déclarez les accessoires ajoutés, comme le top-case, l’antivol, la bagagerie ou un équipement spécifique. Ils ne sont pas toujours indemnisés automatiquement.
Obtenir un devis plus juste et potentiellement moins cher
Préparez votre permis, la carte grise ou les caractéristiques de la moto, votre relevé d’information, la commune de résidence, le kilométrage annuel, l’usage et le mode de stationnement. Demandez ensuite plusieurs simulations avec des garanties identiques. Comparer une formule au tiers avec une formule tous risques ne permet pas d’évaluer le prix à protection équivalente.
- Choisissez une moto A2 dont la valeur reste compatible avec votre budget d’assurance.
- Déclarez un stationnement sécurisé lorsqu’il correspond à votre situation réelle.
- Transmettez votre bonus automobile éventuel et votre historique sans sinistre.
- Comparez plusieurs niveaux de franchise sans supprimer la garantie conducteur.
- Relisez les exclusions relatives au vol, à l’assistance et à l’équipement avant de souscrire.
Après une première année sans sinistre responsable, demandez de nouveaux devis. L’évolution de votre expérience peut modifier le tarif. Le contrat le moins cher n’est intéressant que s’il protège réellement votre moto, votre équipement et surtout votre intégrité physique sur les routes de La Réunion.
