

Pour un jeune permis à La Réunion, la moto la moins chère à assurer est généralement une 125 cm³ d’occasion, non sportive, peu valorisée et stationnée dans un garage fermé. Une petite moto urbaine ou un roadster sobre sera souvent mieux accepté qu’une sportive de cylindrée équivalente. Le tarif dépend toutefois autant du profil du conducteur et du stationnement que du modèle choisi.
Le meilleur profil de moto pour limiter la prime
Une cylindrée réduite ne garantit pas automatiquement une assurance moto bon marché, mais elle reste un bon point de départ pour un conducteur novice. Les assureurs examinent aussi la puissance, la valeur de remplacement, le coût des réparations, l’attractivité du modèle pour le vol et le type de conduite qui lui est associé.
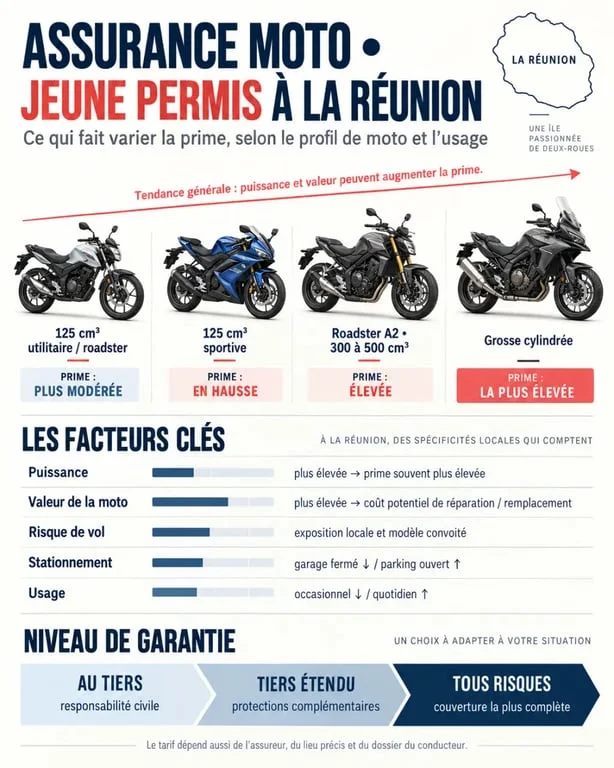
| Type de première moto | Intérêt pour un jeune permis | Impact habituel sur l’assurance |
|---|---|---|
| 125 cm³ utilitaire ou roadster | Simple, légère et adaptée aux trajets urbains | Souvent parmi les options les plus accessibles |
| 125 cm³ sportive | Look attractif, mais pièces et risque perçu plus élevés | Peut coûter sensiblement plus cher |
| Roadster A2 de 300 à 500 cm³ | Polyvalent pour apprendre et circuler sur route | Tarif intermédiaire, très dépendant du modèle |
| Grosse cylindrée ou sportive | Peu adaptée à un premier achat | Prime élevée ou dossier parfois refusé |
Parmi les modèles souvent envisagés, la Honda CB125R, la Kawasaki Z125, la Suzuki GSX-S125 et la KTM 125 Duke appartiennent à la catégorie des 125 cm³. Elles ne donneront pas le même devis. Une moto plus récente, plus chère ou davantage ciblée par les vols peut annuler l’avantage lié à sa cylindrée. Le modèle le moins coûteux à assurer est donc celui qui combine une puissance modérée, une valeur raisonnable et un usage cohérent avec le profil du conducteur.
Les repères de prix à connaître avant de demander un devis
À titre indicatif, une assurance 125 cm³ se situe autour de 200 € par an au tiers et de 420 € en tous risques pour un profil standard. Pour un 300 cm³, les repères observés montent à environ 295 € au tiers et 951 € en tous risques. Ces montants ne garantissent pas un tarif à La Réunion. Un jeune permis peut se situer bien au-dessus, avec une fourchette souvent évoquée entre 1 013 et 1 400 € par an selon la moto et les garanties choisies.
Pourquoi le jeune permis paie davantage
La surprime jeune conducteur tient à l’absence d’historique d’assurance moto. Elle peut atteindre 100 % la première année, puis 50 % la deuxième et 25 % la troisième. Le bonus-malus moto évolue séparément de celui de l’automobile. Avoir conduit une voiture sans sinistre peut être pris en compte par certains assureurs, mais ce n’est ni automatique ni uniforme.
Le prix affiché dans un comparateur dépend du cumul des informations déclarées. Un même modèle peut changer de catégorie tarifaire selon qu’il dort dans un parking collectif ouvert, derrière un portail ou dans un garage fermé. L’usage compte aussi : une moto utilisée chaque jour pour les trajets domicile-travail n’est pas évaluée comme une moto réservée aux balades. Ces paramètres permettent d’agir sur le tarif avant même de changer de modèle.
À La Réunion, le stationnement et l’usage comptent autant que la cylindrée
Pour une assurance moto à La Réunion, l’adresse de résidence ne suffit pas. L’assureur analyse le lieu exact de stationnement, les protections disponibles, la fréquence d’utilisation et l’exposition au vol ou aux intempéries. Déclarer un garage sécurisé, un antivol adapté et un usage conforme à la réalité améliore la cohérence du dossier. Une fausse déclaration peut compromettre l’indemnisation après un sinistre.
Prévoir les garanties utiles sur l’île
La responsabilité civile est le minimum obligatoire. Elle indemnise les dommages causés aux tiers, mais pas ceux subis par votre moto. Pour une occasion de faible valeur, une formule au tiers peut être cohérente. Pour une moto récente, financée ou difficile à remplacer, un tiers étendu avec vol, incendie et assistance peut offrir un compromis adapté. Vérifiez aussi les franchises, les conditions de la garantie vol, l’assistance et la protection corporelle du conducteur.
Une couverture tous risques peut protéger une moto neuve, mais elle n’est pas automatiquement rentable pour une petite occasion. Comparez le coût annuel, la franchise et la valeur réelle de la machine. Une cotisation élevée pour une indemnisation limitée par la valeur résiduelle de la moto peut réduire l’intérêt de cette formule.
Permis A2 : choisir une moto que l’assureur acceptera
Le permis A2 encadre le choix de la puissance autorisée. Avant tout achat, demandez une simulation avec l’immatriculation ou les caractéristiques précises de la moto. Certains assureurs appliquent des règles internes plus strictes aux novices, notamment pour les modèles sportifs ou puissants. Ne signez pas un bon de commande en supposant que l’assurance suivra.
- Privilégiez un modèle d’occasion courant, en bon état et sans préparation moteur.
- Évitez les appellations sportives, les grosses cylindrées et les motos très valorisées pour une première souscription.
- Comparez plusieurs devis avec la même formule, la même franchise et les mêmes garanties.
- Préparez le permis, le relevé d’informations, les antécédents, le modèle, la date de mise en circulation, le kilométrage annuel, la commune et le mode de stationnement.
Réduire le coût sans rogner sur l’essentiel
Le levier le plus efficace reste la comparaison de devis personnalisés. Augmenter légèrement la franchise peut réduire la cotisation, à condition de pouvoir l’assumer en cas de sinistre. Un garage fermé, un antivol, une moto moins convoitée et une déclaration d’usage exacte contribuent aussi à présenter un risque plus rassurant.
Une 125 cm³ ou un roadster A2 sobre permet de gagner de l’expérience, de construire un historique sans sinistre et de revoir les garanties au renouvellement. Avant de souscrire, comparez précisément le prix, les exclusions, le prêt de guidon et les plafonds d’indemnisation. La mensualité la plus basse n’est pas toujours l’offre la plus protectrice.
