

Pour assurer une première moto à La Réunion sans déséquilibrer son budget, le paiement mensuel peut sembler pratique. Il ne doit toutefois pas faire oublier l’essentiel : l’acceptation du profil, les garanties réellement utiles et le coût total de la cotisation. Une offre adaptée protège le jeune motard et sa moto, notamment contre le vol et certains risques climatiques.
Jeune conducteur moto : l’expérience compte plus que l’âge
Un assureur ne se limite pas à l’âge du conducteur. Il examine surtout l’ancienneté du permis moto, le relevé d’informations, les éventuels sinistres et le type de deux-roues à assurer. Un jeune motard est généralement considéré comme un conducteur ayant moins de trois ans de permis moto. Avoir déjà conduit une voiture peut être pris en compte par certains assureurs, mais cette expérience ne remplace pas la pratique du deux-roues.
La période probatoire peut donc entraîner une surprime jeune conducteur. À La Réunion, celle-ci est annoncée entre 50 et 80 % selon le profil et l’assureur. Le choix de la moto pèse aussi sur le tarif et l’acceptation : cylindrée, puissance, modèle sportif, prix neuf et risque de vol sont examinés. Une moto très puissante ou sportive peut être difficile à assurer avec un permis récent.
Choisir une première moto cohérente avec son permis
Une moto compatible avec le permis A2, utilisée pour les trajets quotidiens et stationnée dans un espace sécurisé, présente en principe un profil plus simple à assurer qu’un modèle sportif. Chaque compagnie applique toutefois ses propres critères. Le refus n’est donc pas automatique, mais il faut déclarer précisément le modèle, les éventuelles modifications et l’usage prévu. Un devis détaillé limite les mauvaises surprises au moment de la souscription ou après un sinistre.
Comprendre le vrai coût du paiement mensuel
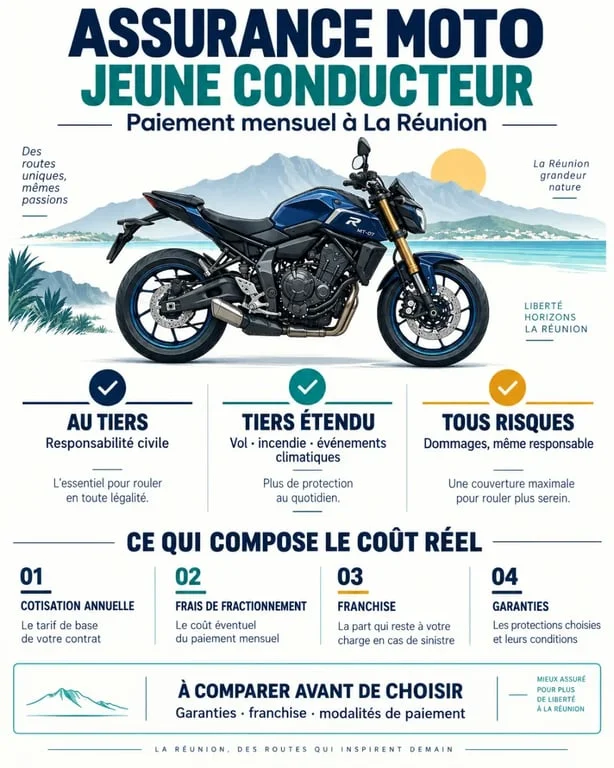
À Saint-Pierre, les cotisations annoncées se situent entre 20 et 80 € par mois selon la cylindrée, le permis et la formule choisie. Cette fourchette donne un repère, pas un tarif garanti. Une mensualité basse peut correspondre à une couverture minimale, à une franchise élevée ou à un fractionnement de la cotisation avec frais.
| Point à comparer | Pourquoi le vérifier |
|---|---|
| Montant du premier prélèvement | Il peut être supérieur aux mensualités suivantes. |
| Frais de fractionnement | Ils peuvent augmenter le coût total par rapport au paiement annuel. |
| Date et mode de prélèvement | Ils permettent d’aligner l’échéance avec le budget mensuel. |
| Conséquence d’un impayé | Le contrat peut être suspendu ou résilié selon ses conditions. |
| Franchise après sinistre | Une prime réduite peut laisser un reste important à payer. |
La mensualité ne résume donc pas le prix de l’assurance. Le lieu de garage, la présence d’un antivol, les trajets de nuit, la valeur des équipements et la franchise participent au coût réel du contrat. Comparez le montant annuel, les éventuels frais de paiement fractionné et le contenu des garanties avant de choisir l’offre la moins chère en apparence.
Les garanties à privilégier sur l’île
La responsabilité civile est obligatoire. Elle indemnise les dommages causés à autrui, mais ne couvre pas à elle seule les blessures du conducteur ni les dégâts subis par sa propre moto. Pour un jeune conducteur, la garantie corporelle du conducteur mérite une attention particulière. Vérifiez ses plafonds, ses conditions d’intervention et ses éventuelles exclusions.
Vol, équipements et assistance : les détails qui changent tout
Le vol peut représenter un risque important, notamment si la moto dort dehors ou dans un parking peu sécurisé. Vérifiez les exigences liées à l’antivol agréé SRA, les justificatifs d’achat demandés et les conditions de stationnement. Selon le contrat, la garantie équipements peut couvrir le casque, le blouson, les gants et certains accessoires.
Une assistance en cas de panne, d’accident ou de vol apporte aussi une solution lorsque le deux-roues doit être immobilisé ou rapatrié. Ne vous contentez pas de vérifier la présence de cette garantie : regardez les conditions de déclenchement, les limites d’intervention et les frais restant éventuellement à votre charge.
Ne pas supposer que le climat est automatiquement couvert
Cyclone, inondation et houle australe font partie des risques à anticiper à La Réunion. La prise en charge des dommages climatiques, des catastrophes naturelles ou des intempéries dépend des garanties souscrites, des exclusions et parfois de la reconnaissance officielle de l’événement. Avant de signer, demandez clairement ce qui est indemnisé pour une moto stationnée, les dégâts d’eau, le remorquage et la franchise applicable.
Tiers, tiers étendu ou tous risques : comparer selon la valeur de la moto
| Formule | Protection principale | Profil adapté |
|---|---|---|
| Au tiers | Responsabilité civile | Moto ancienne ou budget très contraint |
| Tiers étendu | Responsabilité civile avec des options comme le vol ou l’incendie | Première moto ayant encore une valeur significative |
| Tous risques | Dommages à la moto selon les clauses du contrat | Moto récente, financée ou coûteuse à remplacer |
Le bon choix n’est pas forcément la formule la moins chère. Évaluez la somme que vous pourriez payer après une chute responsable, un vol ou un dégât climatique. Comparez les plafonds d’indemnisation, les exclusions, la vétusté et les franchises avant de mettre les tarifs en concurrence. Plus la moto est récente ou coûteuse, plus l’écart de protection entre les formules peut peser dans la décision.
Obtenir un devis fiable et souscrire sans oubli
Pour demander un devis d’assurance moto jeune conducteur avec paiement mensuel à La Réunion, préparez votre permis, la carte grise ou les caractéristiques précises de la moto, un justificatif de domicile, votre relevé d’informations si vous avez déjà été assuré et vos coordonnées bancaires pour le prélèvement. Indiquez sans approximation votre commune, le stationnement habituel, l’usage privé ou professionnel et vos éventuels antécédents.
- Demandez le montant annuel total, pas seulement la mensualité.
- Vérifiez si le prélèvement mensuel est proposé et s’il entraîne des frais.
- Comparez les franchises liées au vol, aux dommages et aux événements climatiques.
- Contrôlez les conditions de garantie des équipements et de l’antivol.
- Lisez les modalités de résiliation et de déclaration d’un sinistre.
Un assureur direct peut convenir à un profil simple. Un courtier local peut être utile pour comparer plusieurs compagnies lorsque la moto, le permis récent ou le lieu de stationnement compliquent l’acceptation. Dans tous les cas, un devis personnalisé permet de vérifier la mensualité, le coût annuel et le niveau de protection avant de souscrire.
