

À La Réunion, un jeune titulaire du permis moto peut cumuler une surprime liée à son manque d’expérience et un tarif de base influencé par sa commune, son stationnement et le deux-roues assuré. La majoration d’assurance moto jeune permis 974 ne correspond donc pas à un montant fixe. Elle s’applique à une prime de référence qui varie selon le profil et l’assureur.
Surprime jeune permis : ce qui augmente réellement votre cotisation
Un assureur considère généralement comme jeune conducteur moto une personne ayant moins de trois ans de permis. Cette période peut concerner un permis A1, A2 ou A. Elle ne signifie pas qu’il est impossible de s’assurer. Elle conduit surtout l’assureur à appliquer une tarification plus prudente, car l’expérience de conduite reste limitée.
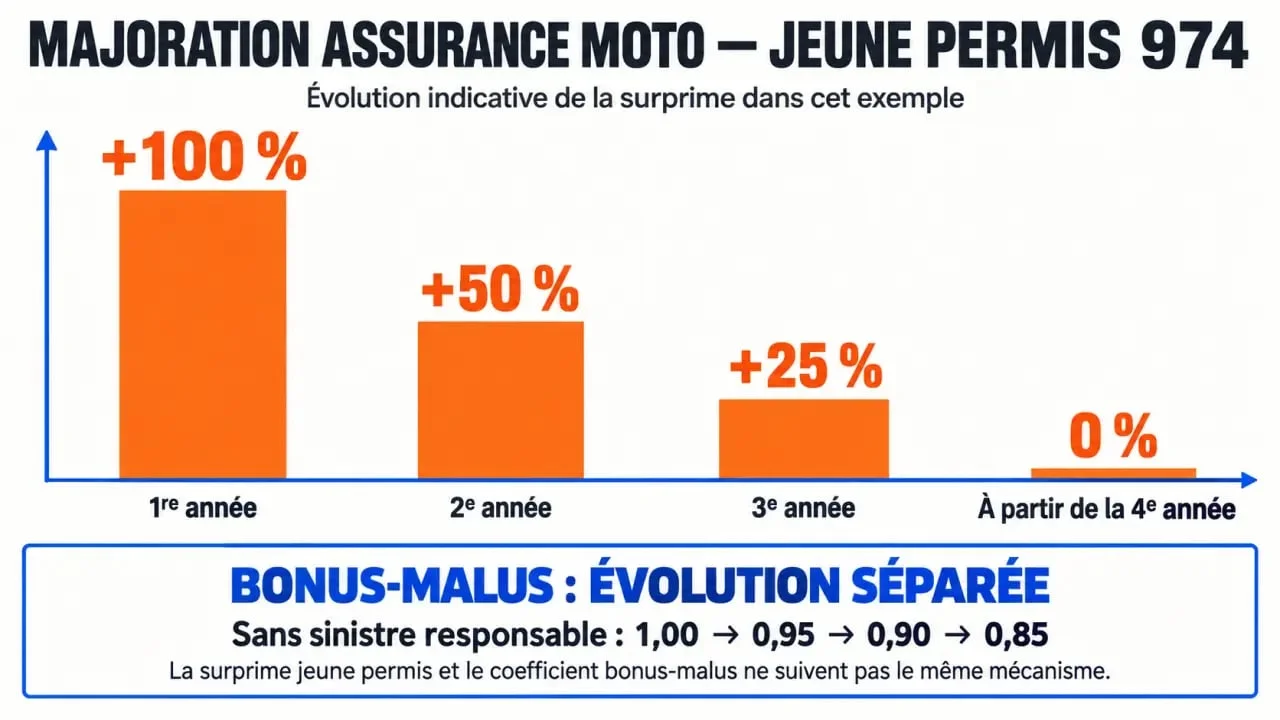
La surprime jeune conducteur est distincte du bonus-malus. La surprime est une majoration temporaire appliquée au début de l’historique d’assurance. Le coefficient de réduction-majoration évolue ensuite selon les sinistres responsables. Lors de la demande de devis, vérifiez donc la part correspondant à la surprime, le coefficient appliqué et les garanties incluses.
| Ancienneté du permis moto | Majoration annoncée sans sinistre responsable | Exemple avec une prime de référence de 500 € |
|---|---|---|
| 1re année | +100 % | 1 000 € |
| 2e année | +50 % | 750 € |
| 3e année | +25 % | 625 € |
| À partir de la 4e année | Disparition de la surprime dans ces exemples | 500 € hors autres évolutions |
Sur trois ans, cet exemple représente 2 375 €, contre 1 500 € pour un conducteur sans surprime. L’écart atteint donc 875 €. Ce calcul reste indicatif. Les garanties, les franchises, la cylindrée, le modèle et le code postal peuvent modifier fortement la prime de référence.
Pourquoi le code postal 974 peut faire varier les devis
Pour une assurance moto à La Réunion, le tarif ne dépend pas uniquement de l’ancienneté du permis. L’assureur examine la commune déclarée, le type de stationnement, l’usage privé ou professionnel, le kilométrage annuel, la valeur du véhicule et son niveau de protection contre le vol. Deux jeunes permis assurant la même 125 cm³ peuvent ainsi recevoir des propositions différentes.
Stationnement, vol et réparation : des détails à déclarer précisément
Un garage fermé, un parking sécurisé et un stationnement régulier dans la rue ne présentent pas le même niveau d’exposition. Déclarez la situation réelle. Un garage annoncé alors que la moto reste chaque nuit sur la voie publique peut compliquer l’indemnisation après un vol. Vérifiez aussi les conditions de la garantie vol : antivol homologué SRA, attache à un point fixe, gravage, justificatif d’achat ou traceur GPS.
Un devis doit être lu à travers ses garanties et ses exclusions, pas uniquement à travers son prix. Avant de retenir la prime la plus basse, repérez la franchise vol, le plafond d’indemnisation, l’assistance à 0 km, le délai de mise à disposition d’un véhicule et les conditions applicables en cas d’inondation ou d’événement cyclonique. Cette vérification permet d’éviter une couverture insuffisante au moment du sinistre.
Bonus-malus : l’effet d’une année sans accident ou d’un sinistre responsable
Le coefficient bonus-malus commence à 1,00. Sans accident responsable, il est multiplié chaque année par 0,95. Il passe ainsi à 0,95 après un an, 0,90 après deux ans et 0,85 après trois ans dans les exemples présentés. Cette baisse peut améliorer la cotisation, mais elle ne remplace pas la disparition progressive de la surprime jeune permis.
À l’inverse, un sinistre totalement responsable entraîne une majoration de 25 %, avec un coefficient multiplié par 1,25. En cas de responsabilité partielle, la hausse est de 12,5 %, soit une multiplication par 1,125. Un sinistre non responsable n’a pas le même effet sur le coefficient. Après deux années consécutives sans sinistre responsable, un conducteur dont le coefficient dépasse 1,00 revient à 1,00 selon la règle de descente rapide.
Si vous disposez déjà d’un bon coefficient en assurance auto, demandez s’il peut être repris pour votre contrat moto. Cette possibilité dépend de la politique de l’assureur. Elle doit être confirmée par écrit dans la proposition, plutôt que supposée au moment de la souscription.
Choisir une formule cohérente avec votre moto et votre budget
| Formule | Protection principale | À envisager pour |
|---|---|---|
| Au tiers | Responsabilité civile pour les dommages causés à autrui | Scooter ou moto ancienne de faible valeur |
| Tiers étendu | Tiers, souvent vol, incendie et garanties complémentaires selon le contrat | Deux-roues utilisé quotidiennement et stationné à l’extérieur |
| Tous risques | Protection plus large, y compris les dommages à la moto selon les conditions | Moto récente, financée ou difficile à remplacer |
La formule tous risques n’est pas automatiquement la meilleure. Le tiers n’est pas non plus toujours l’option la plus économique. Comparez le coût annuel avec la valeur vénale de la moto et votre capacité à absorber une perte totale. Examinez surtout la franchise : la relever peut réduire la cotisation, mais augmente le reste à payer après un sinistre.
Réduire le prix sans fragiliser sa protection
- Choisissez une cylindrée adaptée à votre usage. Une moto d’occasion ou de puissance modérée coûte souvent moins cher à assurer qu’un modèle sportif récent.
- Sécurisez le deux-roues avec un garage et un antivol homologué lorsque le contrat l’exige. Le gravage ou le traceur peuvent aussi être pris en compte par certains assureurs.
- Déclarez un kilométrage réaliste et l’usage exact de la moto, notamment si elle sert aux trajets domicile-travail ou à une activité professionnelle.
- Comparez plusieurs devis à garanties équivalentes, avec la même franchise, le même niveau de protection contre le vol, les mêmes plafonds et une assistance comparable.
- Regroupez vos contrats si l’assureur prévoit un avantage pour l’assurance auto, l’habitation ou un second véhicule. Cette option ne doit pas conduire à supprimer une garantie utile.
Avant de souscrire, préparez votre permis, la carte grise, le relevé d’information si vous en avez un, le justificatif de domicile et les détails du stationnement. Indiquez aussi l’usage, le kilométrage annuel et les dispositifs de sécurité installés. Une demande complète facilite l’obtention d’une proposition adaptée au 974 et permet de comparer les franchises, les exclusions et les conditions territoriales sur une base fiable.
