

Après douze mois sans accident responsable, le bonus d’une assurance moto à La Réunion correspond généralement à un coefficient de réduction-majoration de 0,95. Le coefficient de départ est de 1,00 et diminue de 5 %. Cette baisse concerne toutefois la prime de référence, pas nécessairement le montant total payé. Le profil du conducteur, la moto, les garanties et les risques locaux influencent aussi la cotisation.
Après une première année, le coefficient passe de 1,00 à 0,95
Le bonus-malus, aussi appelé coefficient de réduction-majoration ou CRM, ajuste une prime de référence selon l’historique des sinistres responsables. Un motard nouvellement assuré, ou sans antécédent pris en compte, commence généralement avec un coefficient de 1,00.
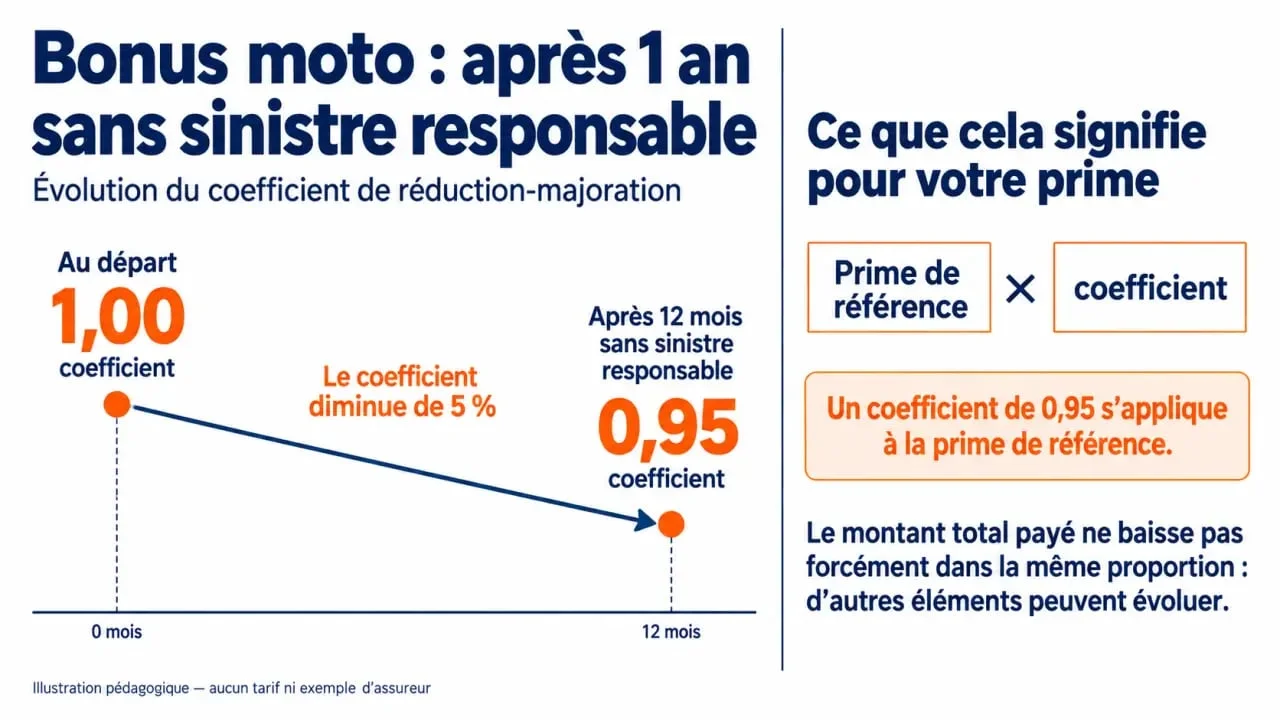
Après une année sans sinistre responsable, le calcul est direct : 1,00 × 0,95 = 0,95. Le nouveau coefficient s’applique à l’échéance annuelle, selon la période de référence retenue par l’assureur. Les motos soumises au dispositif légal de bonus-malus sont concernées. Le traitement des cyclomoteurs et de certains petits deux-roues peut toutefois varier selon le contrat et la cylindrée.
| Années sans sinistre responsable | Coefficient indicatif |
|---|---|
| Départ | 1,00 |
| Après 1 an | 0,95 |
| Après 2 ans | 0,90 |
| Après 3 ans | 0,85 |
| Après 4 ans | 0,80 |
| Après 5 ans | 0,76 |
| Après 6 ans | 0,72 |
| Après 7 ans | 0,68 |
| Après 8 ans | 0,64 |
| Après 9 ans | 0,60 |
| Après 10 ans | 0,57 |
| Après 11 ans | 0,54 |
| Après 12 ans | 0,51 |
| Après environ 13 ans | 0,50 maximum |
Ce que représente réellement le bonus sur votre prime moto
Le coefficient s’applique à une prime de référence, et non toujours au montant total indiqué sur l’avis d’échéance. Avec une prime de référence de 500 €, un coefficient de 0,95 donne 475 €. Une hausse générale des tarifs, une modification des garanties, une surprime ou une évolution du risque peuvent cependant modifier le prix final.
Bonus-malus et surprime jeune conducteur, deux mécanismes distincts
Un jeune motard peut obtenir un coefficient de 0,95 après sa première année sans sinistre responsable tout en conservant une cotisation élevée. L’assureur tient aussi compte de l’ancienneté du permis, de l’expérience sur deux-roues, de la cylindrée, de l’usage domicile-travail ou loisir, du lieu de stationnement et des antécédents d’assurance. Le bonus récompense une sinistralité favorable, mais il ne supprime pas automatiquement les majorations liées à un profil considéré comme plus exposé.
Accident responsable, quel malus dès la première année ?
Un sinistre déclaré n’entraîne pas systématiquement un malus. Le point déterminant reste la responsabilité dans l’accident. En cas de responsabilité totale, le coefficient est multiplié par 1,25, soit une majoration de 25 %. En cas de responsabilité partielle, il est multiplié par 1,125, soit une majoration de 12,5 %. Le coefficient ne peut pas dépasser 3,50.
- Responsabilité totale : 1,00 × 1,25 = 1,25.
- Responsabilité partielle : 1,00 × 1,125 = 1,125.
- Aucune responsabilité retenue : aucun malus CRM en principe.
Le vol, l’incendie, une tempête, le bris de glace ou un dommage survenu en stationnement sans tiers identifié ne sont généralement pas assimilés à un sinistre responsable. Ils peuvent néanmoins entraîner une franchise et être pris en compte dans l’appréciation commerciale du risque, selon les garanties du contrat. Après un malus, deux années consécutives sans sinistre responsable permettent de revenir plus rapidement vers un coefficient de 1,00 grâce à la règle dite de descente rapide.
À La Réunion, le coefficient ne suffit pas pour comparer les contrats
À La Réunion, une même moto assurée avec le même coefficient de 0,95 peut être tarifée différemment selon la commune, le stationnement, les trajets et les conditions de réparation. Les routes sinueuses, les épisodes de fortes pluies, le risque de vol et le coût potentiel des pièces importées entrent dans l’évaluation de la prime. Le coefficient donne donc un repère, mais il ne permet pas à lui seul de prévoir le tarif annuel.
Pour comparer les offres, demandez le montant de la franchise vol, les exclusions liées au stationnement, les modalités d’assistance et le niveau d’indemnisation. Vérifiez aussi la protection prévue si la moto reste immobilisée après un accident ou un événement climatique. Une cotisation basse peut s’accompagner d’une franchise élevée ou d’une assistance limitée aux pannes et accidents survenus loin du domicile.
Examinez concrètement les conditions de la garantie vol. Le contrat peut imposer un type d’antivol, un ancrage au sol, un lieu de stationnement ou une procédure précise après le sinistre. Relisez ces clauses en tenant compte de votre stationnement de nuit, de vos trajets quotidiens et de la protection de la moto pendant un épisode de fortes pluies. Ces détails peuvent influencer l’indemnisation autant que le choix de la formule.
Garanties à vérifier avant de demander un devis moto
La responsabilité civile est obligatoire, mais une formule au tiers peut être insuffisante pour une moto récente, financée ou exposée au vol. À La Réunion, le niveau de protection dépend de la valeur de la moto, de son usage et de votre capacité à supporter une dépense imprévue.
- Vol et vandalisme : vérifiez les antivols imposés, la franchise et les exclusions.
- Catastrophes naturelles et événements climatiques : examinez les conditions applicables aux inondations, aux tempêtes et aux cyclones.
- Garantie du conducteur : elle couvre vos dommages corporels lorsque votre responsabilité est engagée.
- Assistance 0 km : elle peut être utile si une panne ou un accident immobilise la moto près de chez vous.
- Protection juridique : elle peut intervenir en cas de litige après un accident ou une réparation.
Pour obtenir un devis, préparez votre permis, la carte grise ou les caractéristiques précises de la moto, un justificatif de domicile et votre relevé d’information. Ce document permet à l’assureur de vérifier votre CRM et votre historique. Un bonus auto peut parfois être repris sur un contrat moto, mais cette possibilité dépend des règles de l’assureur et du véhicule assuré. Demandez cette reprise par écrit. Une interruption d’assurance pendant deux années peut aussi modifier les conditions de conservation ou de réinitialisation du coefficient, selon le contrat et la situation examinée.
