

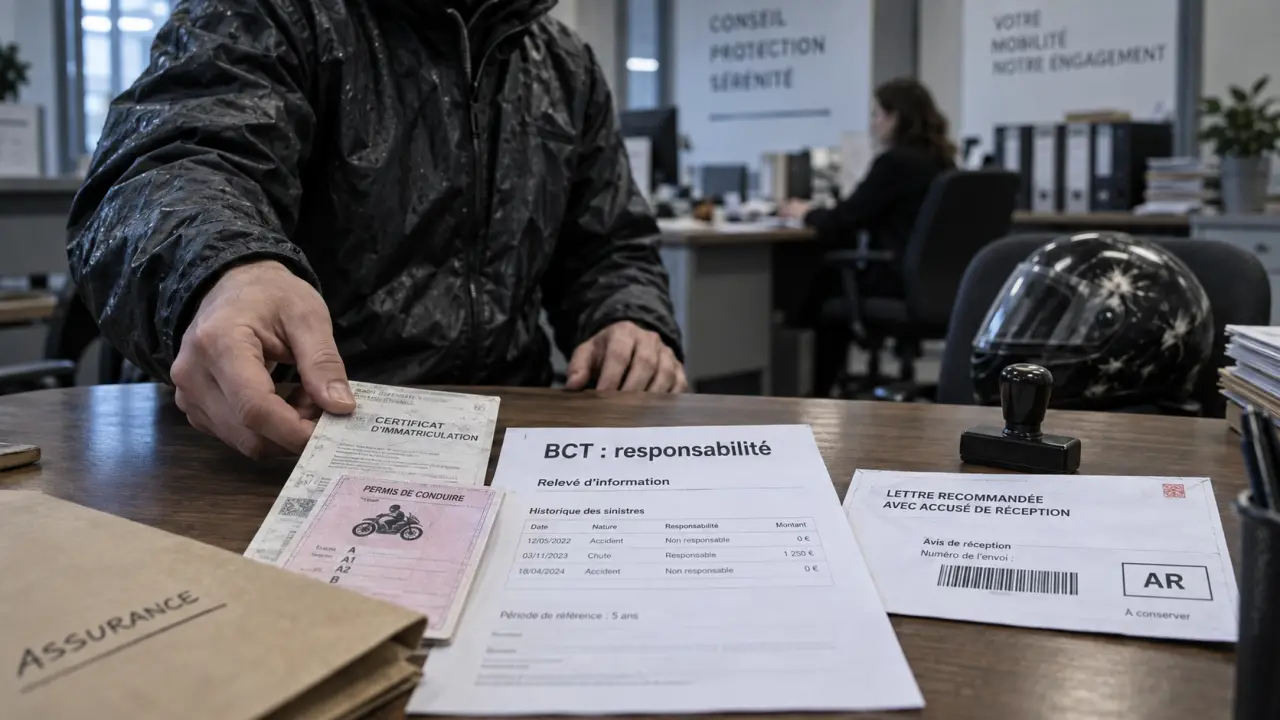
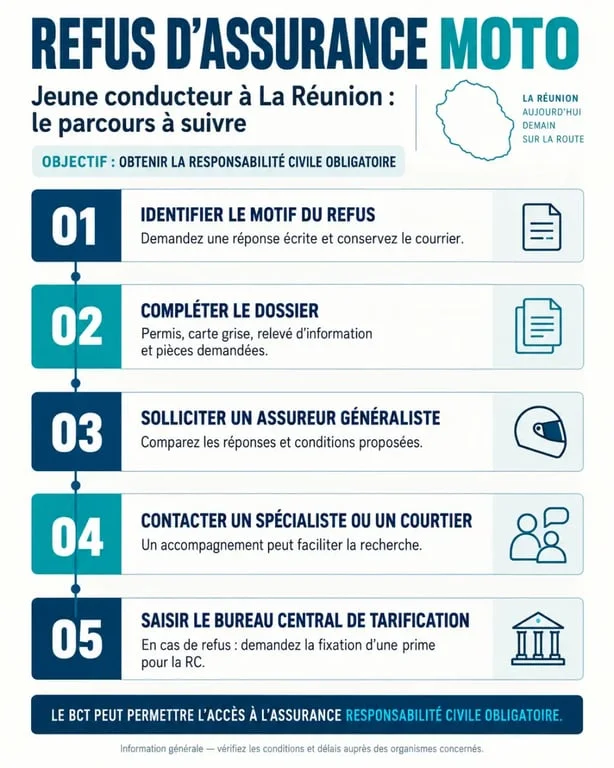
Un refus d’assurance moto ne signifie pas que vous ne pourrez jamais rouler à La Réunion. Il faut d’abord identifier le motif du blocage, présenter un dossier complet et solliciter les bons interlocuteurs. Si aucune compagnie n’accepte votre demande, le recours au Bureau central de tarification peut permettre d’obtenir au moins la responsabilité civile obligatoire. Ne conduisez jamais sans contrat en cours, même pour un trajet court.
Identifier la cause réelle du refus avant de redemander un devis
En assurance, le terme « jeune conducteur » ne dépend pas uniquement de l’âge. Il désigne souvent un motard dont le permis moto date de moins de 2 à 3 ans ou qui ne dispose pas encore d’antériorité d’assurance moto. L’assureur évalue alors un profil plus difficile à tarifer, surtout lorsque la moto est puissante, sportive ou coûteuse à réparer.
Permis, puissance et modèle : un cumul qui inquiète les assureurs
Le permis A1, A2 ou A doit correspondre à la moto assurée. Avec un permis A2, la puissance maximale autorisée est de 35 kW. La puissance retenue figure au champ P.2 de la carte grise. Un bridage professionnel peut rendre la moto compatible avec le permis, mais il ne garantit pas son acceptation par toutes les compagnies. Certaines examinent aussi le modèle d’origine, son caractère sportif, sa valeur ou sa sinistralité.
Le cumul d’un permis récent et d’une moto sportive ou de forte cylindrée entraîne plus souvent un refus qu’une simple surprime. À l’inverse, une moto moins puissante et correctement bridée, lorsque cela est nécessaire, peut élargir le choix d’assureurs. Elle facilite aussi la constitution d’une première antériorité moto.
Les autres éléments qui fragilisent un dossier
Un malus, un sinistre responsable, une résiliation pour non-paiement, des impayés, des infractions graves ou une condamnation liée à l’alcool ou aux stupéfiants peuvent faire basculer le profil dans la catégorie des risques aggravés. L’absence de réponse d’une compagnie n’est pas une acceptation. Demandez une position claire et conservez les échanges, car ils pourront servir lors de vos démarches suivantes.
Après un refus, constituer un dossier solide
Avant d’envoyer de nouvelles demandes, rassemblez des informations exactes et cohérentes. Un dossier incomplet peut entraîner un refus automatique ou une proposition mal adaptée. Le relevé d’information est particulièrement utile : il retrace notamment les périodes assurées et les sinistres. Une expérience automobile peut être prise en compte par certaines compagnies, sans remplacer une véritable antériorité moto.
- permis de conduire et date d’obtention de la catégorie moto ;
- carte grise avec la puissance indiquée au champ P.2 ;
- attestation de bridage si la moto est concernée ;
- relevé d’information de l’ancien assureur, y compris automobile si cela est utile ;
- justificatif de domicile à La Réunion ;
- informations précises sur le conducteur principal, le stationnement et l’usage de la moto.
Déclarer un proche comme conducteur principal alors que vous utilisez quotidiennement la moto est une mauvaise stratégie. En cas de sinistre, cette fausse déclaration peut compromettre l’indemnisation. Il vaut mieux accepter une franchise plus élevée ou des garanties limitées au départ que fragiliser la validité du contrat.
Comparer les solutions selon votre profil à La Réunion
La première réponse obtenue n’est pas forcément la seule possible. Un assureur généraliste, un spécialiste moto et un courtier n’évaluent pas toujours un dossier de la même manière. Demandez plusieurs devis comparables, avec le même conducteur, la même moto et des garanties équivalentes.
| Interlocuteur | Intérêt principal | Limite à connaître |
|---|---|---|
| Assureur généraliste | Solution simple pour un profil standard et une moto modérée | Critères parfois stricts pour les permis récents |
| Spécialiste moto | Analyse plus fine du permis, du bridage et du type de machine | Tarif potentiellement élevé selon le profil |
| Courtier | Présentation du dossier à plusieurs compagnies | Ne peut pas forcer une compagnie à accepter |
| Bureau central de tarification | Accès à la responsabilité civile sous conditions | Ne couvre pas les garanties facultatives |
À La Réunion, vérifiez aussi les conditions de stationnement et les exclusions du contrat. Le risque de vol, les épisodes climatiques, les trajets sur les routes de montagne et l’éloignement de certains secteurs peuvent rendre la garantie vol, l’assistance et la protection du conducteur pertinentes selon votre usage.
Le Bureau central de tarification : une issue pour obtenir le tiers
Lorsque plusieurs démarches échouent, le Bureau central de tarification (BCT) peut intervenir pour permettre l’assurance obligatoire de la moto. Il ne choisit pas un contrat tous risques et n’impose ni garantie vol ni garantie dommages. Son intervention porte sur la responsabilité civile, qui couvre les dommages causés aux tiers.
Suivre la procédure sans perdre de temps
Demandez à l’assureur choisi deux exemplaires de la proposition d’assurance. Envoyez-en un au siège social de cette compagnie par lettre recommandée avec accusé de réception. En cas de refus ou d’absence de réponse après 15 jours, vous pouvez saisir le BCT avec les pièces demandées : proposition d’assurance, preuve d’envoi ou de refus, copie de la carte grise, permis et éléments utiles sur votre situation. La décision intervient généralement sous environ 2 mois.
Le BCT fixe alors les conditions de la responsabilité civile auprès de l’assureur concerné. Cette solution permet de circuler légalement, mais elle ne remplace pas une recherche parallèle de garanties complémentaires adaptées à la valeur de la moto et au budget disponible.
Choisir une protection durable plutôt qu’un contrat minimal
Analysez vos trajets réels : domicile, travail, centre-ville, route littorale ou routes des Hauts. Le risque varie selon les lieux et les conditions de stationnement. Un motard qui laisse sa moto dehors à Saint-Denis n’a pas les mêmes priorités qu’un conducteur qui l’utilise seulement le week-end et la gare dans un garage fermé. Cette approche aide à arbitrer entre franchise, vol, assistance et dommages.
Après avoir obtenu une première couverture, évitez les interruptions de contrat et payez les cotisations à échéance. Une année sans sinistre responsable et un relevé d’information propre peuvent renforcer progressivement votre dossier. Pour réduire le coût sans diminuer inutilement votre protection, comparez les franchises, écartez les garanties superflues, sécurisez le stationnement et choisissez une moto cohérente avec votre permis et votre expérience.
Avant de signer, lisez les exclusions concernant le prêt du guidon, les accessoires non déclarés, l’équipement de sécurité, l’usage professionnel et les modifications de la moto. Un devis utile ne se résume pas à son prix. Il doit préciser les garanties, les plafonds et ce qui reste à votre charge après un vol, une panne ou un accident.
