

La surprime jeune conducteur moto peut doubler le tarif de référence pendant la première année. Une assurance proposée à 500 € par an peut ainsi atteindre 1 000 €. Ce surcoût reste temporaire. Sans sinistre responsable, il diminue généralement au fil des renouvellements. Le modèle de la moto, les garanties choisies et le lieu de stationnement influencent aussi fortement le devis final.
À combien s’élève la surprime pour un jeune motard ?
Un assureur considère souvent comme jeune conducteur une personne titulaire du permis moto depuis moins de trois ans. Le statut peut aussi concerner quelqu’un qui n’a pas été assuré depuis plusieurs années. Les critères exacts dépendent toutefois de chaque compagnie, tout comme le niveau de majoration appliqué.
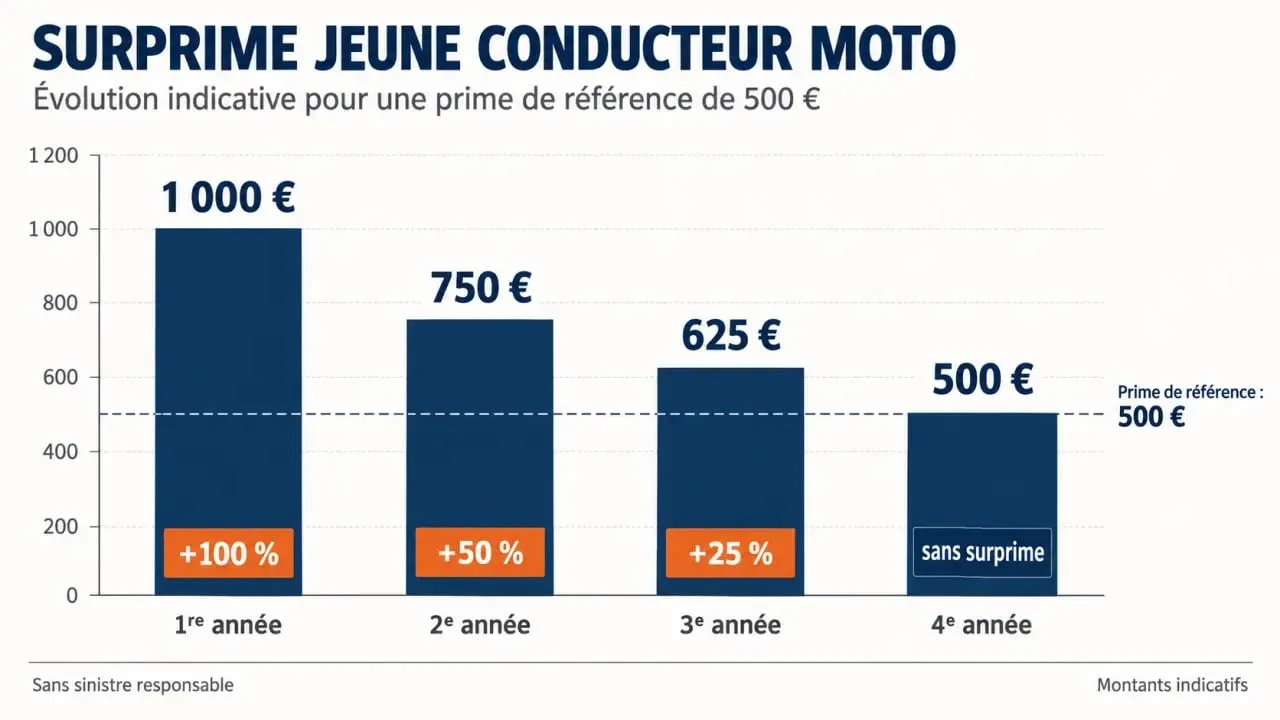
La surprime correspond à un pourcentage ajouté à la prime de référence. Il s’agit du prix proposé pour le même véhicule et les mêmes garanties à un conducteur plus expérimenté. Elle peut atteindre 100 % la première année. Le montant n’est donc pas fixe : il varie selon le tarif initial du contrat.
| Ancienneté d’assurance sans sinistre responsable | Majoration indicative | Exemple pour une prime de référence de 500 € |
|---|---|---|
| 1re année | +100 % | 1 000 € |
| 2e année | +50 % | 750 € |
| 3e année | +25 % | 625 € |
| 4e année | Suppression habituelle | 500 € |
Cette trajectoire aide à interpréter un devis, mais elle ne remplace pas les conditions du contrat. Un accident responsable peut modifier cette évolution et maintenir une cotisation élevée plus longtemps.
Le prix final dépend surtout de la moto et de la formule
La surprime n’explique pas à elle seule le montant de la cotisation. Une moto récente, sportive, puissante ou recherchée à la revente coûte généralement plus cher à assurer qu’un modèle d’occasion plus modeste. Pour un permis A2, limité à 35 kW, une machine adaptée et de valeur raisonnable facilite souvent l’accès à une assurance soutenable.
Du tiers au tous risques : quel écart de budget ?
La responsabilité civile est obligatoire et correspond à l’assurance au tiers simple. Le tiers étendu ajoute fréquemment des garanties comme le vol ou l’incendie. Le tous risques couvre notamment les dommages tous accidents. Son intérêt dépend de la valeur vénale de la moto, de la capacité du propriétaire à assumer une perte et du niveau de franchise.
Selon les moyennes annoncées par LeLynx, l’assurance moto jeune conducteur s’élève à 988 € par an. La moyenne atteint 638 € au tiers, 990 € au tiers étendu et 1 460 € en tous risques. Ces montants restent des repères : deux profils proches peuvent recevoir des offres très différentes.
Pourquoi le devis varie-t-il autant d’un motard à l’autre ?
Les assureurs prennent en compte plusieurs éléments : l’ancienneté du permis A1, A2 ou A, l’âge, l’historique d’assurance, la cylindrée, la valeur du véhicule, l’usage quotidien ou de loisir, le kilométrage annuel et le lieu de résidence. Une moto garée dans un garage fermé ne présente pas le même risque de vol qu’une moto laissée chaque nuit dans la rue.
Le stationnement ne concerne pas seulement la garantie vol. Il peut aussi influer sur la franchise, les conditions d’indemnisation et le type d’antivol demandé. Lors d’une demande de devis, indiquez précisément l’endroit où la moto est garée, la présence d’un ancrage et les dispositifs de protection. Une déclaration approximative peut fragiliser la couverture au moment d’un sinistre.
- Moto et puissance : une 125 cc ou une moto d’occasion est souvent plus simple à assurer qu’une sportive récente.
- Zone géographique : l’exposition au vol et la densité de circulation influencent la cotisation.
- Usage : les trajets domicile-travail fréquents ne sont pas évalués comme une utilisation occasionnelle.
- Franchise et plafonds : un prix bas peut cacher un reste à charge élevé après un accident ou un vol.
Surprime et bonus-malus : deux mécanismes distincts
La surprime traduit surtout le manque d’expérience ou l’absence d’historique d’assurance. Le bonus-malus, aussi appelé coefficient de réduction-majoration (CRM), évolue ensuite selon les sinistres responsables. Le coefficient initial cité est de 1,00. Après une année sans sinistre responsable, il peut passer à 0,95, puis à 0,90 après deux années dans l’exemple de progression habituel.
Les deux mécanismes peuvent se cumuler. Un jeune motard prudent voit sa surprime diminuer progressivement et son coefficient évoluer à la baisse. À l’inverse, un sinistre responsable entraîne une hausse de 25 % du coefficient dans le mécanisme présenté. Cette augmentation peut réduire l’effet de la baisse attendue sur la cotisation.
Réduire le coût sans sous-assurer sa moto
Commencez par demander plusieurs devis avec des garanties comparables : mêmes franchises, même assistance, même protection du conducteur et mêmes options contre le vol. Un comparateur d’assurance moto permet de repérer les écarts entre les offres. La cotisation la plus basse n’est toutefois pas toujours la plus protectrice si les plafonds d’indemnisation sont faibles.
- Choisissez une moto compatible avec votre budget global, et pas seulement avec son prix d’achat.
- Adaptez la formule à la valeur réelle du deux-roues. Le tous risques est plus cohérent pour une moto neuve ou coûteuse.
- Vérifiez les conditions liées à un antivol SRA, au gravage et au garage fermé. Certains assureurs accordent une réduction de 5 à 15 % avec un antivol et un gravage.
- Étudiez l’assurance au kilomètre ou l’hivernage si votre usage reste limité.
- Déclarez le véritable conducteur principal. Le statut de conducteur secondaire peut aider à construire un historique, mais uniquement si l’usage déclaré correspond à la réalité.
Avant de souscrire, relisez le relevé d’information et les exclusions. Une surprime élevée la première année reste contraignante, mais un contrat lisible, adapté et conservé sans sinistre responsable permet de retrouver progressivement un tarif plus normal.
