

Pour un jeune motard, le prix affiché sur un devis ne suffit pas pour choisir une assurance moto à La Réunion. Une cotisation basse peut cacher une franchise élevée, une garantie vol restrictive ou une assistance limitée. Le bon contrat doit correspondre à votre permis, à votre moto, à vos conditions de stationnement et au budget que vous pourriez mobiliser après un accident.
Pourquoi la prime est plus élevée pour un jeune conducteur
Les assureurs considèrent généralement comme jeune conducteur un motard ayant moins de trois ans d’expérience en assurance moto. Le manque d’historique, l’ancienneté du permis, les sinistres éventuels et le type de deux-roues influencent l’acceptation du dossier et le montant de la prime.
La surprime jeune conducteur est habituellement dégressive pendant les trois premières années. Elle peut atteindre 100 % la première année, puis 50 % la deuxième et 25 % la troisième, sous réserve de l’absence de sinistre responsable et des règles propres à chaque assureur. Une expérience en voiture peut parfois être prise en compte, sans remplacer automatiquement une expérience de conduite à moto.
À La Réunion, l’usage déclaré compte aussi : trajets quotidiens, circulation urbaine, routes sinueuses, relief, exposition aux intempéries et lieu de garage entrent dans l’évaluation du risque. La puissance, la cylindrée, la valeur, l’âge et le caractère sportif du modèle peuvent également augmenter la prime ou entraîner un refus pour un jeune permis.
Franchise : mesurer le vrai reste à charge avant de signer
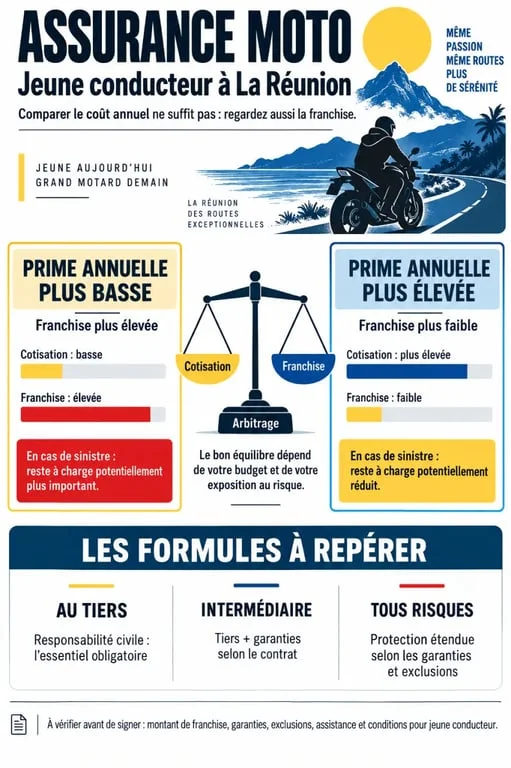
La franchise est la somme qui reste à votre charge après l’indemnisation d’un sinistre garanti. Elle peut s’appliquer après un accident responsable, un vol, un incendie ou des dommages à la moto, selon les conditions du contrat. Une franchise élevée réduit souvent la cotisation, mais le contrat n’est réellement économique que si vous pouvez payer cette somme le moment venu.
| Choix de franchise | Effet habituel sur la prime | Point de vigilance |
|---|---|---|
| Faible | Prime plus élevée | Reste à charge plus facile à absorber après un sinistre |
| Élevée | Prime souvent réduite | Budget important à prévoir pour réparer ou remplacer la moto |
| Variable selon la garantie | Tarif ajusté au niveau de protection | Vérifier séparément le vol, les dommages et l’incendie |
Avant de choisir, imaginez une chute à basse vitesse, un accident sur route mouillée ou une tentative de vol. Examinez le montant restant à payer et vérifiez qu’il reste compatible avec votre budget. Si cette dépense vous obligeait à renoncer aux réparations, une économie mensuelle de quelques euros ne serait probablement pas un bon arbitrage. Comparez donc la prime annuelle et le reste à charge, garantie par garantie.
Choisir les garanties utiles pour rouler à La Réunion
La responsabilité civile est le minimum légal. Elle indemnise les dommages causés aux tiers, mais pas vos propres blessures ni les dégâts sur votre moto. Pour une première machine de faible valeur, une formule au tiers peut être cohérente si vous acceptez de financer vous-même les réparations.
Tiers, intermédiaire ou tous risques : quel niveau retenir ?
La formule intermédiaire ajoute fréquemment des garanties comme le vol et l’incendie. Elle mérite une attention particulière si la moto dort dehors ou dans un environnement peu sécurisé. Une formule tous risques couvre des dommages plus étendus, y compris après un accident responsable selon le contrat. Ce niveau de protection doit être comparé avec la valeur réelle de la moto et la franchise demandée.
- Vol et incendie : contrôlez les exigences concernant l’antivol, le gravage et le stationnement. Vérifiez aussi les exclusions liées aux clés ou à une tentative de vol.
- Assistance : examinez le dépannage, le remorquage, l’assistance médicale et la distance éventuelle avant intervention.
- Dommages tous accidents : comparez le plafond d’indemnisation, la vétusté appliquée et la valeur retenue par l’assureur.
- Catastrophes naturelles : lisez les conditions de déclenchement de la garantie et les franchises applicables.
Permis, moto et dossier : les conditions à préparer
La moto assurée doit correspondre à votre catégorie de permis et à ses limites de puissance. Le permis AM permet de conduire un cyclomoteur de moins de 50 cc à partir de 14 ans. Le permis A1, accessible dès 16 ans, concerne les motos jusqu’à 125 cc et 11 kW. Un titulaire du permis B peut aussi accéder à une 125 cc après la formation complémentaire de 7 heures lorsqu’elle est requise. Avec un permis A2, vérifiez le bridage et la conformité de la moto avant de demander un devis.
La puissance et le caractère sportif du modèle peuvent limiter le choix d’un jeune permis. Certains assureurs refusent les motos jugées trop puissantes ou trop exposées au risque, même si elles sont compatibles avec la catégorie de permis. Une moto conforme au permis ne garantit donc pas l’acceptation du dossier.
Préparez un dossier complet pour éviter les échanges inutiles et comparer des devis établis sur les mêmes bases :
- permis de conduire et, si elle est demandée, attestation de formation ;
- certificat d’immatriculation de la moto ;
- justificatif de domicile à La Réunion ;
- relevé d’information si vous avez déjà été assuré ;
- informations exactes sur l’usage, le stationnement et les équipements antivol.
Comparer les devis sans se focaliser uniquement sur le prix
Les montants annoncés peuvent aller de 400 € à 3 000 € par an selon le profil, la formule et la moto. Une assurance au tiers peut démarrer autour de 36 € par mois, tandis qu’une couverture tous risques peut atteindre 260 € par mois. Ces repères restent indicatifs. Ils ne remplacent pas un devis personnalisé selon votre commune, votre permis et votre deux-roues.
Demandez plusieurs devis avec exactement les mêmes informations, puis comparez-les à garanties identiques. Relevez le prix annuel, la franchise par garantie, les exclusions, les plafonds d’indemnisation, les conditions liées au vol, l’assistance et les règles de prêt du guidon. Une moto moins puissante, un stationnement en parking privé, un antivol certifié et une conduite sans sinistre peuvent améliorer la perception du risque. Si vous roulez peu, examinez aussi l’option d’une assurance au kilomètre.
Ne sous-déclarez jamais l’usage ou le conducteur habituel pour obtenir une baisse de prix. En cas de sinistre, une déclaration inexacte peut compliquer l’indemnisation. Le bon contrat associe une prime supportable, une franchise que vous pouvez réellement payer et des garanties adaptées à votre moto. Après cette comparaison, vous pourrez demander un devis sur une base claire et vérifier chaque condition avant de signer.
