

Pour un motard novice, une assurance moto tous risques à La Réunion ne se choisit pas uniquement selon le montant de la cotisation. Il faut protéger une moto parfois récente, tenir compte des risques climatiques et éviter qu’une franchise élevée réduise fortement l’indemnisation après un accident ou un vol. Un devis précis permet de comparer les garanties avec le profil du conducteur et l’usage réel du deux-roues.
Ce qu’une formule tous risques protège réellement
La responsabilité civile est obligatoire. Elle indemnise les dommages matériels et corporels causés aux tiers, mais ne répare pas votre moto si vous êtes responsable d’une chute, d’une collision ou d’un accident seul. Une assurance tous risques peut inclure la garantie dommages tous accidents, selon les conditions prévues au contrat.
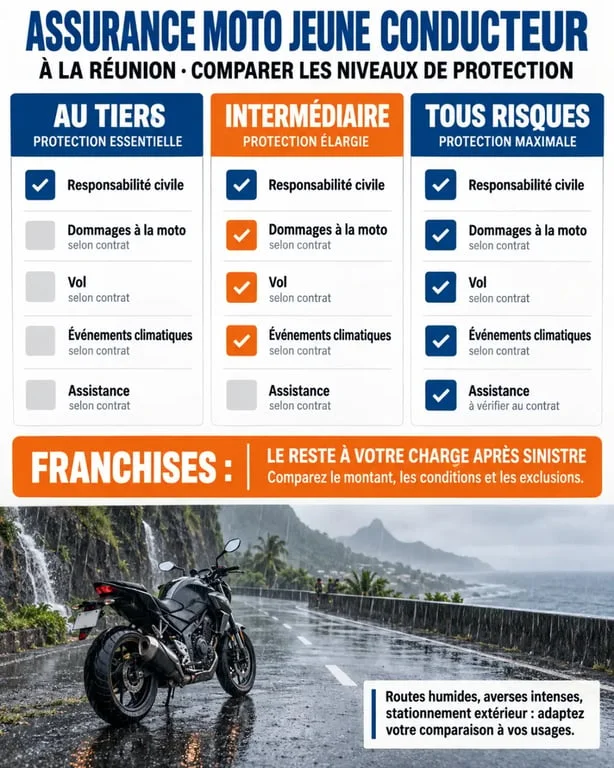
| Niveau de formule | Protection habituelle | Pour quel usage ? |
|---|---|---|
| Au tiers | Responsabilité civile, défense pénale et recours selon le contrat | Deux-roues ancien ou budget très contraint |
| Intermédiaire | Tiers complété, souvent avec vol, incendie ou événements climatiques | Moto de valeur modérée, bien stationnée |
| Tous risques | Dommages au véhicule, y compris en cas d’accident responsable, avec garanties optionnelles ou renforcées | Moto récente, financée ou coûteuse à remplacer |
Selon l’offre, la formule peut aussi couvrir le vol, l’incendie, le bris de glace, la protection juridique, l’assistance et la sécurité du conducteur. Cette dernière mérite une attention particulière : elle concerne vos blessures, qui ne sont pas automatiquement indemnisées au même niveau que les dommages causés à un tiers. Certaines offres annoncent une indemnisation jusqu’à 1 000 000 €. Vérifiez le seuil d’AIPP retenu, les plafonds et les exclusions.
À La Réunion, les garanties à vérifier avant de signer
Climat, eau et immobilisation
Les pluies intenses, les inondations, les tempêtes et les épisodes cycloniques rendent nécessaire une lecture attentive des garanties liées aux événements climatiques et aux catastrophes naturelles. La prise en charge dépend du libellé du contrat, de la reconnaissance éventuelle de l’événement et de la franchise applicable. La mention « tous risques » ne signifie pas automatiquement qu’il n’y aura aucun reste à charge.
Une moto exposée à l’eau, au vent et aux projections ne subit pas toujours un dommage visible immédiatement. Des connecteurs peuvent s’oxyder, la corrosion s’installer, ou de l’eau pénétrer dans le top case. Des dégâts peuvent aussi apparaître après un remorquage. Déclarez donc vos habitudes dès la demande de devis : trajets sur route humide, arrêt en bord de mer, parking ouvert au travail ou stationnement nocturne. Vous éviterez de choisir une garantie adaptée à une moto théorique plutôt qu’à celle que vous utilisez réellement.
Vol, équipements et assistance
Le lieu de stationnement influence l’évaluation du risque, notamment lorsque le deux-roues dort sur la voie publique plutôt que dans un garage fermé. Demandez les exigences concernant l’antivol, le gravage ou les justificatifs. Vérifiez aussi la couverture du casque, des gants, du blouson, des accessoires, du top case et de son contenu. Ces garanties ont leurs propres plafonds et ne suivent pas nécessairement l’indemnisation de la moto.
L’assistance 0 kilomètre peut être utile lorsqu’une panne ou une crevaison survient près du domicile. D’autres contrats appliquent une franchise kilométrique, parfois de 30 km. Un véhicule de remplacement peut également être utile si la moto sert aux trajets domicile-travail. Contrôlez sa durée de mise à disposition et les motifs permettant d’en bénéficier.
Jeune conducteur : ce qui pèse sur l’acceptation et le tarif
Le terme « jeune conducteur » désigne souvent un profil novice pour l’assureur, mais l’âge ne suffit pas à déterminer le tarif. L’ancienneté du permis, l’expérience assurée, le bonus-malus, les sinistres antérieurs, la commune de résidence, l’usage déclaré et le lieu de stationnement entrent aussi dans l’évaluation.
- Le véhicule : la cylindrée, la puissance, la valeur, la marque, le modèle et le caractère sportif peuvent modifier la prime ou les conditions d’acceptation.
- Le permis : un 50 cm³ peut être conduit à partir de 14 ans avec le permis AM. À partir de 16 ans, le permis A1 autorise la conduite d’un deux-roues jusqu’à 125 cm³ et 11 kW. Le permis A2 encadre l’accès à d’autres motos.
- L’usage : les trajets privés, le domicile-travail, la livraison et l’activité professionnelle ne correspondent pas au même risque déclaré.
- La franchise : une cotisation basse peut cacher une somme importante restant à votre charge après un dommage ou un vol.
Une grosse cylindrée ou une moto sportive n’est pas automatiquement inaccessible à un novice. L’assureur peut toutefois demander des critères supplémentaires, appliquer une franchise spécifique ou refuser certains modèles. Présentez un dossier transparent : minimiser la puissance, l’usage ou le lieu de garage peut compromettre la couverture en cas de sinistre.
Comparer les devis sans regarder uniquement le prix
Pour demander une assurance moto jeune conducteur tous risques à La Réunion, préparez le permis, la carte grise ou les caractéristiques exactes du véhicule, une pièce d’identité et, si vous en avez un, le relevé d’informations. Ajoutez les détails concernant l’usage, le stationnement et la commune de résidence. Un assureur, un agent local, un courtier ou plusieurs partenaires peuvent ensuite étudier votre situation.
Comparez les propositions ligne par ligne. Pour chaque garantie, relevez le montant de la franchise, le plafond d’indemnisation, la vétusté, les exclusions, les conditions de vol, l’assistance et les délais éventuels. Une indemnisation à valeur à neuf pour une moto de moins de 2 ans et une valeur d’expert majorée de 15 % après ce délai ne sont comparables qu’après vérification de leurs conditions d’application.
- Décrivez exactement votre moto, votre permis et votre usage.
- Choisissez une formule cohérente avec la valeur à remplacer, pas seulement avec la mensualité.
- Demandez le détail des franchises en cas d’accident, de vol, de panne et d’événement climatique.
- Contrôlez la protection corporelle ainsi que celle de vos équipements.
- Conservez les conditions particulières avant toute souscription.
Le bon contrat reste supportable financièrement après un sinistre. Pour un jeune conducteur, une couverture tous risques bien paramétrée peut sécuriser les premières années de conduite, à condition que les garanties correspondent réellement au deux-roues, à son environnement et à vos déplacements à La Réunion.
