

À La Réunion, assurer une moto avant 25 ans est possible, qu’il s’agisse d’un scooter 50 cm³, d’une 125 cm³ ou d’un modèle plus puissant. Le tarif et l’acceptation du dossier ne dépendent toutefois pas du seul âge. L’ancienneté du permis moto, les antécédents d’assurance, le deux-roues choisi et son lieu de stationnement comptent aussi.
Âge, permis moto et expérience : ce que l’assureur examine réellement
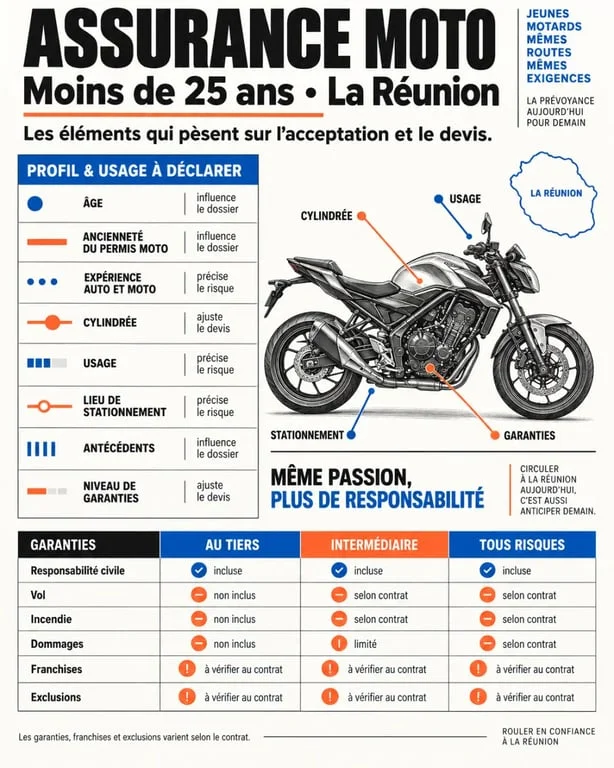
Un conducteur de moins de 25 ans peut être considéré comme novice, mais la définition varie selon les assureurs. Certains tiennent surtout compte de l’ancienneté du permis moto. Chez AMV, par exemple, un jeune motard est défini comme un titulaire du permis moto depuis moins de 3 ans. L’âge peut augmenter le risque évalué, sans résumer à lui seul votre profil.
L’expérience auto peut aider, sans remplacer l’expérience moto
Un historique de conduite automobile sans sinistre peut être pris en compte par certains assureurs. Il renseigne sur votre régularité d’assurance et votre bonus-malus. Cette expérience ne remplace toutefois pas la pratique d’un deux-roues : équilibre, freinage, visibilité et exposition au trafic répondent à des contraintes différentes. Votre bonus auto ne sera donc pas nécessairement repris à l’identique.
Les antécédents influencent l’acceptation
Le relevé d’informations récapitule vos précédents contrats, vos sinistres et votre coefficient de bonus-malus. Un jeune permis sans historique n’est pas un mauvais profil, mais l’assureur dispose de moins d’éléments pour l’évaluer. Des sinistres responsables, une résiliation antérieure ou une déclaration incomplète peuvent, à l’inverse, compliquer la recherche d’une assurance moto moins de 25 ans à La Réunion.
Le deux-roues et son usage font varier le devis
Le tarif ne dépend pas uniquement du conducteur. La cylindrée, la marque, le modèle, la valeur, la puissance et l’usage prévu entrent dans l’étude. Un scooter 50 cm³ utilisé pour des trajets urbains n’est pas évalué comme une moto 125 cm³ conduite chaque jour entre le domicile et le travail. Une grosse cylindrée peut aussi faire l’objet de conditions d’acceptation différentes.
| Critère déclaré | Impact sur l’étude du dossier |
|---|---|
| Cylindrée, puissance et modèle | Ces éléments peuvent modifier le niveau de risque, le prix et les conditions d’acceptation. |
| Usage privé, domicile-travail ou professionnel | Ils déterminent l’étendue réelle des déplacements couverts. |
| Lieu de stationnement | Un garage fermé, une cour ou la voie publique n’exposent pas le véhicule de la même manière. |
| Antivol et protection | Ils peuvent être demandés ou recommandés, notamment avec une garantie vol. |
Les clés du deux-roues méritent aussi votre attention. Après un vol, la présence de la clé principale, du double et, selon le contrat, de l’antivol peut être examinée. Avant de souscrire, demandez quelles preuves ou mesures de protection conditionnent la garantie vol. Conservez les doubles à part du véhicule et gardez les factures des équipements. Vous éviterez ainsi de découvrir après un sinistre une exigence contractuelle que vous n’aviez pas anticipée.
Choisir une formule adaptée à votre moto et à votre budget
La responsabilité civile est le minimum obligatoire pour circuler. Elle indemnise les dommages causés aux tiers, mais pas les réparations de votre propre moto lorsque vous êtes responsable. Le choix de la formule dépend de la valeur du deux-roues, de votre capacité à supporter une perte et de son exposition au vol ou aux intempéries.
- Au tiers : cette formule inclut la responsabilité civile, avec des garanties complémentaires variables comme la défense et le recours. Elle peut convenir à un véhicule de faible valeur si vous acceptez une protection limitée.
- Intermédiaire : elle ajoute souvent, selon le contrat, le vol, l’incendie ou certains événements climatiques. La franchise applicable doit être vérifiée pour chaque garantie.
- Tous risques : elle peut couvrir les dommages tous accidents, y compris lorsque vous êtes responsable, sous réserve des exclusions, plafonds et franchises prévus au contrat.
À La Réunion, ne vous arrêtez pas à la seule mention « événements climatiques ». Lisez les conditions relatives à la tempête, à l’inondation et aux catastrophes naturelles, ainsi que les modalités d’indemnisation. Une garantie n’est utile que si elle correspond à la situation subie et aux conditions prévues dans le contrat.
Franchises, exclusions et équipements : les lignes qui changent l’indemnisation
Comparer deux devis uniquement sur la cotisation donne une vision incomplète. La franchise est la somme qui reste à votre charge après un sinistre couvert. Elle peut varier selon qu’il s’agit d’un vol, d’un incendie ou de dommages subis par la moto. Un contrat moins cher peut donc coûter davantage au moment de l’indemnisation.
Les vérifications à faire avant de signer
Contrôlez les exclusions, le plafond d’indemnisation, les conditions de stationnement et les exigences liées à l’antivol. Vérifiez aussi l’assistance : son déclenchement, la prise en charge en cas de panne et les éventuelles limites de distance. Si vous transportez régulièrement un casque, un blouson, des gants ou un airbag moto, demandez si les équipements du motard sont couverts et dans quelles limites.
Déclarez précisément tout usage professionnel, y compris les déplacements réguliers liés à votre activité. Une assurance souscrite pour un usage privé ne répond pas nécessairement aux besoins d’un livreur, d’un indépendant ou d’un salarié qui effectue de nombreux trajets. Une erreur sur l’usage peut compliquer la prise en charge d’un sinistre.
Préparer un devis d’assurance moto à La Réunion sans perdre de temps
Un devis personnalisé permet de confronter votre profil aux critères de plusieurs assureurs ou partenaires locaux. Préparez votre carte grise, votre permis de conduire, votre relevé d’informations si vous avez déjà été assuré, ainsi que les caractéristiques de la moto et son mode de stationnement.
- Indiquez la date d’obtention de votre permis moto et votre éventuelle expérience d’assurance automobile.
- Décrivez précisément le véhicule : cylindrée, modèle, date de première mise en circulation et valeur.
- Déclarez l’usage réel de la moto et le lieu où elle stationne habituellement.
- Comparez des garanties équivalentes : franchises, vol, assistance, incendie, dommages et protection contre les événements climatiques.
- Demandez confirmation des conditions d’acceptation avant d’acheter une moto plus puissante.
Pour un jeune conducteur, un dossier complet et des informations exactes permettent d’obtenir des propositions réellement comparables. L’objectif n’est pas de choisir la formule la moins chère à tout prix. Il faut retenir celle dont les garanties correspondent à votre moto, à vos trajets et aux risques auxquels elle est exposée sur l’île.
