

Pour une première assurance moto à La Réunion, le prix compte, mais il ne doit pas faire oublier l’essentiel. La responsabilité civile protège les tiers, pas nécessairement votre moto ni votre santé. Entre scooter, 125 cm³ et moto A2, comparez surtout les garanties, les franchises et l’assistance avant de demander un devis.
Commencer avec une couverture adaptée à votre moto et à votre permis
Un conducteur débutant est généralement évalué selon son expérience de conduite, la date d’obtention du permis, son historique d’assurance et le type de deux-roues choisi. La cylindrée compte aussi : les contrats distinguent habituellement les cyclomoteurs de moins de 50 cm³, les véhicules de plus de 50 cm³ à 125 cm³ et les motos de plus de 125 cm³.
Pour conduire une moto de catégorie A, il faut détenir le permis A2 depuis plus de 2 ans, avoir au moins 20 ans et suivre une formation de 7 heures. Lors du devis, indiquez précisément votre permis, le modèle, l’année, la valeur et l’usage prévu : trajets quotidiens, loisirs ou déplacements professionnels. Une déclaration exacte limite les difficultés en cas de sinistre.
Le bon niveau de protection selon la valeur du deux-roues
Une moto ancienne et peu coûteuse peut justifier une formule au tiers renforcée, à condition d’y ajouter une protection du conducteur et une assistance adaptée. Pour une moto récente, financée ou difficile à remplacer, les garanties vol, incendie et dommages tous accidents sont plus cohérentes. Le bon choix n’est pas forcément le contrat le plus cher, mais celui dont le reste à charge resterait supportable après un accident ou un vol.
Au tiers, intermédiaire ou tous risques : ce qui change vraiment
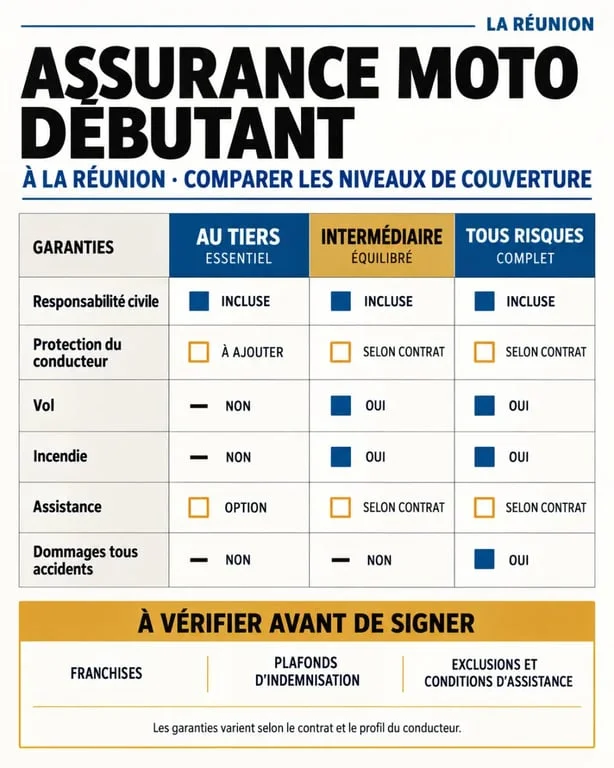
| Formule | Protection principale | Pour quel besoin ? |
|---|---|---|
| Au tiers | Responsabilité civile, avec parfois défense pénale et recours | Budget serré et moto de faible valeur |
| Intermédiaire | Tiers complété par vol, incendie, événements climatiques, catastrophes naturelles ou assistance selon le contrat | Première moto stationnée dehors ou utilisée fréquemment |
| Tous risques | Dommages tous accidents, y compris lorsque vous êtes responsable ou seul en cause | Moto récente, valeur élevée ou besoin de protection maximale |
La responsabilité civile est obligatoire. Elle indemnise les dommages corporels et matériels causés à un tiers. En revanche, elle ne rembourse pas automatiquement les réparations de votre moto ni vos blessures. La défense-recours peut vous aider à défendre vos intérêts ou à exercer un recours après un accident, mais elle ne remplace pas une garantie dommages.
Les appellations commerciales varient : Base, Eco, Optima, tiers essentielle, tiers étendue ou tous risques étendu. Ne comparez pas les contrats sur leur seul nom. Demandez le tableau détaillé des garanties, des exclusions, des plafonds et de la franchise applicable.
Les garanties à ne pas sacrifier quand on débute
Votre corps, votre assistance et votre équipement
La protection corporelle du conducteur mérite une attention prioritaire. Après une chute sans tiers identifié ou un accident responsable, elle peut intervenir pour vos préjudices corporels selon les conditions du contrat. Vérifiez le plafond, le seuil d’AIPP, c’est-à-dire l’atteinte à l’intégrité physique et psychique, ainsi que les exclusions. Certaines offres prévoient une sécurité du conducteur jusqu’à 100 000 € au niveau 1, puis jusqu’à 1 000 000 € aux niveaux supérieurs, avec un seuil AIPP supérieur à 10 % ou à 5 % selon la formule.
L’assistance est tout aussi concrète pour un novice. Une panne, une crevaison, un accident ou une immobilisation peuvent interrompre un trajet. Comparez une assistance déclenchée à plus de 30 km et une assistance sans franchise kilométrique, parfois appelée assistance 0 kilomètre. Si vous utilisez votre deux-roues chaque jour, demandez aussi les conditions d’un véhicule de remplacement.
Le trajet quotidien permet de mieux évaluer les risques que le simple intitulé « usage privé ». Examinez votre stationnement de nuit, les portions isolées, les zones où une panne vous immobiliserait et ce que vous transportez réellement. Cette analyse aide à déterminer si l’assistance immédiate, la garantie vol, les accessoires ou le contenu du top-case doivent figurer au contrat.
Vol, franchise et indemnisation : les lignes à lire
À La Réunion, si votre moto dort dehors ou dans un espace partagé, interrogez l’assureur sur les exigences d’antivol, les circonstances de vol couvertes et la franchise. Une franchise basse réduit votre reste à charge, mais peut augmenter la cotisation. Vérifiez aussi si l’indemnisation est calculée en valeur d’achat, en valeur à dire d’expert ou après application d’une vétusté. Les équipements du pilote, les accessoires et le top-case nécessitent souvent une garantie dédiée.
Ce qui fait varier le prix de votre assurance moto à La Réunion
Le tarif d’une assurance moto pour débutant à La Réunion dépend du profil du conducteur, de la cylindrée, du modèle, de la valeur du véhicule, de son ancienneté, de l’usage déclaré, du lieu de stationnement et des garanties retenues. L’absence d’expérience d’assurance ou de bonus peut aussi peser dans le calcul. Une moto plus puissante ou davantage exposée au vol peut entraîner une prime plus élevée.
Pour maîtriser le budget, ne retirez pas automatiquement les garanties utiles. Comparez plutôt le montant des franchises, les options nécessaires et le coût total sur un an. Un tarif bas avec une franchise importante ou une assistance limitée peut devenir coûteux dès le premier incident.
Préparer un devis précis et comparer sans perdre de temps
Avant de contacter un assureur local, un courtier ou un service de devis en ligne, rassemblez votre permis, sa date d’obtention, la carte grise ou les caractéristiques de la moto, son kilométrage, sa valeur, votre relevé d’information si vous en avez un et les modalités de stationnement. Précisez aussi les conducteurs éventuels et l’usage quotidien du deux-roues.
Demandez au moins deux devis établis avec exactement les mêmes garanties. Pour chaque proposition, contrôlez la protection du conducteur, le vol, l’incendie, les catastrophes naturelles, l’assistance en cas de panne, la franchise et la prise en charge des équipements. Un conseiller spécialisé en deux-roues peut clarifier une exclusion avant la signature. Vous pourrez ainsi choisir une première assurance adaptée à votre situation, plutôt qu’une formule attractive uniquement par son prix.
