

Demander un devis d’assurance moto en agence à La Réunion permet d’obtenir une proposition adaptée à votre deux-roues, à son usage et à votre profil. Avec un conseiller, vous pouvez comparer les garanties, comprendre les franchises et vérifier la protection prévue pour la moto comme pour le conducteur en cas de sinistre.
Préparer un devis utile dès le premier rendez-vous
Un devis précis commence par une description complète du véhicule : moto, scooter, cyclomoteur, tricycle ou quad, cylindrée, modèle, date de première mise en circulation et valeur. Les catégories distinguent généralement les véhicules de moins de 50 cm³, ceux de 50 à 125 cm³ et ceux de plus de 125 cm³. Une moto sportive, un scooter utilisé chaque jour ou un cyclomoteur ne présentent pas le même niveau de risque et ne nécessitent pas forcément les mêmes garanties.
Les informations qui font varier la proposition
Le conseiller vous demandera également votre ancienneté de permis, vos antécédents d’assurance, votre bonus-malus, l’usage du deux-roues et son lieu de stationnement habituel. Indiquez précisément si vous l’utilisez pour les trajets domicile-travail, les loisirs ou un usage professionnel. Un garage fermé, un parking collectif ou un stationnement sur la voie publique peuvent notamment modifier l’appréciation du risque de vol.
- Le certificat d’immatriculation ou les caractéristiques exactes de la moto ;
- Le permis correspondant à la cylindrée et, si besoin, les justificatifs de formation ;
- Un relevé d’informations d’assurance lorsque vous en possédez un ;
- La date souhaitée de prise d’effet et les garanties envisagées.
Un rendez-vous en agence permet de corriger immédiatement un détail avant la souscription : véhicule mal identifié, usage oublié, accessoire non déclaré ou conducteur habituel non mentionné. Cette vérification réduit le risque de découvrir trop tard une condition restrictive dans le contrat.
Choisir la formule selon la valeur et l’usage du deux-roues
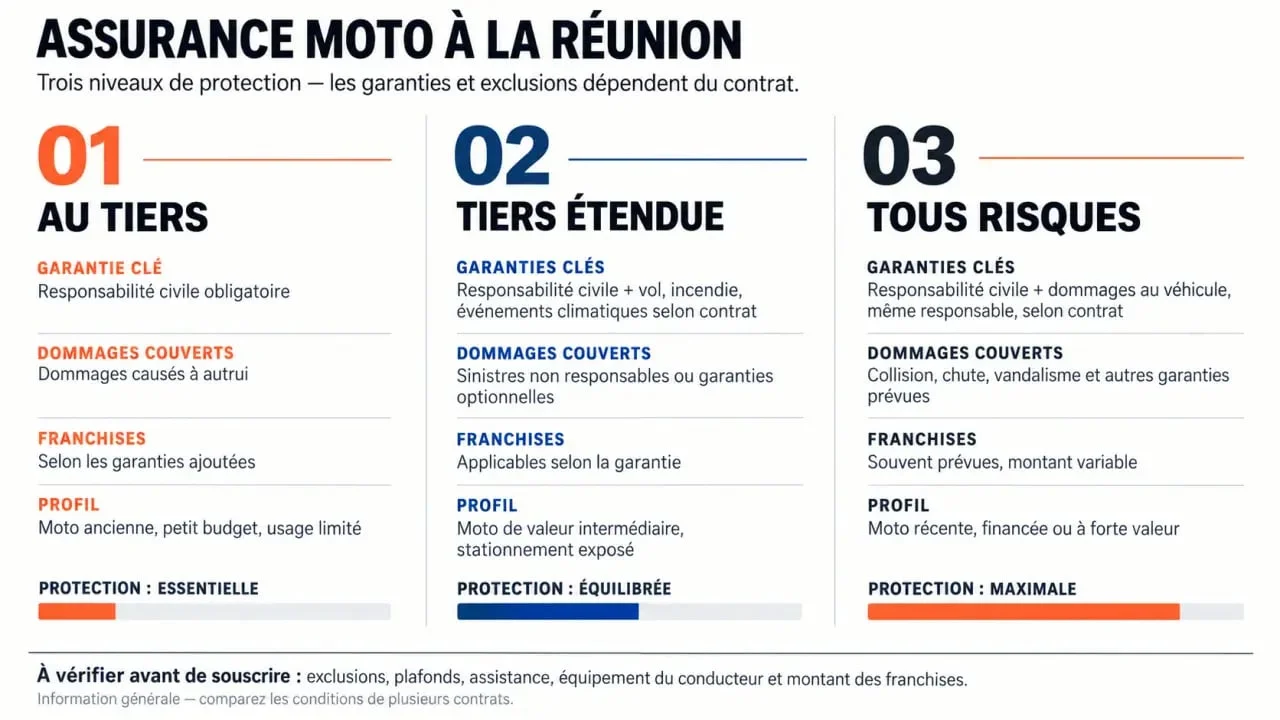
La responsabilité civile est obligatoire. Elle indemnise les dommages corporels et matériels causés aux tiers, mais ne couvre pas à elle seule votre moto ni vos propres blessures. Elle sert de base pour comparer les différentes protections selon votre budget et la valeur du véhicule.
| Formule | Protection principale | Pour quel besoin ? |
|---|---|---|
| Au tiers | Responsabilité civile, avec défense pénale et recours selon le contrat | Deux-roues ancien ou de faible valeur, budget maîtrisé |
| Tiers étendue | Base complétée, par exemple, par le vol, l’incendie ou les événements climatiques | Moto ou scooter à protéger contre des risques ciblés |
| Tous risques | Protection plus large, pouvant inclure les dommages tous accidents et le vandalisme | Véhicule récent, financé ou dont la réparation serait coûteuse |
Ne comparez pas seulement les intitulés
Deux formules portant le même nom peuvent prévoir des franchises, des plafonds et des exclusions différents. Demandez le montant restant à votre charge après un vol ou un accident, les conditions d’indemnisation et la valeur retenue pour la moto. Certaines offres prévoient une indemnisation renforcée pour les motos de moins de 2 ans ou une valeur à dire d’expert majorée de 15 % pour celles de plus de 2 ans. Ces paramètres peuvent modifier l’intérêt réel du contrat.
Vérifier les garanties qui protègent vraiment le motard
Assistance, vol et événements naturels
L’assistance peut intervenir après une panne, un accident ou une immobilisation. Ses conditions doivent toutefois être lues attentivement. Selon la formule, une franchise de 30 km peut s’appliquer en cas de panne, tandis qu’une autre peut proposer une assistance sans franchise kilométrique. Vérifiez aussi les modalités de remorquage, de retour et de véhicule de remplacement. Certaines garanties prévoient ce véhicule pendant une durée pouvant aller jusqu’à 30 jours après un vol.
À La Réunion, une couverture incluant les événements climatiques et les catastrophes naturelles mérite une attention particulière. La garantie catastrophe naturelle ne se déclenche pas pour un simple épisode météorologique : elle dépend d’un événement constaté et publié au Journal officiel. Demandez donc quelles situations relèvent de cette garantie et lesquelles sont couvertes par d’autres dispositions du contrat.
La protection du conducteur ne doit pas rester implicite
La responsabilité civile protège les tiers, pas automatiquement le pilote responsable de l’accident. La garantie du conducteur peut prévoir plusieurs plafonds d’indemnisation, avec des seuils d’AIPP, c’est-à-dire d’atteinte permanente à l’intégrité physique et psychique. Les niveaux présentés vont de 100 000 euros à 1 000 000 euros. Comparez le plafond, le seuil d’intervention et les exclusions, plutôt que de retenir uniquement le montant maximal affiché.
Une chute à faible vitesse, une glissade sur chaussée humide, un top case endommagé ou un casque à remplacer peuvent entraîner des conséquences différentes pour le véhicule, le pilote et les biens transportés. Examinez donc séparément ces trois éléments. Une protection cohérente peut associer l’assistance, la garantie conducteur et, si nécessaire, les garanties dédiées aux équipements, au lieu de concentrer tout le budget sur la moto.
Équipements, accessoires et top case : ce qui doit être déclaré
Casque, blouson, gants, airbag moto, bagagerie, antivol, top case et accessoires ajoutés ne sont pas toujours garantis au même titre que la moto. Certaines propositions couvrent l’équipement du conducteur jusqu’à 2 000 euros sans vétusté pendant 5 ans. Les accessoires peuvent, selon l’offre, être garantis au-delà de 5 000 euros. Ces montants restent soumis aux limites du contrat : demandez ce qui est inclus, proposé en option ou exclu.
Le contenu du top case nécessite une vérification distincte. Les objets transportés ne sont pas forcément assimilés aux accessoires fixés au véhicule. Faites préciser les biens concernés, les justificatifs à conserver et les conditions applicables en cas de vol, notamment les exigences éventuelles concernant l’antivol ou le stationnement.
Faire du rendez-vous en agence un vrai outil de comparaison
Avant de signer, demandez au conseiller de présenter deux ou trois niveaux de protection sur une base identique : même conducteur, même moto et même usage. Vous pourrez ainsi comparer la cotisation, la franchise, le plafond de la garantie conducteur, l’assistance et les protections contre le vol ou les dommages. La garantie défense pénale et recours doit aussi être identifiée. Selon le contrat, elle peut assurer votre défense après un accident et permettre un recours amiable ou judiciaire contre le responsable.
Pour obtenir un devis d’assurance moto en agence à La Réunion réellement exploitable, repartez avec les conditions de prise d’effet, les garanties optionnelles, les principales exclusions et le détail des franchises. Un prix compétitif n’a d’intérêt que s’il correspond à votre capacité à assumer un reste à charge et à la valeur réelle de votre mobilité quotidienne.
