

Pour un jeune permis, la meilleure assurance moto à La Réunion n’est pas forcément celle qui affiche la cotisation la plus basse. Elle doit correspondre à votre moto, à vos trajets, à votre stationnement et à votre capacité à assumer une franchise après un sinistre. Comparer plusieurs devis reste le moyen le plus fiable de trouver un contrat équilibré.
La meilleure formule dépend d’abord de votre première moto
La responsabilité civile est obligatoire. Elle indemnise les dommages causés aux tiers, mais ne rembourse ni vos blessures ni les dégâts subis par votre propre moto lors d’un accident responsable. Cette couverture minimale peut convenir à une machine ancienne et de faible valeur, à condition d’accepter le risque financier associé.
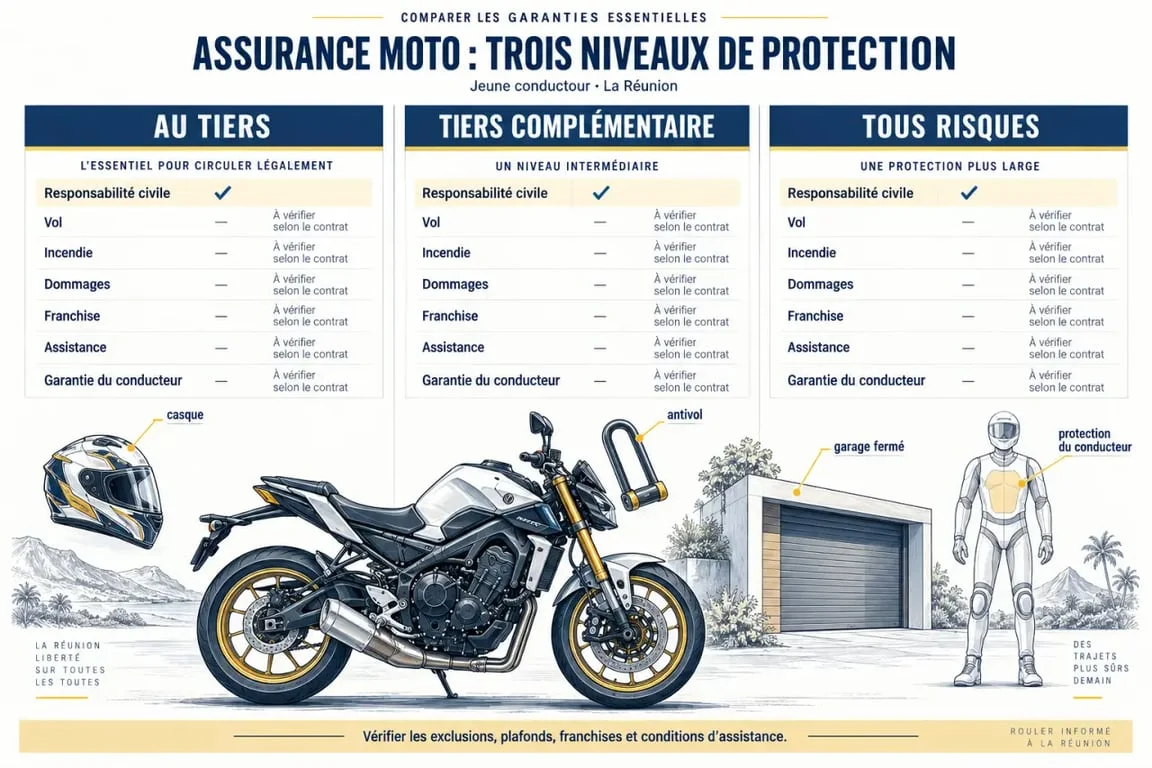
Pour une 125 cm3, une moto A2 récente ou un deux-roues acheté à crédit, un niveau de protection supérieur mérite d’être étudié. La meilleure assurance moto jeune conducteur à La Réunion est celle dont les garanties restent cohérentes avec la valeur réelle du véhicule et son exposition quotidienne.
| Formule | Protection principale | Profil adapté | Point à contrôler |
|---|---|---|---|
| Au tiers | Responsabilité civile | Moto ancienne ou budget très serré | Aucune indemnisation de votre moto après un accident responsable |
| Tiers complémentaire | Tiers, vol et incendie selon le contrat | Moto stationnée dehors ou de valeur intermédiaire | Conditions de vol, franchise et antivol exigé |
| Tous risques | Dommages tous accidents | Moto récente, financée ou difficile à remplacer | Montant de franchise, plafond et exclusions |
Jeune conducteur : l’ancienneté du permis compte plus que l’âge
Un jeune conducteur moto n’est pas automatiquement un motard de moins de 25 ans. Les assureurs regardent avant tout l’expérience d’assurance et l’ancienneté du permis. Un titulaire du permis depuis moins de 3 ans, ou une personne qui n’a pas été effectivement assurée durant plusieurs années, peut être tarifé comme conducteur novice.
Permis A1 et A2 : des limites qui influencent aussi le devis
Le permis A1 est accessible dès 16 ans et autorise notamment une moto légère jusqu’à 125 cm3. Le permis A2, accessible dès 18 ans, limite la puissance à 35 kW et le rapport puissance/poids à 0,2 kW/kg. Au-delà de la conformité réglementaire, le type de machine reste déterminant : puissance, cylindrée, valeur, marque et caractère sportif influencent l’acceptation du dossier et le prix.
Une moto sportive ou trop puissante pour un profil débutant peut entraîner une cotisation élevée, voire un refus. Choisir une première moto A2 sobre, bien entretenue et moins convoitée est souvent plus efficace que de rechercher uniquement l’assurance la moins chère.
Surprime, bonus-malus et garanties à ne pas sacrifier
Le tarif d’un jeune motard inclut fréquemment une surprime liée au manque d’expérience. Elle peut atteindre 100 % la première année selon les conditions applicables au profil. Le coefficient de réduction-majoration, les antécédents auto et moto, les sinistres déclarés, l’usage quotidien ou occasionnel et le kilométrage prévisionnel font également évoluer la prime.
La protection corporelle est un poste essentiel
La garantie corporelle du conducteur mérite une attention particulière. La responsabilité civile protège les autres, mais pas nécessairement le pilote blessé. Comparez le plafond d’indemnisation, les situations couvertes et les exclusions. Vérifiez aussi l’assistance en cas de panne ou d’accident, le remboursement des équipements et accessoires, ainsi que l’éventuel rachat de franchise.
Ne comparez jamais une franchise comme un simple chiffre isolé. Elle correspond à la somme qui restera à votre charge au moment le moins opportun. Une prime annuelle plus basse peut perdre son intérêt si la franchise vol ou dommages devient difficile à absorber après une chute, une tentative de vol ou un accident.
À La Réunion, le stationnement et le climat doivent figurer sur le devis
Un devis d’assurance moto doit décrire précisément votre situation sur l’île : commune de circulation, usage domicile-travail, lieu de stationnement de nuit et présence éventuelle d’un garage fermé. Une moto laissée régulièrement sur la voie publique n’a pas le même niveau d’exposition qu’un deux-roues garé dans un espace sécurisé.
La garantie vol doit être lue dans le détail : conditions de mise en œuvre, exigence d’un antivol, protection en cas de tentative de vol, justificatifs demandés et franchise. Pour les intempéries et les événements climatiques, examinez les garanties prévues, les exclusions et les modalités d’indemnisation liées à une catastrophe naturelle. L’humidité, les fortes pluies et l’immobilisation d’une moto nécessitent aussi une assistance réactive et un réseau de réparateurs accessible.
Comparer les devis sans se laisser piéger par le prix d’appel
Demandez plusieurs simulations en renseignant exactement la même moto, le même usage et le même stationnement. Une comparaison utile porte sur le montant annuel, mais aussi sur les franchises, les plafonds, les exclusions, l’assistance, le vol, l’incendie, les dommages corporels et les équipements. Un comparateur peut accélérer la démarche. Un conseiller spécialisé peut être utile lorsque le dossier concerne une moto sportive, un antécédent de sinistre ou une résiliation.
Préparez les informations qui rendent le devis fiable
- Permis détenu, date d’obtention et catégorie A1, A2 ou A ;
- Certificat d’immatriculation, modèle, cylindrée, puissance et date de mise en circulation ;
- Usage prévu, kilométrage et commune de stationnement à La Réunion ;
- Mode de protection : garage fermé, parking sécurisé ou voie publique ;
- Relevé d’information et antécédents d’assurance disponibles.
Avant de souscrire, relisez les conditions générales et vérifiez que les réponses au formulaire correspondent exactement à votre situation. Après un an de contrat, une résiliation est possible à tout moment avec un préavis d’un mois selon les modalités prévues. Cette possibilité permet de comparer à nouveau les offres lorsque votre expérience augmente et que votre profil devient plus favorable.
