

La surprime d’assurance moto d’un jeune conducteur peut durer jusqu’à trois ans. Sans sinistre responsable, elle baisse habituellement de 100 % la première année à 50 % la deuxième, puis 25 % la troisième, avant de disparaître à partir de la quatrième année. Cette majoration s’ajoute à la prime de référence. Elle ne doit être confondue ni avec le bonus-malus ni avec la période probatoire du permis.
Une surprime qui s’efface en trois années sans accident responsable
La surprime concerne les conducteurs dont l’expérience d’assurance est limitée. L’assureur applique une majoration élevée au début du contrat, puis la réduit chaque année si le motard ne provoque pas d’accident. Le calendrier ci-dessous présente le mécanisme généralement retenu.
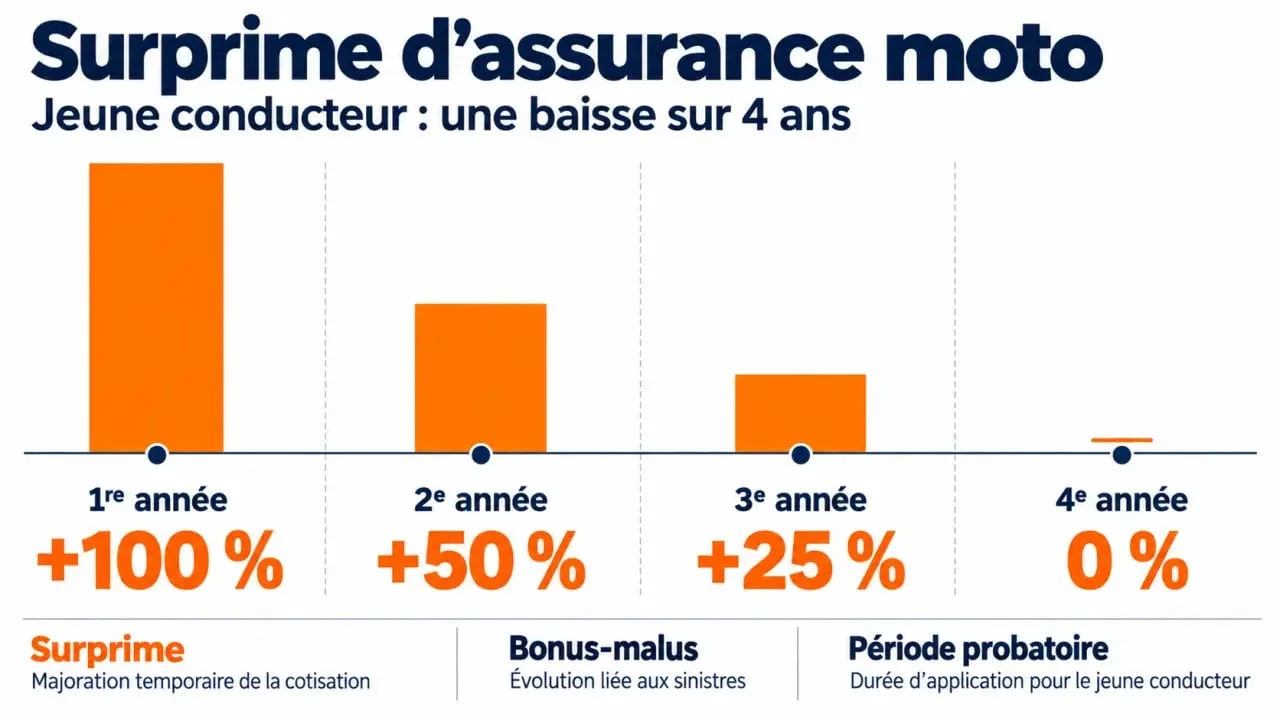
| Ancienneté d’assurance | Surprime maximale | Exemple avec une prime de référence de 500 € |
|---|---|---|
| Première année | 100 % | 1 000 € |
| Deuxième année sans sinistre responsable | 50 % | 750 € |
| Troisième année sans sinistre responsable | 25 % | 625 € |
| À partir de la quatrième année | 0 % | 500 €, hors évolution du bonus-malus |
Avec une prime de référence de 500 €, la majoration représente 875 € supplémentaires sur les trois premières années. Le coût atteint alors 2 375 €, contre 1 500 € sans surprime. Cet exemple reste indicatif : le montant réellement demandé dépend aussi de la moto, du lieu de stationnement, des garanties choisies et du profil assuré.
Jeune conducteur moto : l’âge compte moins que l’expérience
Un jeune conducteur moto n’est pas nécessairement une personne jeune. Un assuré de 35 ans qui vient d’obtenir le permis A2 et n’a jamais été couvert pour un deux-roues peut être considéré comme novice. À l’inverse, l’ancienneté d’un permis B ne supprime pas automatiquement une surprime liée à un permis moto récent ou à l’absence d’historique d’assurance moto.
Permis, historique et changement d’assureur
Les assureurs examinent surtout l’ancienneté du permis concerné, les relevés d’information et les antécédents de sinistres. Changer d’assureur pendant la période de majoration ne remet pas systématiquement le compteur à zéro. L’historique déclaré et justifié reste déterminant. Une interruption d’assurance peut toutefois compliquer l’évaluation du dossier et entraîner une tarification moins favorable selon l’assureur.
Conservez vos attestations, votre relevé d’information et les justificatifs d’un stationnement sécurisé. Ces documents permettent de présenter plus clairement votre expérience lors d’une demande de devis. Pour un motard qui a déjà assuré un scooter ou une voiture, cet historique peut peser davantage que l’âge dans l’évaluation du tarif.
Un accident responsable peut retarder la baisse
La réduction annuelle suppose l’absence de sinistre responsable. Après un accident dont vous êtes responsable, l’assureur peut maintenir la surprime, retarder le passage à l’échelon inférieur ou revoir le tarif selon les clauses du contrat. L’incidence ne se limite donc pas au montant de la franchise : elle peut aussi augmenter les cotisations futures.
Surprime et bonus-malus : deux mécanismes distincts
La surprime est une majoration appliquée en raison du statut de conducteur novice. Le bonus-malus, ou coefficient de réduction-majoration, évolue selon la sinistralité. Son coefficient initial est de 1,00 et une année sans sinistre responsable entraîne habituellement une réduction de 5 %. Les deux mécanismes peuvent se cumuler au début du contrat. Un sinistre non responsable n’a pas le même effet, mais il doit être déclaré pour permettre d’établir les responsabilités.
Choisir une protection cohérente avec sa moto
La responsabilité civile est obligatoire. Elle indemnise les dommages causés aux tiers, mais ne couvre pas à elle seule les dégâts subis par votre moto ou vos équipements. Le niveau de garantie dépend surtout de la valeur du deux-roues, de son usage et du risque de vol.
- Au tiers : cette formule convient à une moto ancienne ou de faible valeur lorsque le budget est prioritaire.
- Tiers étendu : elle ajoute souvent les garanties vol et incendie ainsi que certains événements. Elle peut convenir à une moto stationnée dehors ou dans une zone exposée.
- Tous risques : elle couvre plus largement les dommages subis par le véhicule. Son intérêt doit toutefois être comparé à la valeur vénale de la moto et au montant des franchises.
Avant de signer, vérifiez les exclusions, le montant de la franchise, les conditions de la garantie vol et l’assistance 0 km. La couverture contre le vol peut exiger un antivol homologué SRA, un gravage ou un stationnement dans un garage fermé.
Réduire la cotisation sans déclarer un faux profil
Une moto de cylindrée et de puissance raisonnables, notamment un modèle d’occasion compatible avec le permis A2, coûte généralement moins cher à assurer qu’une sportive ou qu’un véhicule très valorisé. Le stationnement sécurisé, un antivol homologué et un kilométrage réaliste peuvent aussi améliorer les conditions proposées.
- Demandez plusieurs devis avec exactement les mêmes garanties et la même franchise.
- Comparez le coût total, en tenant compte de la cotisation, de la franchise, du plafond d’indemnisation et de la protection de l’équipement.
- Choisissez une formule au kilomètre uniquement si votre usage est réellement occasionnel.
- Étudiez le regroupement de contrats auto, moto ou habitation lorsqu’une remise est proposée.
- Déclarez le véritable conducteur principal. Présenter artificiellement un proche comme titulaire du contrat peut conduire à une mauvaise indemnisation en cas de sinistre.
Le tarif d’une assurance moto jeune conducteur peut aller de 600 € à 2 000 € par an selon le véhicule et le dossier. La comparaison de devis personnalisés reste le moyen le plus fiable de trouver une couverture adaptée, sans payer pour des garanties inutiles.
