

Pour assurer une première moto à La Réunion, le tarif ne suffit pas pour faire un bon choix. Comparez le niveau de protection, la franchise et les conditions liées à votre permis, à la cylindrée et au stationnement. Un devis personnalisé permet de mesurer rapidement l’écart entre une formule minimale et une couverture adaptée à votre situation.
Jeune motard : l’expérience compte souvent davantage que l’âge
Dans l’assurance jeune motard à La Réunion, le terme « jeune » ne désigne pas uniquement un conducteur de moins de 25 ans. L’ancienneté du permis et l’expérience en deux-roues pèsent aussi dans l’étude du dossier. Certains assureurs considèrent ainsi comme novice un motard qui possède son permis depuis moins de 3 ans, même s’il est plus âgé.
Le véhicule assuré doit également correspondre à vos droits à conduire. Un cyclomoteur de 50 cm³, un scooter de 125 cm³ et une moto de plus de 125 cm³ ne répondent ni aux mêmes usages ni au même niveau de risque. Pour accéder à la catégorie A, il faut avoir le permis A2 depuis plus de 2 ans, avoir au moins 20 ans et suivre une formation de 7 heures.
Lors de la demande de devis, indiquez précisément votre situation : date d’obtention du permis, antécédents d’assurance, sinistres éventuels, bonus-malus, modèle de moto et conducteur habituel. Une déclaration exacte évite une proposition mal adaptée et limite les difficultés au moment d’un sinistre.
Ce qui fait varier le prix de l’assurance moto
Il n’existe pas de tarif unique pour une assurance moto jeune conducteur. La prime dépend du profil, mais aussi de la valeur de la moto, de sa cylindrée, de son ancienneté, du lieu de stationnement habituel et des garanties choisies. Une moto récente, puissante ou très convoitée peut nécessiter une protection plus étendue contre le vol et les dommages. Pour un deux-roues d’occasion de faible valeur, l’arbitrage peut être différent.
Franchise, stationnement et niveau de risque
La franchise correspond à la somme qui reste à votre charge après l’indemnisation, selon les modalités prévues au contrat. Une franchise élevée peut réduire la cotisation, mais elle devient coûteuse lorsqu’une réparation importante est nécessaire. Vérifiez aussi les exigences concernant le garage, l’antivol ou le stationnement nocturne. Ces conditions peuvent influencer le tarif et la prise en charge d’un vol.
Évaluez votre contrat à partir du montant que vous pourriez réellement assumer seul. Pensez à une franchise de plusieurs centaines d’euros, au remplacement du casque et du blouson, ou à plusieurs semaines sans véhicule après un vol. Cette projection aide à choisir une protection cohérente avec votre budget, plutôt qu’une simple mensualité peu élevée.
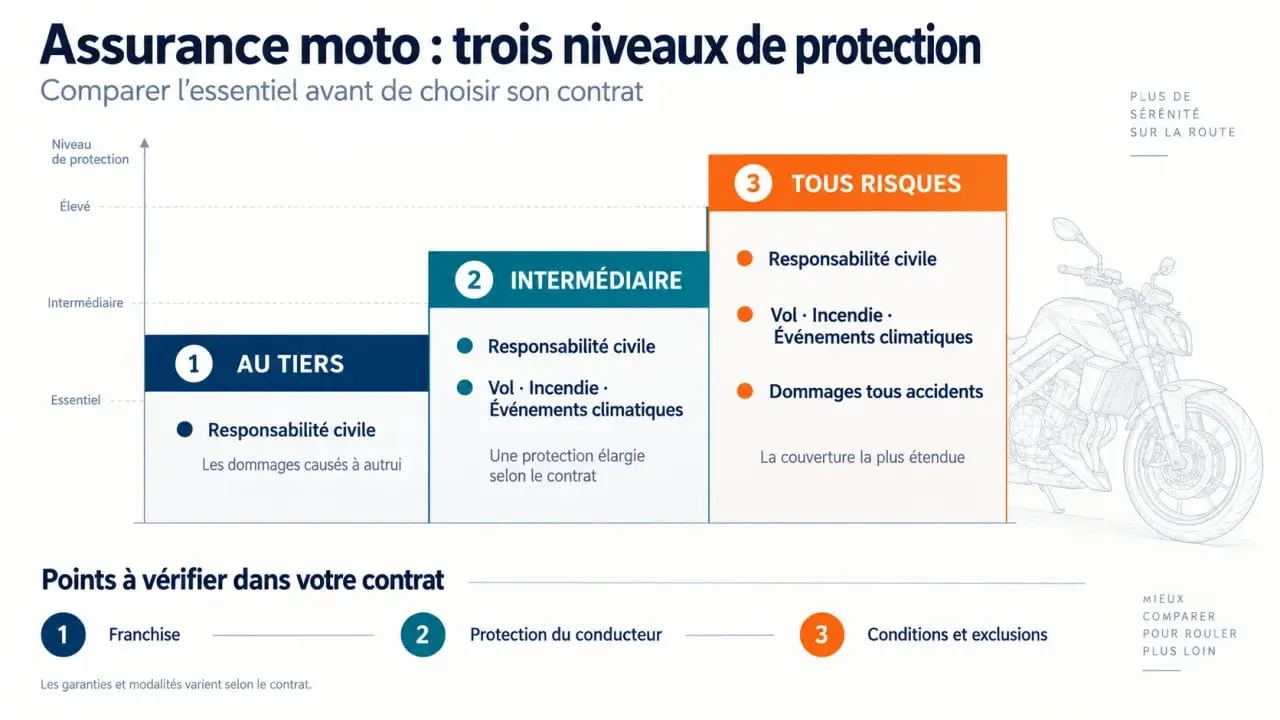
Au tiers, intermédiaire ou tous risques : choisir selon votre première moto
| Formule | Protection habituelle | Quand elle est pertinente |
|---|---|---|
| Au tiers | Responsabilité civile, avec parfois défense-recours | Moto ancienne ou budget très serré |
| Intermédiaire | Tiers complété par vol, incendie ou événements climatiques selon le contrat | Deux-roues utilisé fréquemment et stationné hors d’un garage fermé |
| Tous risques | Garanties intermédiaires et dommages tous accidents selon les conditions | Moto récente, financée ou coûteuse à réparer |
La responsabilité civile est obligatoire. Elle indemnise les dommages corporels et matériels causés aux tiers. En revanche, elle ne couvre ni vos propres blessures ni les dégâts subis par votre moto lorsque vous êtes responsable. Une assurance au tiers ne suffit donc pas toujours, surtout lorsque le véhicule représente un investissement important.
La formule tous risques peut couvrir les dommages tous accidents, y compris après un accident responsable, dans les limites prévues par le contrat. Avant de la choisir, comparez la valeur de la moto avec la cotisation annuelle, la franchise et la méthode d’indemnisation. Certains contrats prévoient une indemnisation à valeur à neuf pour une moto de moins de 2 ans. Au-delà de 2 ans, une valeur d’expert majorée de 15 % peut être appliquée.
Les garanties qui protègent vraiment le motard et son quotidien
Ne pas confondre protection de la moto et protection du conducteur
La protection du conducteur couvre les conséquences financières de vos blessures, tandis que la responsabilité civile protège d’abord les autres personnes impliquées. Comparez les plafonds, les seuils d’AIPP, c’est-à-dire l’atteinte permanente à l’intégrité physique et psychique, ainsi que les exclusions. Certains contrats annoncent jusqu’à 1 000 000 €, mais ce plafond ne permet pas à lui seul d’évaluer la qualité de la garantie. Les conditions de déclenchement comptent tout autant.
La défense pénale et le recours après un accident peuvent vous aider à défendre vos intérêts ou à obtenir réparation auprès du responsable. La protection juridique peut aussi intervenir lorsqu’un litige dépasse la seule gestion matérielle du sinistre. Vérifiez les domaines couverts et les éventuels plafonds avant de retenir cette option.
Vol, assistance et équipements : les détails à lire avant de signer
Une garantie vol couvre généralement le vol ou la tentative de vol, avec une franchise. Vérifiez les dispositifs antivol exigés, les exclusions et le délai d’indemnisation. L’incendie, les catastrophes naturelles, les catastrophes technologiques et les événements climatiques ne sont pas toujours inclus au même niveau. Le tableau des garanties permet de vérifier précisément la protection proposée.
L’assistance peut intervenir en cas de panne, d’accident ou de vol. Comparez une assistance avec franchise kilométrique, par exemple 30 km en cas de panne, et une assistance sans franchise kilométrique. Regardez aussi les conditions d’un éventuel véhicule de remplacement. Enfin, contrôlez la couverture du casque, du blouson, des gants, des accessoires et du contenu du top-case. Les montants peuvent être plafonnés et réduits par l’application de la vétusté.
Obtenir un devis à La Réunion sans oublier les informations décisives
Un devis en ligne ou obtenu auprès d’un conseiller local permet de comparer plusieurs niveaux de garanties sans s’engager immédiatement. Préparez les informations qui conditionnent l’étude du dossier :
- permis de conduire et date d’obtention ;
- carte grise ou caractéristiques précises de la moto ;
- relevé d’information si vous avez déjà été assuré ;
- historique des sinistres et coefficient bonus-malus ;
- usage du deux-roues, kilométrage estimé et lieu de stationnement ;
- garanties souhaitées, notamment le vol, l’assistance et la protection du conducteur.
Pour comparer des offres d’assurance moto à La Réunion, demandez le même niveau de couverture à chaque interlocuteur. Examinez ensuite le prix, mais aussi la franchise, les plafonds d’indemnisation, la prise en charge de l’équipement, les exclusions et les modalités d’assistance. Cette méthode permet de choisir une assurance adaptée à une première expérience de motard, sans découvrir trop tard les limites du contrat.
