

À La Réunion, un jeune motard souscrivant un premier contrat sans historique d’assurance exploitable commence en principe avec un coefficient de 1,00. Après une année sans sinistre responsable, ce coefficient passe à 0,95. Le coefficient de réduction-majoration, ou CRM, influence la prime, mais il ne détermine pas seul le prix de l’assurance moto. La surprime jeune conducteur, la cylindrée, les garanties et le stationnement entrent aussi en compte.
Le coefficient de départ d’un jeune motard est-il toujours de 1,00 ?
Le CRM est un multiplicateur appliqué à la prime de référence de l’assurance. Sans historique reconnu sur un deux-roues, un jeune conducteur moto débute généralement avec un coefficient de 1,00. Il n’a donc encore ni bonus ni malus. Le principe reste le même à La Réunion et ailleurs, même si la prime de référence varie selon l’assureur et le niveau de risque retenu.
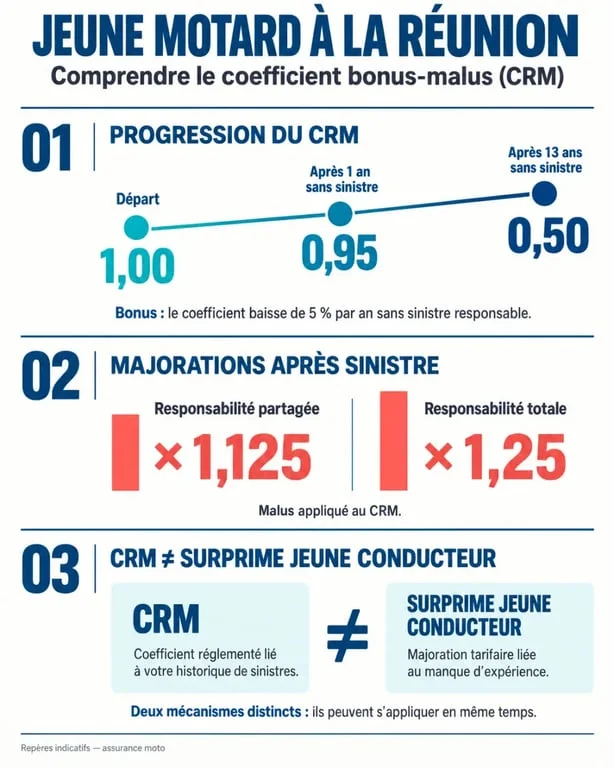
Le coefficient est recalculé à chaque échéance annuelle à partir d’une période de référence de 12 mois. Cette période se termine deux mois avant l’échéance. Une année sans sinistre responsable fait baisser le CRM. À l’inverse, un accident dont le conducteur est responsable le fait augmenter.
Le bonus se construit par multiplication, pas par addition
Chaque année sans accident responsable, le coefficient est multiplié par 0,95, soit une réduction de 5 %. Le résultat est ensuite arrondi selon les règles applicables au contrat. Voici les principaux repères pour un premier contrat moto.
| Années sans sinistre responsable | Coefficient indicatif | Effet sur la prime de référence |
|---|---|---|
| Départ | 1,00 | 100 % |
| 1 an | 0,95 | 95 % |
| 2 ans | 0,90 | 90 % |
| 3 ans | 0,85 | 85 % |
| 5 ans | 0,76 | 76 % |
| 13 ans | 0,50 | 50 % |
Le bonus maximal correspond à un coefficient de 0,50, atteint après 13 années sans sinistre responsable. Avec une prime de référence de 500 €, un CRM de 0,95 conduit à 475 €, avant l’ajout éventuel des autres éléments tarifaires.
Accident responsable : l’impact réel sur le bonus-malus moto
Le malus dépend du niveau de responsabilité retenu après le sinistre. En cas de responsabilité partagée, le coefficient est multiplié par 1,125, soit une hausse de 12,5 %. En cas de responsabilité totale, il est multiplié par 1,25, soit une majoration de 25 %. Un CRM de 1,00 passe donc à 1,125 ou à 1,25 selon la situation.
- Responsabilité partagée : une prime de référence de 500 € devient 562,50 € avec un coefficient de 1,125.
- Responsabilité totale : cette même prime atteint 625 € avec un coefficient de 1,25.
- Sinistre non imputable : un vol, un incendie ou un accident causé par un tiers identifié n’entraîne généralement pas de malus, sauf disposition particulière du contrat.
Lorsque plusieurs sinistres responsables surviennent, les majorations se cumulent par multiplication. Le coefficient est plafonné à 3,50. À l’inverse, un conducteur dont le CRM dépasse 1,00 bénéficie de la descente rapide après deux années consécutives sans sinistre responsable : son coefficient revient alors à 1,00.
CRM et surprime jeune conducteur : deux mécanismes qui s’additionnent
Le bonus-malus récompense ou pénalise l’historique de sinistres. La surprime jeune conducteur répond à une autre logique : elle tient compte du manque d’expérience, souvent pour un permis obtenu depuis moins de trois ans ou pour un conducteur de moins de 25 ans, selon les critères de l’assureur. Les deux mécanismes peuvent donc s’appliquer en même temps lors de la première souscription.
La surprime peut diminuer progressivement. Les niveaux de +100 % la première année, +50 % la deuxième, +25 % la troisième, puis 0 % la quatrième année sont fréquemment utilisés. Ils ne correspondent toutefois pas à un barème universel. Chaque assureur applique sa propre grille, tandis que le CRM suit ses règles de calcul.
Pour comprendre un devis, imaginez plusieurs éléments qui s’ajoutent : la prime de référence forme la base, le CRM la réduit ou la majore, puis la surprime jeune conducteur, les garanties choisies et les options influencent la cotisation finale. Un coefficient de 0,95 ne suffit donc pas forcément à réduire fortement le prix si une surprime ou une garantie vol reste élevée.
Pourquoi l’assurance moto peut coûter plus cher à La Réunion
Il n’existe pas de tarif unique pour l’assurance d’un jeune motard réunionnais. Les assureurs prennent notamment en compte la commune de résidence, la densité de circulation, le lieu de garage, le risque de vol, les conditions météorologiques, la valeur de la moto et son usage quotidien. Une moto stationnée sur la voie publique n’est pas évaluée comme une moto garée dans un lieu fermé et sécurisé.
Comparer à garanties identiques, pas seulement au prix affiché
Pour obtenir des devis comparables, indiquez les mêmes informations à chaque assureur : permis A2 ou permis A, cylindrée, trajet domicile-travail, kilométrage estimé, conducteur principal et lieu de stationnement. Comparez ensuite la responsabilité civile, la protection du conducteur, les franchises, les garanties vol et incendie ainsi que l’assistance. Une formule au tiers coûte moins cher, mais elle peut être limitée pour une moto récente ou exposée.
Le bonus auto peut aider, mais il n’est pas automatique
Un bonus auto ne se transfère pas systématiquement sur un contrat moto. Certains assureurs peuvent toutefois l’étudier, notamment sur présentation du relevé d’information, qui indique le coefficient et les sinistres déclarés. Ce document reste aussi nécessaire lors d’un changement d’assureur : changer de compagnie ou de moto n’efface ni le bonus ni le malus.
Les actions utiles avant de signer un premier contrat moto
- Demandez votre relevé d’information si vous avez déjà été assuré en auto ou en moto.
- Déclarez le véritable conducteur principal : une fausse déclaration peut compromettre l’indemnisation.
- Choisissez une moto adaptée à votre expérience, à votre permis et à votre budget d’assurance.
- Indiquez précisément le garage, l’antivol et les dispositifs de protection réellement utilisés.
- Vérifiez les franchises, en particulier pour le vol et les dommages, avant de privilégier une cotisation basse.
- Conservez une assurance continue et conduisez sans sinistre responsable pour faire évoluer durablement votre CRM.
Avant de signer, demandez à chaque assureur le détail du coefficient appliqué, de la surprime et des garanties. Vous pourrez ainsi distinguer une offre adaptée à votre profil de jeune motard à La Réunion d’un tarif attractif en apparence seulement.
