

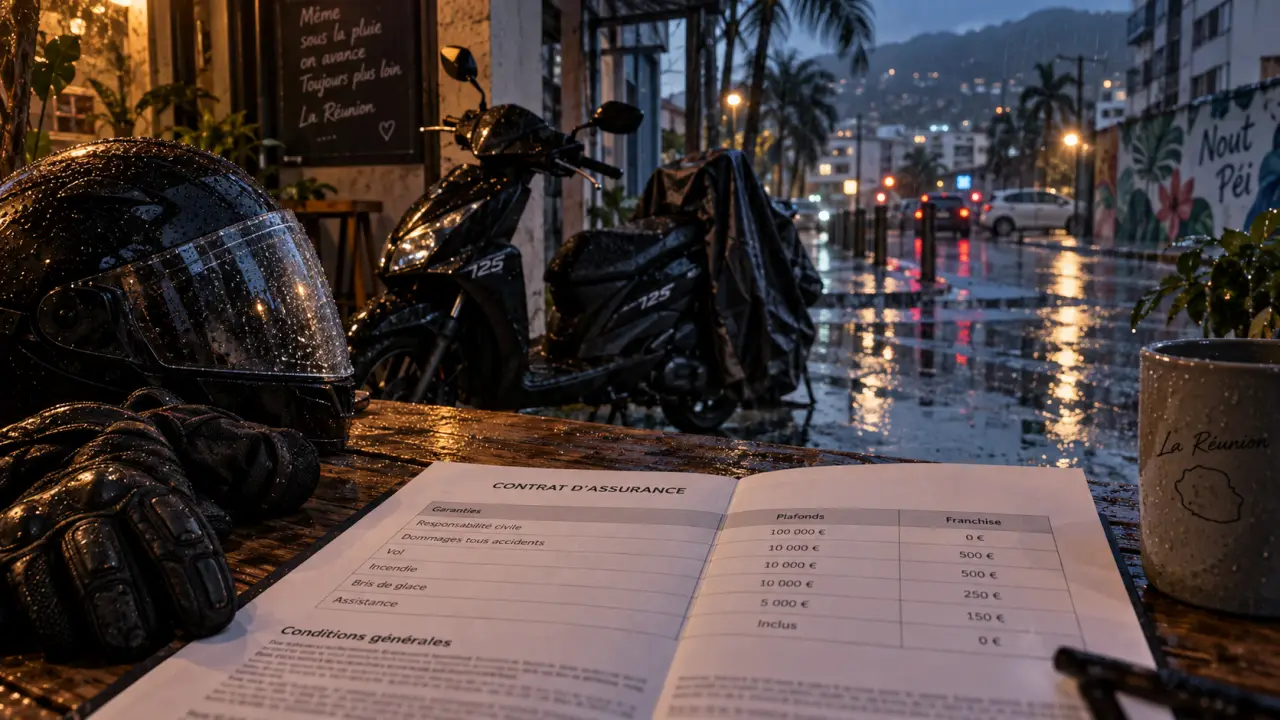
À La Réunion, assurer un scooter 125 cm³ quand on débute ne revient pas à choisir la cotisation la plus basse. Le contrat doit permettre de circuler légalement, de protéger le conducteur en cas de chute et de limiter le reste à charge après un vol, un accident ou un événement climatique. Avant de demander un devis, comparez les garanties, les franchises et les exclusions.
Le socle indispensable pour rouler en scooter 125 à La Réunion
La responsabilité civile est obligatoire. Elle indemnise les dommages matériels et corporels causés aux tiers lors d’un accident responsable. En revanche, elle ne couvre ni les blessures du conducteur ni les dégâts subis par son propre scooter. Une formule au tiers répond donc à l’obligation légale, mais elle peut rester limitée pour un 125 utilisé chaque jour entre le domicile, les études ou le travail.
Pour conduire un scooter 125, vous devez disposer du permis ou de la formation correspondant à votre situation. L’assureur demandera le justificatif adapté et vérifiera notamment l’ancienneté du permis. Dans certains cas, un permis B permet d’accéder à cette cylindrée sous conditions, dont une formation de 7 heures. Vérifiez précisément votre situation avant la souscription. Une déclaration inexacte concernant le permis, le conducteur principal ou l’usage du véhicule peut compromettre l’indemnisation.
Choisir la formule selon la valeur du scooter et votre exposition
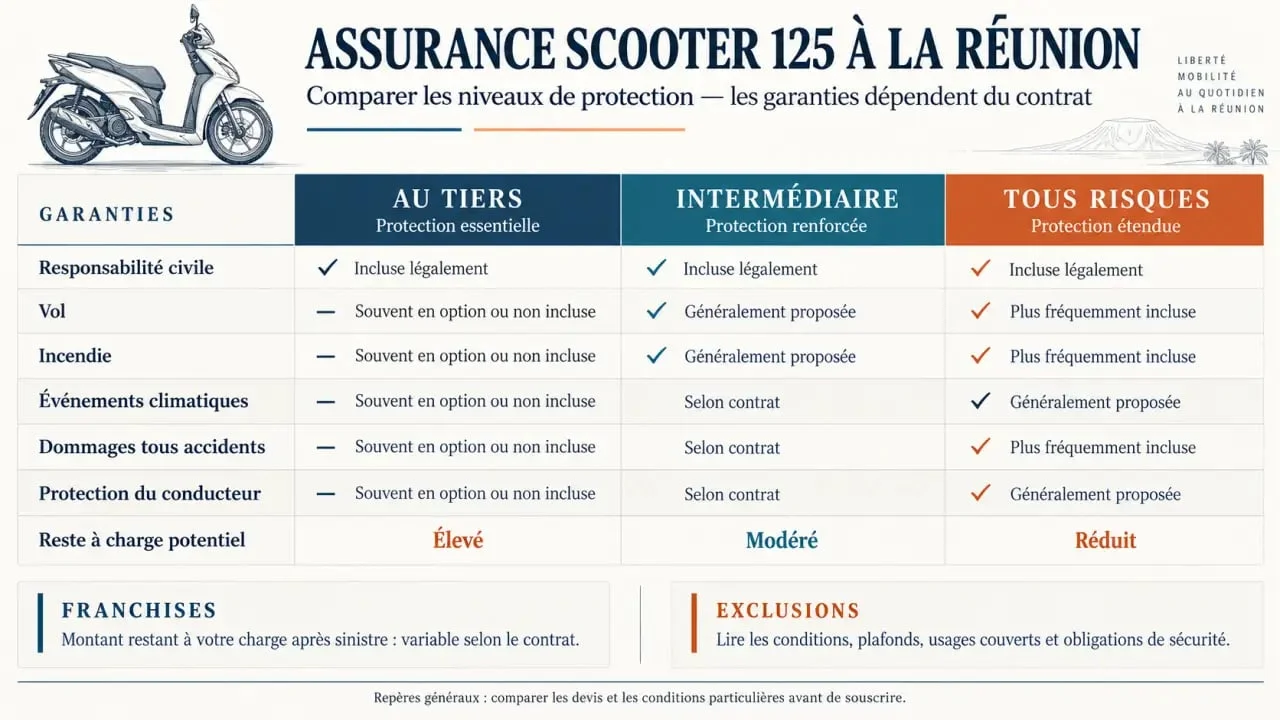
| Formule | Protections généralement incluses | Profil auquel elle convient |
|---|---|---|
| Au tiers | Responsabilité civile, parfois défense-recours | Scooter ancien, budget très serré, faible valeur à remplacer |
| Intermédiaire | Tiers avec vol, incendie et parfois événements climatiques | Scooter stationné dehors ou utilisé quotidiennement |
| Tous risques | Garanties précédentes et dommages tous accidents selon le contrat | Scooter récent, financé ou difficile à remplacer |
Ne négligez pas votre protection corporelle
Sur un deux-roues, une chute sans tiers responsable peut avoir des conséquences physiques importantes. La garantie corporelle du conducteur intervient, selon ses plafonds et ses conditions, pour les préjudices subis par le conducteur. Vérifiez son niveau, car la responsabilité civile ne couvre pas vos propres blessures. L’assistance 0 km, la protection juridique et la garantie des équipements, comme le casque, les gants ou le blouson, peuvent aussi répondre à des besoins concrets.
Le choix des garanties doit suivre la valeur du scooter et votre exposition. Pour un véhicule garé chaque nuit dans la rue, supprimer la garantie vol pour réduire la cotisation peut augmenter fortement le risque financier. À l’inverse, une couverture tous risques avec une franchise élevée peut coûter plus cher qu’elle ne rapporte sur un scooter ancien à faible valeur. Comparez la valeur de remplacement, la franchise et votre capacité à financer une réparation imprévue.
Pourquoi le tarif d’un jeune conducteur varie autant
Il n’existe pas de prix unique pour une assurance scooter 125 destinée à un jeune conducteur à La Réunion. L’assureur étudie l’âge, l’ancienneté du permis, l’expérience d’assurance, le bonus-malus et les éventuels sinistres. Un conducteur sans antécédent n’est pas étudié comme une personne ayant déjà déclaré plusieurs accidents. Toutefois, l’absence d’historique conduit souvent à une tarification spécifique.
- Le scooter : modèle, valeur, ancienneté, accessoires et coût des réparations.
- L’usage déclaré : usage privé, trajets domicile-travail, tous déplacements ou activité professionnelle.
- Le stationnement : garage fermé, cour, parking collectif ou voie publique.
- La commune et les trajets : fréquence de circulation et exposition au risque.
- Le niveau de garanties : vol, incendie, dommages, assistance et protection du conducteur.
La franchise mérite une attention particulière. Il s’agit de la somme qui reste à votre charge lors d’un sinistre couvert. Une cotisation basse peut cacher une franchise vol ou dommages élevée. Lisez aussi les plafonds, la vétusté appliquée à l’indemnisation, les exclusions et les exigences de sécurité. Certains contrats précisent les conditions de stationnement et le type d’antivol requis pour déclencher la garantie vol.
Anticiper les risques locaux sans présumer de la couverture
Pluies intenses, vents violents, inondations et cyclones justifient une lecture attentive des clauses consacrées aux événements climatiques. La garantie catastrophes naturelles répond à un cadre particulier et ne se confond pas automatiquement avec une garantie tempête ou inondation. Vérifiez les événements couverts, la franchise applicable et les modalités de déclaration. Un scooter assuré au tiers n’est pas automatiquement indemnisé après des dégâts causés par l’eau ou la chute d’un objet.
Après un vol ou un accident, conservez les photos, le dépôt de plainte si nécessaire, la facture d’achat, les preuves concernant les accessoires et les justificatifs d’entretien. Ces documents facilitent l’expertise et l’évaluation du dommage. Informez rapidement l’assureur et n’engagez pas de réparation avant d’avoir suivi ses instructions, sauf mesure urgente pour assurer la sécurité.
Préparer un devis comparable et souscrire sereinement
Un devis fiable repose sur des informations cohérentes. Préparez votre permis, la carte grise ou les caractéristiques du scooter, votre relevé d’informations si vous avez déjà été assuré, l’adresse de stationnement et la nature exacte des trajets. Si le scooter est prêté régulièrement, signalez-le. La conduite exclusive et le prêt du guidon peuvent être encadrés par le contrat.
- Demandez plusieurs devis avec les mêmes informations sur le véhicule et l’usage.
- Comparez des garanties équivalentes, pas seulement la cotisation annuelle.
- Contrôlez les franchises vol, dommages et événements climatiques.
- Vérifiez les exclusions, les plafonds de la garantie conducteur et l’assistance.
- Choisissez une date de prise d’effet avant de mettre le scooter en circulation.
Une demande de devis en ligne ou auprès d’un professionnel local permet de faire étudier votre profil de jeune conducteur. Privilégiez une proposition qui détaille les garanties, les conditions de vol et le reste à charge. Vous pourrez ainsi choisir une assurance adaptée à la valeur de votre scooter 125, à votre usage et à vos déplacements sur l’île.
