

Pour un premier deux-roues, le choix le plus simple à assurer est généralement une moto ou un scooter d’occasion, de puissance modérée, peu convoité et compatible avec votre permis. Une 50 cm³, une 125 cm³ accessible selon votre situation ou une moto A2 sobre et stable s’intègre souvent plus facilement dans un budget qu’un modèle sportif récent. L’assureur évalue aussi votre expérience, votre stationnement, votre usage et les garanties choisies.
Choisir une première moto que l’assureur accepte plus facilement
La cylindrée ne suffit pas à déterminer le prix. La puissance, la valeur de remplacement, le type de machine et son exposition au vol pèsent fortement dans le devis. Une moto récente, puissante ou sportive peut coûter cher à couvrir, voire entraîner des conditions plus strictes pour un jeune permis.
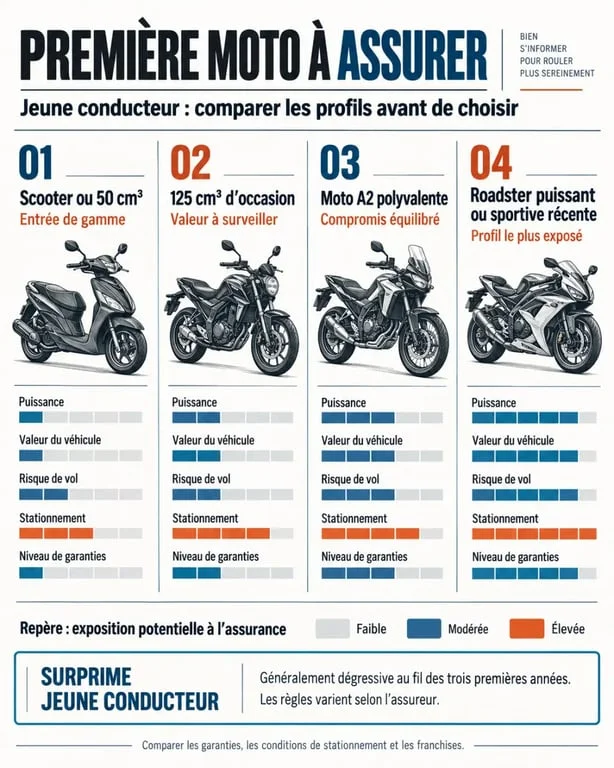
| Type de deux-roues | Profil d’assurabilité | Couverture souvent cohérente |
|---|---|---|
| 50 cm³ ou scooter urbain | Valeur limitée, usage quotidien, risque de vol à surveiller | Tiers renforcé avec vol selon le stationnement |
| 125 cm³ d’occasion | Solution progressive si le permis et la formation le permettent | Intermédiaire si le véhicule a encore une valeur significative |
| Moto A2 polyvalente | Puissance encadrée, conduite plus accessible qu’un modèle sportif | Tiers ou tous risques selon le prix d’achat et le financement |
| Roadster puissant ou sportive récente | Risque tarifaire plus élevé pour un novice | Tous risques coûteux, devis à vérifier avant l’achat |
Une 50 cm³ ou une moto A2 polyvalente peut donc être plus facile à assurer qu’une sportive récente. Une 125 cm³ reste une solution progressive lorsque le permis et la formation requis le permettent. Le permis B peut autoriser certains scooters ou deux-roues jusqu’à 125 cm³ selon la situation, mais ce point doit être vérifié avant l’achat.
Avant de signer un bon de commande, demandez un devis avec l’immatriculation ou les caractéristiques exactes du modèle convoité. Deux motos de cylindrée proche peuvent obtenir des tarifs très différents selon leur valeur, leur fréquence de vol et le coût des réparations.
Permis, expérience et surprime : ce qui explique un tarif élevé
Un jeune conducteur désigne habituellement une personne ayant le permis depuis moins de 3 ans. Un jeune motard peut aussi avoir de l’expérience en voiture tout en découvrant la moto. Les assureurs distinguent donc l’ancienneté du permis moto, les antécédents de sinistre et le bonus-malus.
La surprime jeune conducteur traduit le risque associé au manque d’expérience. Le barème couramment présenté prévoit une majoration de 100 % la première année, 50 % la deuxième, puis 25 % la troisième, avant sa disparition à la fin de cette troisième année sans sinistre responsable. Chaque compagnie applique toutefois ses propres règles et peut aussi tenir compte de votre historique automobile.
Une formation complémentaire ou la conduite accompagnée peut parfois améliorer l’appréciation du profil, selon les conditions de l’assureur. De même, le statut de conducteur secondaire ne réduit le tarif que si cette déclaration correspond à la réalité : la personne qui utilise principalement la moto doit être déclarée comme conducteur principal.
Au tiers, intermédiaire ou tous risques : choisir selon la valeur réelle
La responsabilité civile est obligatoire : elle indemnise les dommages causés à autrui. Elle ne rembourse pas automatiquement votre moto, vos blessures ni votre équipement si vous êtes responsable de l’accident. Le bon contrat n’est donc pas forcément le moins cher, mais celui dont la franchise et les plafonds restent supportables.
- Au tiers : adapté à un véhicule ancien et peu coûteux, si vous pouvez assumer sa perte ou ses réparations.
- Intermédiaire : cette formule ajoute souvent le vol, l’incendie et les événements climatiques. Elle convient notamment à une moto stationnée dehors ou encore cotée.
- Tous risques : elle couvre plus largement les dommages accidentels et le vandalisme. Elle peut se justifier pour une moto neuve, financée ou difficile à remplacer.
Vérifiez aussi la protection du conducteur en cas de dommages corporels. Selon le contrat, les conditions d’indemnisation peuvent varier fortement après un accident responsable. Les franchises, les plafonds et les exclusions doivent être lus avant la souscription.
La moto et l’équipement doivent être examinés ensemble lors d’un sinistre. Un casque, des gants et un gilet airbag peuvent représenter une dépense importante après une chute. Vérifiez donc la garantie équipement du motard, ses plafonds, les justificatifs exigés et la franchise, plutôt que de comparer uniquement la cotisation annuelle.
Réduire la cotisation sans rogner sur l’essentiel
Le premier levier consiste à choisir une moto d’occasion de puissance raisonnable, avant même de comparer les assureurs. Déclarez exactement votre usage, le conducteur principal et le lieu de garage. Un stationnement sécurisé, dans un garage fermé ou un parking protégé, limite le risque déclaré par rapport à la rue.
- Installez un antivol homologué et, si l’assureur le demande, faites graver la moto.
- Évitez de déclarer un conducteur secondaire qui utilise en réalité le deux-roues au quotidien : cette erreur peut compromettre l’indemnisation.
- Regroupez vos contrats si l’assureur propose un avantage, sans négliger les garanties, les franchises et les exclusions.
- Conservez un dossier sans sinistre : c’est le moyen le plus durable de sortir progressivement de la surprime.
Une formation moto ou une conduite accompagnée peut également ouvrir droit à un avantage selon la compagnie et les conditions prévues au contrat. Demandez une confirmation écrite plutôt que de supposer qu’une expérience ou une formation sera automatiquement prise en compte.
Comparer les devis ligne par ligne avant de souscrire
Réalisez plusieurs simulations, notamment auprès d’un assureur spécialisé moto et d’acteurs généralistes comme AMV, Macif ou la Mutuelle des Motards. Un devis ne se compare pas seulement sur son prix : contrôlez la franchise vol, la franchise dommages, les exclusions, l’assistance et les conditions de remorquage.
L’assistance peut par exemple intervenir à 0 km après un accident, mais seulement à partir de 50 km en cas de panne selon la formule. Demandez aussi si un véhicule de prêt est prévu et si votre modèle nécessite un dispositif antivol particulier. Les conditions peuvent prévoir un véhicule de prêt pendant 7 jours en cas de panne, 15 jours après un accident et 30 jours après un vol, selon la couverture retenue.
Préparez le permis, la carte grise ou les caractéristiques de la moto, le relevé d’informations, la date d’achat, l’usage prévu et l’adresse de stationnement. Vous obtiendrez une comparaison plus fiable et un contrat adapté dès le départ. Pour une première moto, le meilleur choix reste généralement celui qui équilibre puissance modérée, valeur maîtrisée et garanties utiles.
