

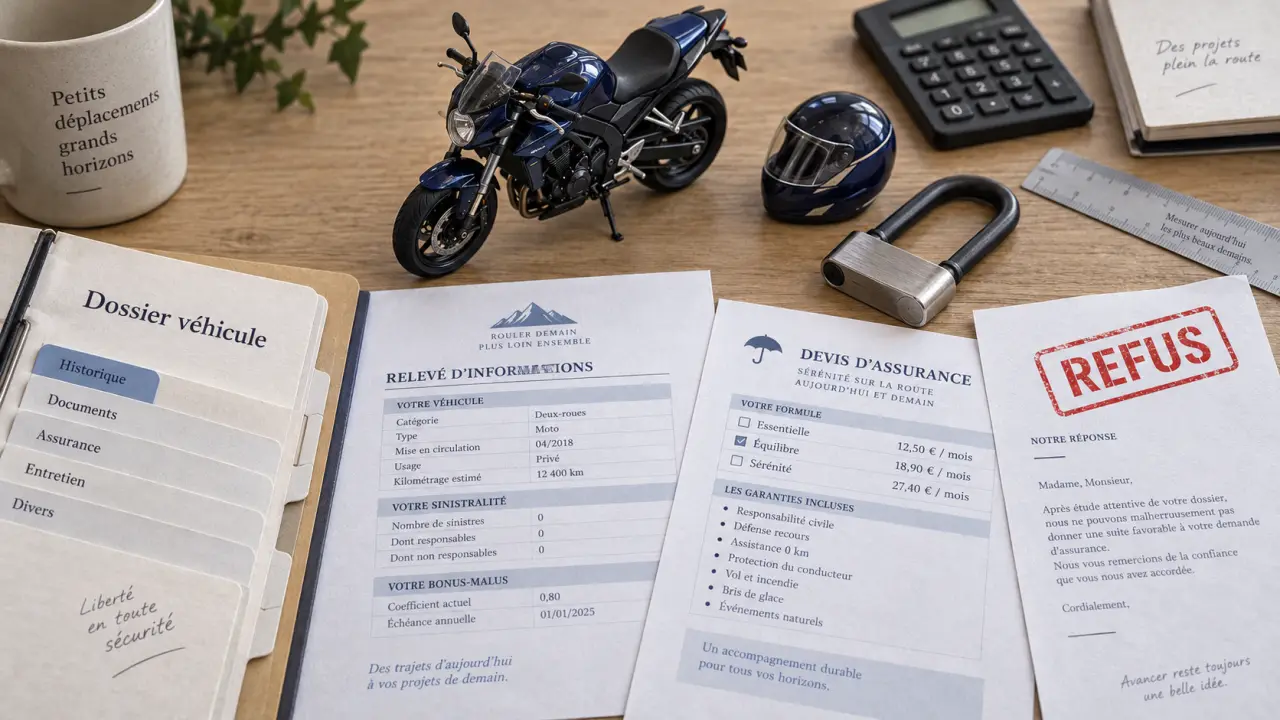
Être jeune permis et avoir été résilié par un assureur complique la recherche d’une assurance moto à La Réunion. La souscription reste toutefois possible selon le motif de la résiliation, votre expérience à moto, le modèle choisi et les éléments de votre dossier. L’objectif consiste d’abord à obtenir la responsabilité civile, obligatoire pour circuler, en déclarant précisément votre historique.
Un profil difficile, mais pas automatiquement inassurable
En assurance moto, le statut de jeune conducteur concerne généralement une personne titulaire du permis depuis moins de trois ans. L’assureur dispose alors de peu d’antériorité sur la conduite d’un deux-roues. Une résiliation s’ajoute à cette expérience limitée et peut pousser les compagnies généralistes à refuser le dossier ou à restreindre les garanties proposées.
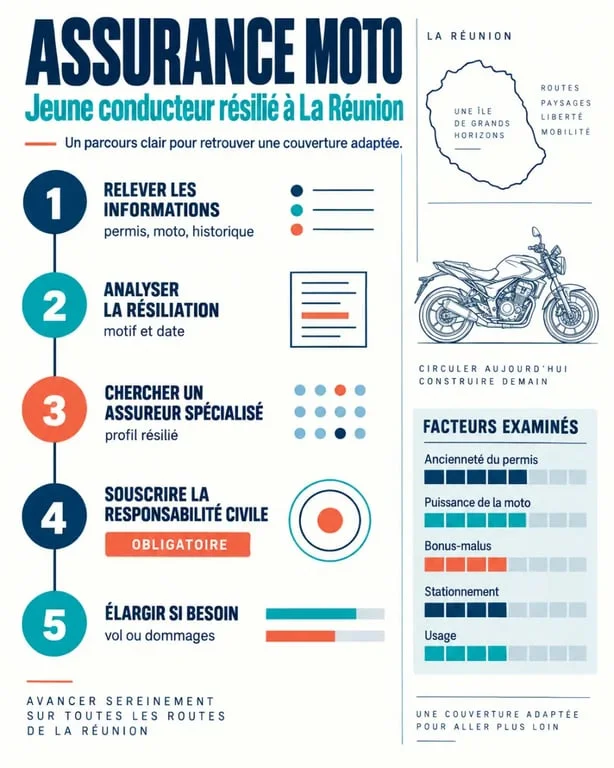
Le motif de résiliation pèse dans la décision. Un contrat interrompu pour non-paiement ne se lit pas comme une succession de sinistres responsables, une fausse déclaration ou une suspension de permis. La régularisation d’un impayé, les justificatifs disponibles et la continuité de la couverture peuvent aussi être examinés.
Il faut également distinguer le malus moto du malus auto. Les coefficients sont distincts, même si un assureur peut étudier l’ensemble des antécédents déclarés pour évaluer le risque. Une résiliation auto ne ferme donc pas automatiquement l’accès à une assurance moto, mais elle doit être signalée lorsqu’elle est demandée dans le questionnaire.
| Situation déclarée | Ce que l’assureur examine en priorité | Piste à privilégier |
|---|---|---|
| Impayé | Régularisation, continuité de couverture et motif précis | Formule au tiers et dossier justificatif complet |
| Sinistres responsables | Fréquence, coût et coefficient bonus-malus | Moto adaptée et garanties ciblées |
| Fausse déclaration ou sanction du permis | Nature des faits et documents administratifs | Étude par un intermédiaire spécialisé, sans garantie d’accord |
Le prix dépend autant de la moto que de votre historique
Il n’existe pas de tarif fiable sans devis personnalisé. À La Réunion, l’adresse de garage, le type de stationnement, l’usage domicile-travail ou loisir et les conditions locales de gestion du contrat peuvent influer sur la prime. L’âge, l’ancienneté du permis, les interruptions d’assurance, le niveau de franchise et le motif exact de la résiliation entrent aussi dans l’évaluation.
La surprime jeune conducteur peut augmenter fortement le montant demandé. Elle est traditionnellement dégressive, avec 100 % la première année, 50 % la deuxième et 25 % la troisième, avant une suppression à partir de la quatrième année, sous réserve des règles prévues par le contrat.
Le coefficient de réduction-majoration commence à 1. Une année sans sinistre responsable le réduit de 5 %, tandis qu’un sinistre totalement responsable entraîne une majoration de 25 %. Ces éléments peuvent peser sur le tarif, mais ils ne remplacent pas l’analyse du motif de résiliation, de la moto et de l’usage prévu.
Puissance et stationnement : deux leviers souvent sous-estimés
Une sportive ou un roadster puissant, avec un rapport poids/puissance élevé, sera souvent plus difficile à assurer qu’un scooter, une 125 cm³ ou une moto A2 raisonnablement motorisée. Le permis doit correspondre au véhicule. Le permis A2 est limité à 35 kW.
Choisir une moto cohérente avec son expérience peut faciliter l’étude du dossier et contenir la prime. Une machine moins puissante réduit parfois le niveau de risque perçu, sans garantir pour autant une acceptation.
Le lieu où la moto dort joue aussi sur le niveau de garantie demandé. Un véhicule stationné sur la voie publique n’est pas exposé au même risque de vol qu’un deux-roues placé dans un box fermé. Indiquez l’accès au garage, l’antivol utilisé et les éventuels dispositifs d’ancrage. Ces précisions aident à demander une garantie vol réaliste, plutôt qu’une formule trop large qui pourrait entraîner un refus global.
Choisir les garanties dans le bon ordre
La responsabilité civile est le socle légal de l’assurance moto. Elle indemnise les dommages causés aux tiers, mais ne couvre ni vos propres blessures ni les dégâts subis par votre moto. Après une résiliation, commencer par cette base peut être pragmatique si l’assureur n’accepte pas immédiatement une couverture plus étendue.
- Au tiers : responsabilité civile, avec parfois une défense-recours et une assistance selon le contrat.
- Tiers étendu : peut inclure le vol, l’incendie ou d’autres événements définis au contrat. Vérifiez les franchises et les exigences concernant l’antivol.
- Dommages ou tous risques : protection plus large, mais accès souvent plus sélectif pour un jeune conducteur résilié.
- Protection corporelle du conducteur : à examiner avec attention, car elle concerne vos dommages corporels en cas d’accident responsable.
Ne choisissez pas une garantie uniquement pour réduire le devis. Lisez les exclusions, les plafonds, l’assistance et les conditions d’indemnisation du casque et des équipements. Une formule moins chère, mais mal adaptée à un usage quotidien, peut laisser une protection insuffisante après un sinistre.
Préparer un dossier qui accélère la demande de devis
Un courtier ou un assureur spécialisé dans les profils aggravés peut présenter votre situation à des partenaires susceptibles de l’étudier. Il ne peut toutefois promettre ni acceptation ni tarif. Votre meilleure marge de manœuvre reste la transparence du dossier. Omettre une résiliation ou un sinistre peut compromettre la validité du contrat et l’indemnisation.
Les documents à réunir avant tout contact
- permis de conduire correspondant à la cylindrée et pièce d’identité ;
- certificat d’immatriculation ou caractéristiques précises de la moto ;
- relevé d’informations indiquant le coefficient, les sinistres et les périodes d’assurance ;
- courrier ou justificatif expliquant la résiliation, notamment en cas d’impayé régularisé ;
- décision administrative si le permis a été suspendu, annulé ou invalidé ;
- usage prévu, kilométrage estimé et adresse exacte de stationnement à La Réunion.
Le relevé d’informations permet de vérifier les antécédents, les sinistres, le coefficient et les éventuelles interruptions de couverture. Réunir ces pièces avant de contacter un assureur limite les échanges incomplets et facilite la comparaison.
Demandez plusieurs propositions comparables en conservant le même véhicule, le même usage et les mêmes garanties. Comparez la prime, mais aussi les franchises, les exclusions, l’assistance et les modalités d’indemnisation. Le montant annuel affiché ne suffit pas à juger une offre.
Après plusieurs refus : sécuriser au moins la couverture obligatoire
Commencez par vérifier l’exactitude de chaque déclaration. Vous pouvez ensuite envisager une moto moins exposée ou un niveau de garanties plus accessible. Un courtier habitué aux dossiers résiliés peut éviter de multiplier les demandes mal ciblées et présenter les informations aux interlocuteurs adaptés.
Un refus en assurance auto ne ferme pas mécaniquement l’accès à une assurance moto. Il doit toutefois être déclaré lorsqu’il est demandé. Le contrat moto est étudié selon ses propres critères, notamment le permis, le modèle, la puissance, l’usage et l’historique présenté.
Si aucun assureur n’accepte de couvrir la responsabilité civile, le Bureau central de tarification peut, sous conditions, intervenir après un refus d’assurance. Son rôle est de permettre l’accès à la garantie obligatoire. Il ne contraint pas un assureur à accorder le vol, les dommages ou une formule tous risques.
Cette démarche reste un recours. Elle se prépare avec un dossier complet et les éléments du refus reçu. Dans tous les cas, circuler sans responsabilité civile n’est pas une solution : commencez par rechercher cette couverture minimale, puis élargissez les garanties lorsque le dossier et l’offre disponible le permettent.
