

À La Réunion, assurer sa première moto est possible si le permis et le véhicule sont compatibles. Le devis dépend toutefois du profil du conducteur, de l’ancienneté du permis, de l’expérience en voiture, de la puissance de la moto, de l’usage prévu et du lieu de stationnement. Le bon réflexe est de vérifier l’assurabilité de la moto avant de l’acheter, puis de comparer des contrats offrant réellement les mêmes garanties.
Apprenti motard ou jeune conducteur : ce que l’assureur regarde en premier
Pour une assurance moto apprenti à La Réunion, le terme « apprenti » désigne généralement un conducteur récemment titulaire du permis moto ou encore peu expérimenté sur un deux-roues. L’assureur ne se limite pas à l’âge. Il étudie l’ancienneté du permis, les antécédents d’assurance, les éventuels sinistres, le type de moto et les conditions de circulation déclarées.
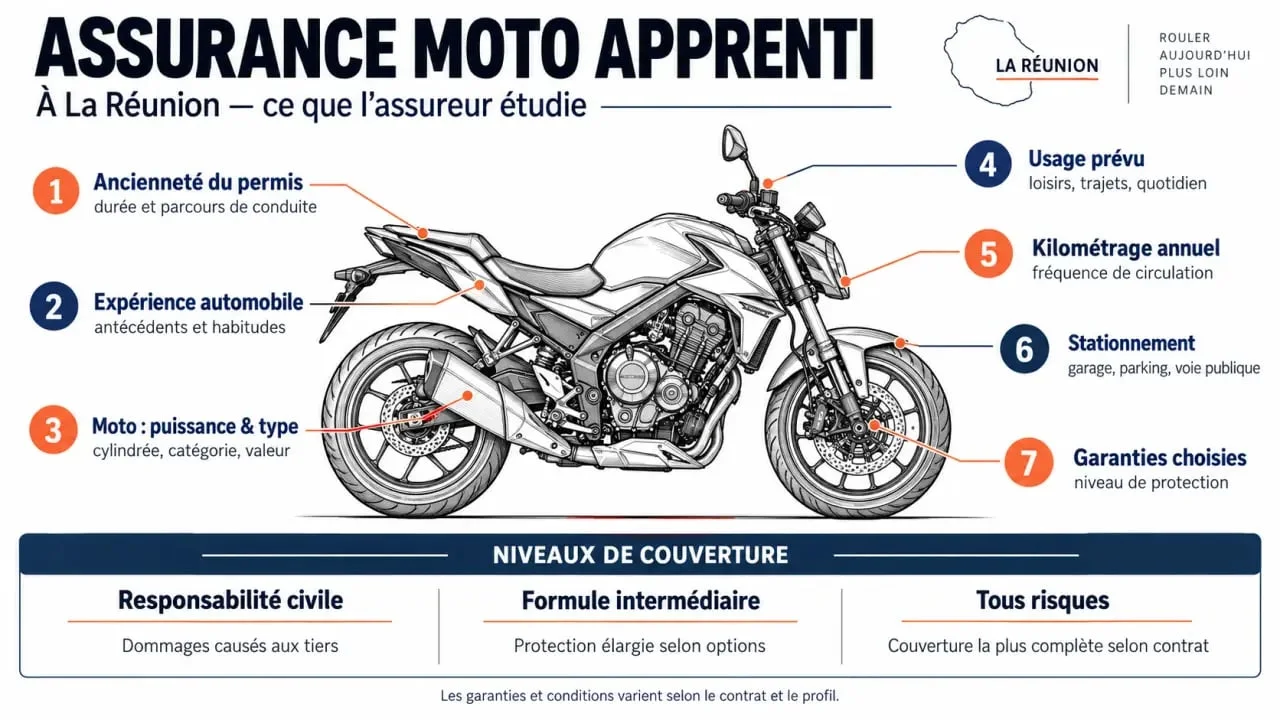
Le profil peut donc être différent d’un conducteur à l’autre. Un jeune permis qui n’a jamais été assuré ne présente pas le même historique qu’un automobiliste ayant plusieurs années de conduite. La compagnie peut aussi appliquer ses propres critères d’acceptation, ce qui explique les écarts entre les devis.
L’expérience automobile peut améliorer le dossier
Un conducteur qui possède plusieurs années d’assurance automobile sans sinistre n’est pas toujours traité comme un novice complet. Certaines compagnies prennent cette expérience en compte pour évaluer les habitudes de conduite et l’historique de bonus-malus. Elle ne remplace toutefois pas l’expérience à moto : l’équilibre, le freinage, la maîtrise du deux-roues et l’exposition au trafic correspondent à des risques spécifiques.
Demandez que votre relevé d’information auto soit étudié lors de la demande. Il peut aider à présenter un profil de novice relatif, surtout si vous avez été assuré sans interruption. En revanche, ne déclarez jamais une expérience moto que vous n’avez pas. Une information inexacte peut compliquer l’indemnisation après un sinistre et fragiliser votre contrat.
La puissance de la moto peut décider de l’acceptation
Le choix du véhicule est souvent le point qui bloque un devis. Une moto sportive, lourde ou très puissante peut être considérée comme inadaptée à un jeune permis, même si le conducteur a l’âge légal pour la conduire. Une 600 CBR Honda, par exemple, peut faire l’objet d’un refus ou de conditions plus restrictives pour un profil novice.
| Élément étudié | Effet possible sur le devis |
|---|---|
| Moto légère et puissance cohérente | Acceptation généralement plus simple |
| Modèle bridé ou bridable | Peut mieux correspondre au permis et au profil |
| Moto sportive ou très puissante | Surprime, garanties limitées ou refus possible |
| Permis récent ou moins de 21 ans | Critères d’acceptation souvent renforcés |
Selon certaines politiques commerciales, les conducteurs de moins de 21 ans ou titulaires du permis depuis moins de 2 ans peuvent être orientés vers des motos limitées à 34 ch, avec un poids minimal de 156 kg. Ces repères ne constituent pas une règle universelle. Les conditions varient selon la compagnie, le permis détenu et les caractéristiques exactes du modèle.
Avant toute commande, faites confirmer par écrit la compatibilité entre votre permis, le bridage éventuel et la moto envisagée. Cette vérification peut éviter de vous retrouver avec un véhicule difficile, voire impossible, à assurer dans les conditions souhaitées.
Pourquoi la première assurance moto coûte souvent plus cher
Une première assurance moto est fréquemment proposée à plein tarif, car l’assureur dispose de peu d’historique pour évaluer le risque. La prime ne dépend pas uniquement de la cylindrée. La valeur de la moto, son coût de réparation, la fréquence d’utilisation, le kilométrage prévu, le lieu de garage et les trajets domicile-travail ou domicile-études entrent aussi dans le calcul.
Le manque d’expérience peut donc peser sur le montant de la cotisation, tout comme une moto puissante ou coûteuse à réparer. Deux conducteurs avec le même âge peuvent recevoir des offres différentes si leur permis, leur véhicule, leur usage ou leur historique d’assurance ne sont pas identiques.
Éviter la spirale du contrat bon marché
Un tarif très bas peut entraîner une couverture insuffisante. Pour réduire la cotisation, certains conducteurs choisissent une franchise élevée, écartent la garantie vol ou renoncent à l’assistance. Le premier incident peut alors laisser une part importante des frais à leur charge.
À La Réunion, le stationnement mérite une attention particulière. Une moto garée régulièrement dehors n’expose pas le contrat de la même manière qu’un deux-roues placé dans un garage fermé. Déclarez précisément ce point et comparez le montant restant réellement à payer en cas de vol, de chute ou de panne. Le prix le plus bas n’est pas forcément le choix le plus adapté à votre situation.
Comparer les garanties, pas seulement la cotisation
La responsabilité civile est obligatoire, mais elle indemnise les dommages causés aux autres, pas ceux subis par votre moto. Une formule au tiers peut convenir à un véhicule de faible valeur, si vous acceptez de prendre en charge les dommages qui concernent votre propre deux-roues.
Une formule intermédiaire peut ajouter, selon le contrat, le vol, l’incendie ou certains événements climatiques. Le tous risques vise une protection plus étendue. Dans tous les cas, lisez les exclusions, les plafonds d’indemnisation et les franchises avant de souscrire. Vérifiez aussi les conditions applicables à la garantie du conducteur et à l’assistance.
Préparer un devis fiable auprès d’un assureur à La Réunion
Pour obtenir une réponse utile en ligne ou auprès d’une agence locale, préparez un dossier complet. Des informations précises limitent l’écart entre le tarif annoncé et la cotisation finale. Elles permettent aussi à l’assureur de vérifier plus rapidement l’adéquation entre votre profil et la moto choisie.
- permis moto et date d’obtention ;
- relevé d’information auto et moto, si vous en avez un ;
- carte grise ou caractéristiques exactes de la moto envisagée ;
- puissance, éventuel bridage, valeur et date d’achat ;
- usage prévu, kilométrage annuel et lieu de stationnement ;
- antécédents de sinistre, même lorsqu’ils ne vous semblent pas importants.
Demandez plusieurs devis en conservant exactement le même véhicule et les mêmes garanties. Comparez la cotisation annuelle, mais aussi la franchise, l’assistance, la protection du conducteur, les exclusions liées au vol et les modalités de déclaration d’un sinistre. Une comparaison fiable repose sur des offres réellement équivalentes.
En cas de refus, sollicitez un autre assureur ou un interlocuteur local. Les compagnies n’appliquent pas toutes les mêmes critères aux jeunes conducteurs. Un modèle refusé par une compagnie peut être accepté par une autre, parfois avec une surprime ou des garanties différentes. Demandez alors les conditions précises de l’offre plutôt que de comparer uniquement son montant.
Avant de signer, vérifiez que la formule couvre votre usage réel et que la moto est bien acceptée pour votre profil. Cette étape est souvent plus utile qu’une simple recherche d’assurance moto pas chère. Elle vous permet de demander un devis cohérent avec votre permis, votre véhicule et vos besoins à La Réunion.
