

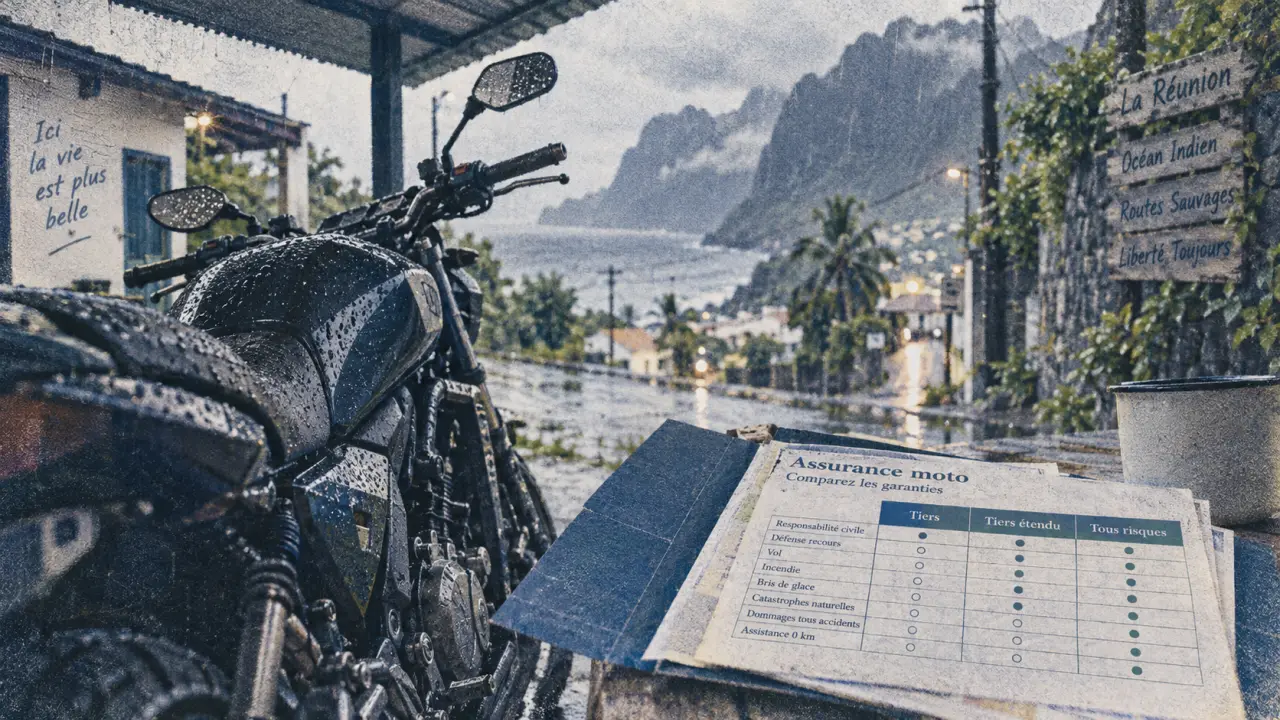
À La Réunion, assurer sa première moto au tiers permet de respecter l’obligation légale avec une cotisation généralement plus accessible qu’une formule tous risques. Cette solution économique ne couvre toutefois pas automatiquement votre deux-roues après une chute, un vol ou des intempéries. Avant de demander un devis, évaluez le niveau de risque que vous êtes prêt à conserver.
Ce que couvre réellement une assurance moto au tiers
La formule au tiers inclut la responsabilité civile, obligatoire pour tout véhicule terrestre à moteur, y compris une moto, un scooter ou un 50cc. Elle indemnise les dommages matériels et corporels que vous causez à un tiers lors d’un accident responsable : autre usager, piéton, passager, véhicule ou bien endommagé.
Cette garantie ne couvre pas automatiquement vos propres blessures ni les dégâts subis par votre moto. Une collision contre un obstacle, une chute seul, un acte de vandalisme ou un accident responsable peuvent donc rester entièrement à votre charge. Rouler sans assurance expose à des sanctions pouvant aller jusqu’à 3 750 € d’amende, ainsi qu’à une suspension du permis pouvant atteindre trois ans.
Vol, cyclone et inondation : des risques à vérifier contrat par contrat
Une formule au tiers simple n’inclut généralement pas les garanties vol, incendie ou dommages au véhicule. À La Réunion, les fortes pluies, les vents violents, les inondations et les épisodes cycloniques nécessitent donc une vérification attentive. La reconnaissance d’une catastrophe naturelle, les franchises et les exclusions varient selon le contrat. Examinez aussi les conditions de stationnement : une moto laissée dehors, sans point d’ancrage, n’est pas évaluée comme un deux-roues rangé dans un garage fermé.
Les risques peuvent se répéter au fil des trajets : embruns sur le littoral, ruissellement sur les routes en pente, projections et humidité persistante. Ces facteurs du quotidien comptent parfois davantage qu’un sinistre exceptionnel. Décrivez précisément votre lieu de garage et vos trajets pour obtenir des garanties cohérentes avec votre situation, plutôt qu’une couverture minimale inadaptée dès la première saison des pluies.
Pourquoi le prix est plus élevé pour un jeune conducteur
Le terme « jeune conducteur » ne dépend pas uniquement de l’âge. L’assureur examine surtout l’ancienneté du permis moto, votre expérience réelle sur deux-roues, vos antécédents de sinistres et votre coefficient de bonus-malus. Le permis voiture peut rassurer certains assureurs, mais il ne donne pas forcément droit à un transfert automatique du bonus auto vers l’assurance moto.
Une surprime est souvent appliquée pendant les premières années. Les repères couramment utilisés sont de +100 % la première année, +50 % la deuxième et +25 % la troisième, selon les conditions de l’assureur et le profil. Après une année sans sinistre responsable, le coefficient de réduction-majoration peut évoluer à 0,95. Le bonus maximal annoncé est de 0,50, atteint après 13 ans sans sinistre responsable.
| Critère étudié | Effet possible sur la prime ou l’acceptation |
|---|---|
| Permis moto récent | Surprime et choix d’assureurs plus limité |
| Puissance, cylindrée et modèle | Tarif plus élevé ou refus pour une moto sportive |
| Usage domicile-travail ou professionnel | Tarification adaptée à une circulation plus fréquente |
| Stationnement sécurisé | Meilleure appréciation du risque de vol |
| Sinistres et résiliations antérieurs | Conditions renforcées ou cotisation majorée |
50cc, 125cc et moto A2 : choisir un véhicule plus facile à assurer
Un 50cc ou un scooter 125cc peut sembler plus simple à assurer, mais aucune cylindrée ne garantit une acceptation automatique. Le modèle, sa valeur, son attractivité au vol, les modifications et l’usage déclaré restent déterminants. Dans certains profils, une 50cc peut même coûter plus cher qu’une 125cc, notamment si elle est souvent impliquée dans des sinistres ou particulièrement recherchée.
Pour un titulaire du permis A1 ou A2, une moto compatible avec son permis et adaptée à son niveau facilite généralement l’étude du dossier. À l’inverse, une sportive, une hypersport ou une machine puissante peut être refusée ou soumise à des conditions restrictives. Ne déclarez jamais une puissance modifiée, un débridage ou un usage différent de la réalité : une fausse déclaration peut compromettre l’indemnisation après sinistre.
Tiers, tiers étendu ou tous risques : l’arbitrage utile
Le choix ne repose pas uniquement sur la formule la moins chère. Comparez la cotisation avec la valeur que vous pourriez perdre. Pour une moto ancienne, peu onéreuse et stationnée à l’abri, le tiers simple peut être cohérent. Pour un véhicule récent financé à crédit, utilisé chaque jour ou exposé au vol, une protection renforcée mérite d’être chiffrée.
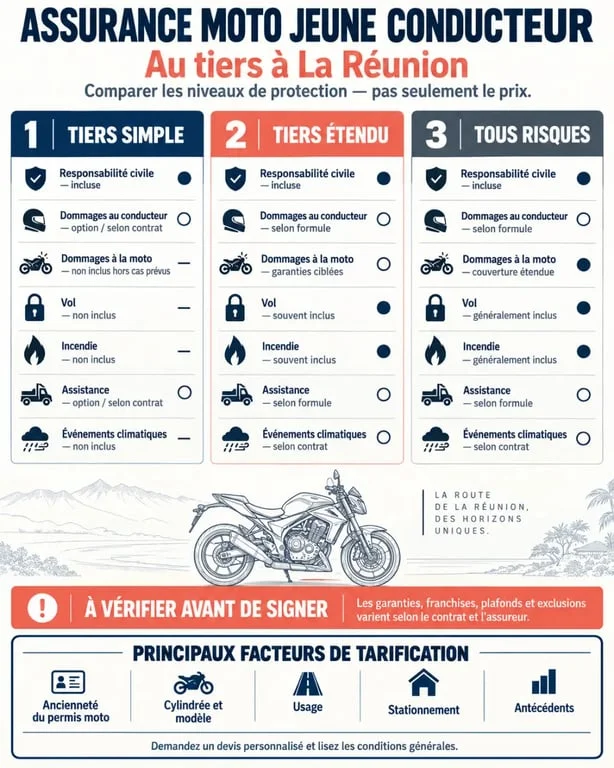
- Tiers simple : responsabilité civile, avec des options éventuelles selon le contrat.
- Tiers étendu : responsabilité civile complétée, par exemple, par le vol, l’incendie, l’assistance ou une garantie contre certains événements climatiques.
- Tous risques : protection plus large pour les dommages au véhicule, y compris dans davantage de situations responsables, sous réserve des franchises et des exclusions.
Avant de signer, comparez la garantie du conducteur, les plafonds d’indemnisation, l’assistance, la franchise vol et les exclusions liées au prêt du guidon ou à l’usage sur circuit. Deux devis affichant un tarif proche peuvent offrir une protection très différente.
Obtenir un devis moto au tiers adapté à La Réunion
Préparez votre permis, la carte grise ou les caractéristiques précises de la moto, votre relevé d’informations si vous avez déjà été assuré, ainsi que les détails de l’usage et du stationnement. Indiquez clairement si vous circulez à titre privé, pour les trajets domicile-travail ou dans le cadre professionnel.
Demander plusieurs propositions permet de comparer les conditions d’acceptation autant que le prix. Pour votre devis d’assurance moto jeune conducteur au tiers à La Réunion, communiquez la commune de résidence, le kilométrage estimé, la cylindrée et les protections souhaitées. Vous pourrez ainsi arbitrer sur des éléments concrets : cotisation, franchise, garanties climatiques et niveau d’assistance.
