

À La Réunion, le prix d’une assurance moto pour jeune conducteur dépend du profil, de la machine et de ses conditions de stationnement. Un permis A2 récent, une moto puissante ou un deux-roues garé sur la voie publique peuvent faire monter rapidement le devis. À l’inverse, une 125 cm³ d’occasion, un usage limité et un garage fermé aident souvent à maîtriser la cotisation.
Quels repères de prix pour un jeune motard à La Réunion ?
Il n’existe pas de grille tarifaire publique suffisamment homogène pour annoncer un prix moyen fiable propre à La Réunion. Les estimations nationales donnent toutefois un ordre de grandeur : une assurance moto jeune conducteur peut coûter entre 400 € et 3 000 € par an, selon la formule, la cylindrée et le niveau de risque accepté par l’assureur. Ces montants ne remplacent pas un devis local. L’île a ses propres contraintes de circulation, de stationnement, de réparation et de disponibilité des pièces.
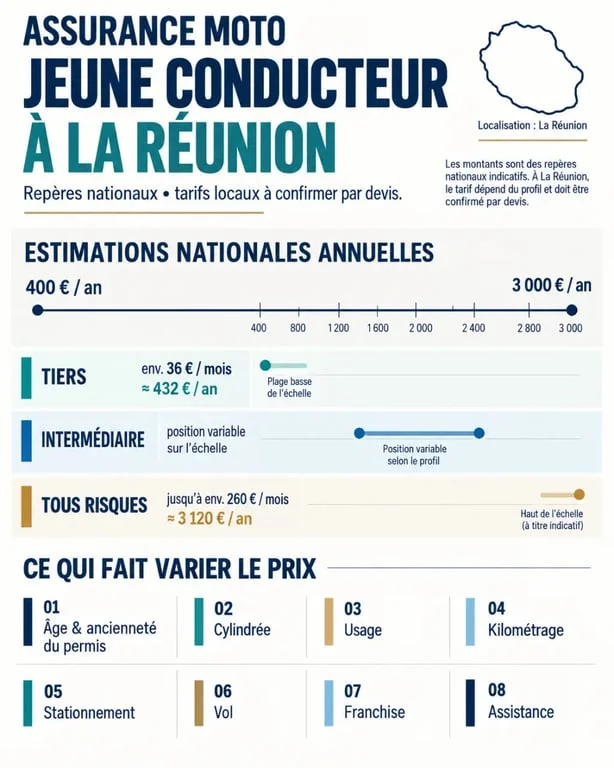
| Formule | Repère national indicatif | Protection principale | Profil adapté |
|---|---|---|---|
| Au tiers | À partir d’environ 36 € par mois dans un exemple | Responsabilité civile | Moto ancienne ou budget très serré |
| Intermédiaire | Variable selon les options | Tiers avec vol, incendie ou assistance selon le contrat | Deux-roues de valeur modérée |
| Tous risques | Jusqu’à environ 260 € par mois dans un exemple | Dommages à la moto, y compris après un accident responsable selon les conditions | Moto récente, financée ou coûteuse |
La cylindrée compte, mais elle n’explique pas seule le tarif. À titre de comparaison nationale, une 125 cm³ coûte autour de 200 € par an au tiers et 420 € tous risques. Une moto de 600 à 700 cm³ approche 400 € au tiers et 1 000 € tous risques. Pour un jeune conducteur, ces repères peuvent être fortement majorés.
Pourquoi la première année coûte-t-elle si cher ?
Un assureur peut considérer comme jeune conducteur un motard qui a peu d’ancienneté de permis ou peu d’historique d’assurance moto. L’expérience en voiture peut rassurer certaines compagnies, mais elle ne se transforme pas automatiquement en bonus-malus moto. L’assureur examine surtout l’exposition au risque sur un deux-roues, l’âge, les antécédents et la puissance du véhicule.
La surprime jeune conducteur diminue avec le temps
La surprime peut atteindre 100 % la première année, puis passer à 50 % la deuxième année et 25 % la troisième année, sous réserve des règles du contrat et de l’absence de sinistre responsable. Avec une prime de base de 500 €, le montant peut donc être doublé la première année. Ce surcoût n’est pas forcément permanent : une conduite prudente et un historique sans accident favorisent sa réduction.
Le bonus-malus évolue lui aussi au fil des années. Sans sinistre responsable, le coefficient baisse de 5 % par an. Il faut 13 années sans sinistre pour atteindre le coefficient maximal de 0,50. Pour un premier contrat, il vaut donc mieux choisir une couverture adaptée que réduire la cotisation au point d’augmenter fortement le reste à charge après un accident.
À La Réunion, regardez au-delà de la prime affichée
Avant de retenir l’offre la moins chère, vérifiez les conditions d’assistance : dépannage sur place, remorquage, véhicule de remplacement éventuel, réseau de réparateurs et prise en charge des pièces. Dans un territoire insulaire, ces éléments peuvent peser sur la durée d’immobilisation de la moto. Après de fortes intempéries, une garantie couvrant les dommages ou les événements climatiques peut aussi être plus utile qu’une petite économie mensuelle.
Vol, garage et franchise : les points à comparer
Une garantie vol n’est utile que si ses conditions correspondent à votre quotidien. Lisez les exigences concernant l’antivol homologué, le gravage, le lieu de stationnement et les justificatifs à fournir après un sinistre. Comparez aussi la franchise : une cotisation basse avec une franchise élevée peut devenir coûteuse si la moto est endommagée ou volée.
Les motos sportives ou très puissantes peuvent être difficiles à assurer lorsqu’on débute, notamment avec un permis A2. Une moto bridée, compatible avec la catégorie du permis, plus sobre et moins convoitée offre généralement davantage de possibilités de devis qu’un modèle sportif.
Choisir la formule selon la valeur réelle de la moto
La responsabilité civile est le minimum légal. Elle indemnise les dommages causés à autrui, mais pas les réparations de votre propre moto si vous êtes responsable. L’assurance au tiers peut convenir à une moto ancienne dont la valeur vénale est faible, à condition de pouvoir financer son remplacement.
- Au tiers : une solution minimale pour rouler légalement, à compléter éventuellement par l’assistance ou la protection du conducteur.
- Intermédiaire : un compromis adapté lorsqu’une garantie vol, incendie ou bris d’optique est nécessaire sans souscrire une couverture tous risques.
- Tous risques : une formule cohérente pour une moto neuve, financée ou difficile à remplacer, après vérification des exclusions et des plafonds d’indemnisation.
La protection du conducteur mérite une attention particulière. Elle couvre les conséquences corporelles pour le pilote, selon le niveau souscrit. Sur un deux-roues, cette garantie peut peser davantage dans le choix du contrat qu’une option portant uniquement sur la moto.
Réduire son devis sans sacrifier l’essentiel
Pour obtenir un prix d’assurance moto jeune conducteur plus raisonnable à La Réunion, demandez plusieurs simulations avec exactement les mêmes informations : modèle, date d’achat, usage, kilométrage annuel, lieu de garage et niveau de franchise. Sans cette base identique, comparer deux montants n’a pas beaucoup de sens.
- Choisissez une moto d’occasion, peu puissante et adaptée au permis A2.
- Déclarez un garage fermé si c’est votre situation réelle et installez l’antivol demandé par le contrat.
- Examinez l’assurance au kilomètre si vos trajets restent occasionnels.
- Supprimez les garanties doublonnées, tout en conservant une assistance utile et une protection du conducteur suffisante.
- Préparez le permis, le relevé d’information si vous en possédez un, la carte grise ou les caractéristiques de la moto, l’adresse de stationnement et l’estimation du kilométrage.
Ne vous arrêtez pas au montant annuel. Demandez le détail des franchises, des exclusions territoriales, des plafonds et des délais d’assistance. Un devis adapté à votre moto, à votre usage et à votre situation à La Réunion permet de sécuriser le premier contrat sans payer pour des garanties inutiles.
