

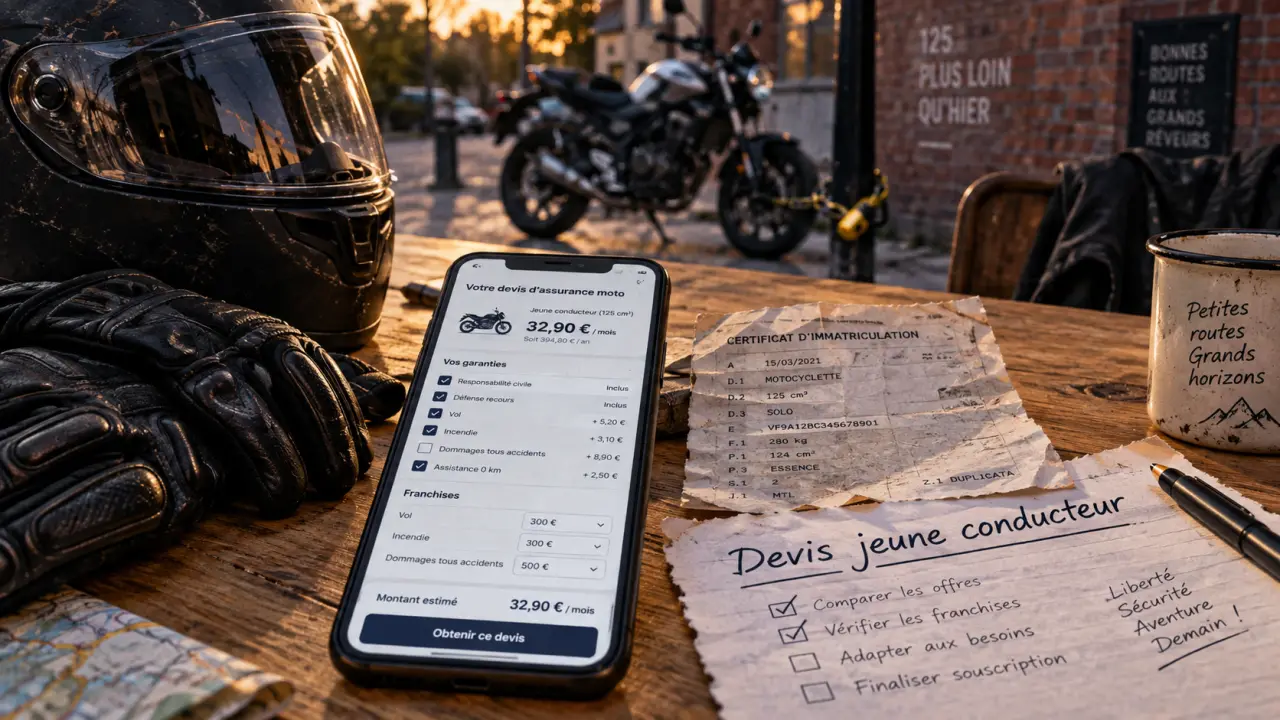
Pour un jeune permis, choisir une assurance moto ne consiste pas à retenir la cotisation la plus basse. Un devis en ligne permet de comparer rapidement les garanties, les franchises et les options selon votre moto, votre usage et votre expérience. Vous pouvez ainsi préparer une couverture adaptée avant de prendre le guidon, sans découvrir trop tard qu’une garantie manque.
Obtenir un devis personnalisé sans oublier les informations décisives
Un formulaire de devis demande généralement des renseignements sur le conducteur, le permis, la moto et son lieu de stationnement. Répondez avec précision. Une déclaration approximative peut fausser le tarif proposé ou compliquer l’indemnisation après un sinistre.
Préparez les éléments utiles avant la simulation
Gardez à portée de main la date d’obtention de votre permis A1 ou A2, les caractéristiques de la moto indiquées sur la carte grise, sa date de première mise en circulation, son usage et votre relevé d’information si vous avez déjà été assuré. Précisez aussi si le deux-roues dort dans un garage fermé, un parking collectif ou dans la rue. Le risque de vol n’est pas évalué de la même façon.
- Votre identité, votre adresse et votre historique d’assurance ;
- Le type de permis et sa date d’obtention ;
- La cylindrée, la puissance et la valeur de la moto ;
- Les trajets prévus : loisirs, domicile-travail ou usage régulier ;
- Le lieu de stationnement et les dispositifs antivol utilisés.
Après avoir comparé les offres, relisez le récapitulatif avant toute souscription. Vérifiez la date d’effet, le conducteur déclaré, les garanties incluses et les conditions d’une éventuelle prise d’effet immédiate.
Jeune conducteur moto : pourquoi le tarif varie autant
Le terme « jeune conducteur » désigne surtout un motard qui possède peu d’expérience, qu’il ait obtenu son permis récemment ou qu’il ne dispose pas encore d’un historique d’assurance. L’âge peut aussi entrer en compte selon les assureurs. L’ancienneté du permis, les antécédents et le type de moto pèsent toutefois fortement dans l’évaluation du risque.
Une moto puissante, récente ou recherchée augmente souvent la cotisation. Il en va de même pour un stationnement exposé ou des déplacements fréquents en zone dense. À l’inverse, une machine adaptée à un débutant, un usage limité et un garage sécurisé peuvent améliorer le profil. Lorsqu’ils existent, le bonus-malus et les sinistres antérieurs sont également pris en compte.
Le choix de la moto influence donc aussi le budget d’assurance. Une cylindrée raisonnable, des pièces moins coûteuses et un stationnement protégé limitent l’exposition au vol et aux réparations. Ces critères peuvent rendre une formule plus protectrice accessible qu’une moto très valorisée assurée au minimum.
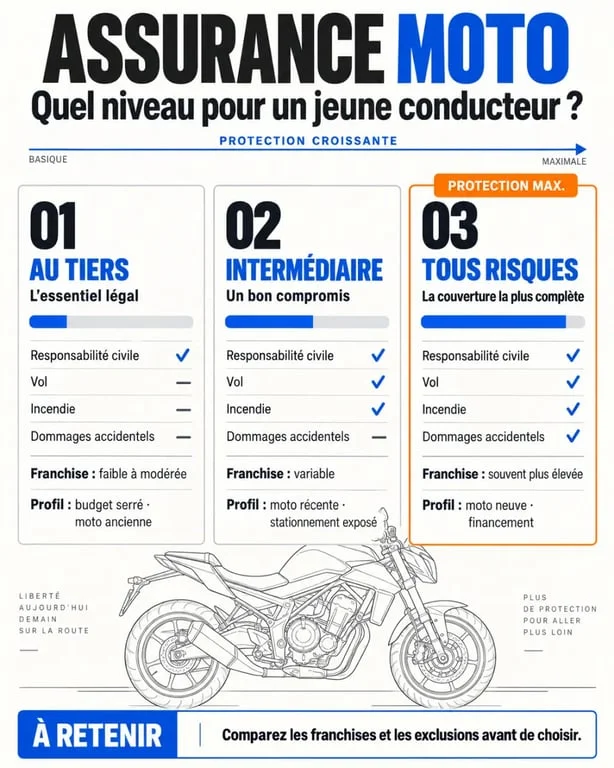
Au tiers, intermédiaire ou tous risques : choisir selon le risque réel
La responsabilité civile est obligatoire. Elle indemnise les dommages causés aux tiers, mais ne couvre pas à elle seule les réparations de votre moto après un accident responsable. Le choix dépend donc de la valeur du véhicule et de la somme que vous pourriez consacrer à son remplacement.
| Formule | Protection principale | Pour quel profil ? |
|---|---|---|
| Au tiers | Responsabilité civile, avec défense et recours selon le contrat | Moto ancienne ou budget très contraint |
| Intermédiaire | Garanties complémentaires, souvent contre le vol, l’incendie ou les événements climatiques | Deux-roues exposé au vol ou ayant encore une valeur significative |
| Tous risques | Protection étendue incluant les dommages accidentels selon les conditions du contrat | Moto récente, financée ou coûteuse à remplacer |
Pour une première moto d’occasion peu valorisée, l’assurance au tiers peut être cohérente si vous pouvez financer son remplacement. Pour une 125 cm³ récente, un scooter stationné dehors ou une moto A2 achetée à crédit, l’ajout du vol et des dommages accidentels mérite une comparaison attentive.
Garanties à examiner avant de valider le contrat
La protection du conducteur n’est pas une option secondaire
Après une chute seul ou un accident responsable, la responsabilité civile ne vous indemnise pas pour vos blessures. Examinez donc la garantie dommages corporels du conducteur, notamment ses plafonds, ses seuils d’intervention et les postes indemnisés. L’assistance peut intervenir après un accident et parfois après une panne, selon des règles de distance variables. L’assistance 0 km n’est pas systématiquement incluse.
Franchise, exclusions et équipement : les détails qui comptent
La franchise correspond à la somme qui reste à votre charge après l’indemnisation. Une prime attractive peut cacher une franchise élevée en cas de vol, de vandalisme ou de dommages. Lisez aussi les exclusions liées au prêt du guidon, à l’antivol exigé, à la conduite sous l’emprise de l’alcool ou de stupéfiants, ainsi qu’à un usage non déclaré.
Les conditions concernant l’équipement méritent également votre attention. Casque, gants, blouson et gilet airbag représentent un budget important. Une garantie dédiée peut couvrir certains éléments, dans les limites prévues par le contrat. Vérifiez les plafonds, les franchises et les conditions d’indemnisation avant de souscrire.
Réduire le coût sans sacrifier l’essentiel
Comparez plusieurs devis avec des garanties équivalentes, et pas seulement selon le montant mensuel. Vous pouvez ajuster la franchise, choisir une moto moins risquée, déclarer un stationnement sécurisé ou écarter les options dont vous n’avez pas besoin. Une formation complémentaire peut aussi être prise en compte par certains assureurs.
Le niveau de protection doit rester cohérent avec la valeur de la moto et votre capacité financière. Une franchise trop élevée peut réduire la cotisation, mais devenir difficile à payer après un sinistre. À l’inverse, une formule très complète n’est pas toujours pertinente pour une moto ancienne dont la valeur est limitée.
Si votre profil paraît difficile à assurer, contactez un conseiller. Un refus ne signifie pas qu’aucune solution adaptée n’existe. Avant de souscrire, posez-vous une dernière question : en cas de vol, de panne ou de chute, quelle somme pouvez-vous réellement assumer ? La réponse vous aidera à transformer un simple devis d’assurance moto en ligne en protection adaptée à vos premiers kilomètres.
