

Le premier devis d’assurance moto peut sembler élevé quand on débute. Pour réduire la cotisation sans sacrifier une protection utile, concentrez-vous sur les vrais leviers : le choix de la moto, la formule, le kilométrage, le stationnement et la franchise. Le bon contrat est celui qui correspond à votre risque et à votre capacité à payer en cas de sinistre.
Pourquoi le tarif est plus élevé au début
En assurance moto, le statut de jeune conducteur dépend surtout de l’expérience. Il concerne généralement les personnes qui ont moins de trois ans de permis moto ou peu d’antécédents d’assurance sur un deux-roues. L’âge ne suffit donc pas à déterminer le tarif. Un automobiliste expérimenté qui obtient son permis A2 peut être considéré comme novice lorsqu’il assure sa première moto.
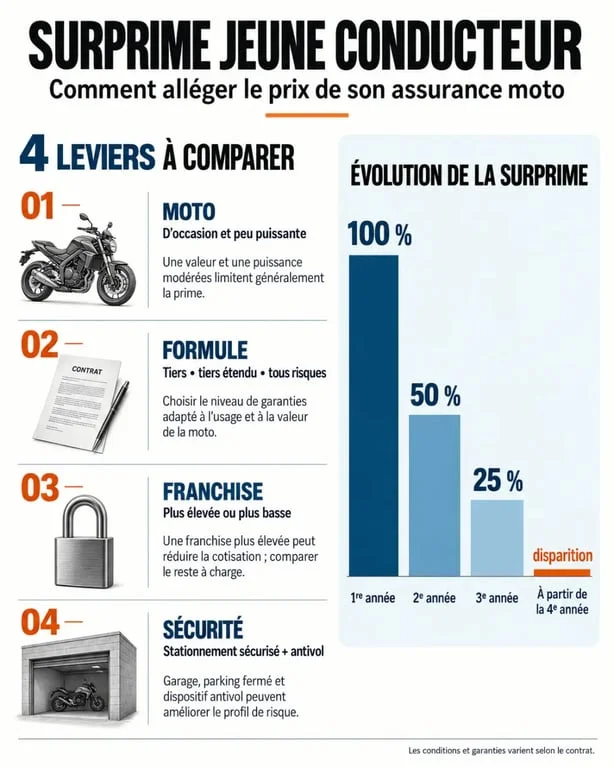
Le principal surcoût vient de la surprime jeune conducteur. Elle peut atteindre 100 % de la prime de base la première année. Sans sinistre responsable, elle diminue généralement à 50 % la deuxième année, puis à 25 % la troisième, avant de disparaître à partir de la quatrième année. Sur une prime de référence de 500 euros, la cotisation atteint alors 1 000 euros la première année, 750 euros la deuxième et 625 euros la troisième. L’écart cumulé sur trois ans s’élève à 875 euros par rapport à la prime de référence.
Le montant final dépend aussi de la moto, de la zone de résidence, de l’usage déclaré et des garanties choisies. Les estimations disponibles varient ainsi de 600 à 2 000 euros par an selon les profils. Une moyenne annoncée à 1 053 euros ne permet pas de prévoir votre tarif : seul un devis établi avec vos informations donne une estimation exploitable.
Commencer par une moto facile à assurer
Le choix du véhicule pèse souvent davantage sur le devis que la suppression de quelques options. Une moto d’occasion, peu puissante, d’une valeur modérée et compatible avec le permis A2 est habituellement plus accessible à assurer qu’un modèle neuf, sportif ou très recherché.
Puissance, valeur et risque de vol : le trio à surveiller
Une moto A2 est limitée à 35 kW, soit 47,5 ch, avec un rapport puissance/poids inférieur à 0,2 kW/kg. Cette compatibilité ne garantit pas un prix bas, mais elle évite d’ajouter le risque d’un modèle très puissant à celui d’un conducteur novice. Les sportives, hypersports et motos de collection peuvent entraîner une cotisation élevée, voire des conditions de souscription plus strictes.
Le tarif dépend de plusieurs facteurs liés entre eux : la valeur de la moto, son attractivité pour les voleurs, votre quartier, les trajets quotidiens et les conditions de stationnement. Une machine peu chère peut donc coûter plus cher à assurer qu’un modèle plus valorisé si elle est très volée et reste chaque soir dans la rue. Indiquez ces éléments avec précision lors de la simulation pour obtenir un devis cohérent.
Une moto sportive ou de collection n’est pas forcément impossible à assurer, mais le choix d’un assureur peut être plus limité pour un profil novice. Vérifiez notamment les conditions liées à la puissance, à l’usage du véhicule et au permis détenu avant de retenir un modèle.
Choisir la formule qui protège votre budget
La responsabilité civile, aussi appelée assurance au tiers, est obligatoire. Elle indemnise les dommages causés à autrui, mais ne rembourse pas vos propres dommages si vous êtes responsable. Pour réduire le prix de l’assurance moto jeune conducteur, comparez donc le coût de chaque formule avec la somme que vous pourriez réellement perdre après un sinistre.
| Formule | Protection principale | Profil adapté |
|---|---|---|
| Tiers simple | Responsabilité civile | Moto ancienne ou de faible valeur, budget serré |
| Tiers étendu | Responsabilité civile, souvent vol et incendie | Moto stationnée dehors ou exposée au vol |
| Tous risques | Protection plus large des dommages subis | Moto récente, financée ou difficile à remplacer |
Pour un scooter 125 estimé à 3 000 euros, un exemple affiche 650 euros au tiers, 850 euros avec les garanties vol et incendie, 1 000 euros en tiers étendu complet et 1 200 euros en tous risques. L’écart doit être comparé à votre épargne disponible et à la valeur vénale du véhicule. Une formule moins chère peut devenir coûteuse si elle vous laisse sans indemnisation après un accident responsable.
Activer les réductions sans déplacer le risque sur vous
La franchise : une économie, mais aussi un reste à charge
Augmenter la franchise peut faire baisser la prime. Dans l’exemple fourni, les économies atteignent 10 %, 20 % ou 30 % selon le niveau retenu. Mais une franchise de 750 euros n’est intéressante que si vous pouvez réellement payer cette somme après un accident ou un vol. Ne choisissez pas une franchise élevée uniquement pour obtenir le prix mensuel le plus bas. Vérifiez son montant pour chaque garantie, notamment le vol et les dommages.
Comparez aussi les franchises de 150, 300, 500 et 750 euros lorsqu’elles sont proposées. Le gain sur la cotisation doit rester proportionné au reste à charge. Une prime légèrement plus élevée peut être préférable si elle évite une dépense difficile à absorber.
Stationnement, antivol et kilométrage déclaré
Un garage privatif, un parking fermé ou un box réduit le risque déclaré par rapport à un stationnement régulier dans la rue. Un antivol homologué SRA peut aussi ouvrir droit à une réduction annoncée de 5 % à 12 % selon l’assureur. Le gravage et un traceur GPS peuvent compléter ce dispositif. Certains assureurs annoncent également 5 % de réduction pour le gravage et 10 % pour un traceur GPS.
Déclarez un kilométrage réaliste. Pour une moto utilisée le week-end ou sur de courts trajets, une assurance au kilomètre peut être plus adaptée qu’un forfait standard. Une sous-estimation volontaire reste risquée : les informations communiquées doivent correspondre à l’usage réel de la moto.
- Demandez si le prêt du guidon est couvert et sous quelles conditions.
- Vérifiez l’assistance, y compris l’éventuelle assistance 0 km.
- Contrôlez la garantie du casque, des gants, du blouson et des accessoires.
- Évitez toute déclaration inexacte sur le conducteur principal ou le stationnement.
Comparer les devis sur les bonnes lignes
Comparer uniquement le montant annuel donne une vision trompeuse. Alignez d’abord la même moto, le même usage, le même kilométrage et le même niveau de garanties. Examinez ensuite les franchises, les plafonds d’indemnisation, les exclusions liées au circuit ou à l’usage professionnel, ainsi que les conditions d’indemnisation en cas de vol.
Le regroupement des contrats peut aussi réduire la facture. Les remises annoncées vont de 10 % à 15 % pour une moto et une voiture, et de 15 % à 20 % avec une moto, une voiture et une habitation. Une réduction de 5 % à 10 % peut également être proposée pour une moto et une habitation. Certaines offres prévoient enfin 10 % de réduction pendant deux ans après l’obtention d’un permis A1 ou A2 auprès d’une moto-école AFDM. Ces avantages varient selon l’assureur et doivent être confirmés dans les conditions du devis.
Être déclaré conducteur secondaire sur le contrat de ses parents peut parfois être étudié, sous réserve de l’acceptation de l’assureur et d’une déclaration exacte de l’usage. Cette solution ne doit pas servir à dissimuler le conducteur principal.
Avant de souscrire, préparez votre permis de conduire, la carte grise et le formulaire demandé par l’assureur. Demandez plusieurs simulations, puis comparez les garanties avec les exclusions. Le contrat le moins cher n’est intéressant que si sa franchise, ses plafonds et ses conditions de remboursement restent compatibles avec votre budget. C’est la meilleure façon de réduire le prix de l’assurance moto jeune conducteur sans transformer le premier sinistre en difficulté financière.
