

À La Réunion, un scooter de 50 cm³ ou un cyclomoteur conduit avec un permis AM doit être assuré avant sa mise en circulation. La responsabilité civile est le minimum légal, mais elle ne couvre ni le vol du véhicule ni vos propres dommages après un accident. Pour un jeune conducteur et sa famille, le choix doit donc porter sur les garanties, les franchises et les conditions de souscription, pas uniquement sur le prix du devis.
Permis AM : quels véhicules peuvent être assurés à La Réunion ?
Le permis AM, anciennement appelé BSR, est accessible à partir de 14 ans. Il permet notamment de conduire un cyclomoteur de moins de 50 cm³, limité à 45 km/h, ou un quadricycle léger à moteur. Ce dernier doit respecter une limite de 425 kg à vide et une puissance maximale de 6 kW.
L’obtention du permis AM repose notamment sur l’ASSR de niveau 1 ou 2 et sur une formation pratique annoncée à 8 heures. Ce permis ne permet pas de conduire une moto de 125 cm³. Un scooter 50 cm³ et une moto 125 cm³ ne relèvent donc ni des mêmes conditions de conduite ni nécessairement de la même étude d’assurance.
L’assurance reste obligatoire, même pour un petit scooter
Tout véhicule terrestre à moteur doit disposer au minimum d’une responsabilité civile obligatoire. Cette garantie indemnise les dommages corporels et matériels causés à des tiers lorsque le conducteur est responsable. Elle s’applique au cyclomoteur comme au scooter, y compris lorsque le véhicule roule peu ou sert principalement aux trajets scolaires.
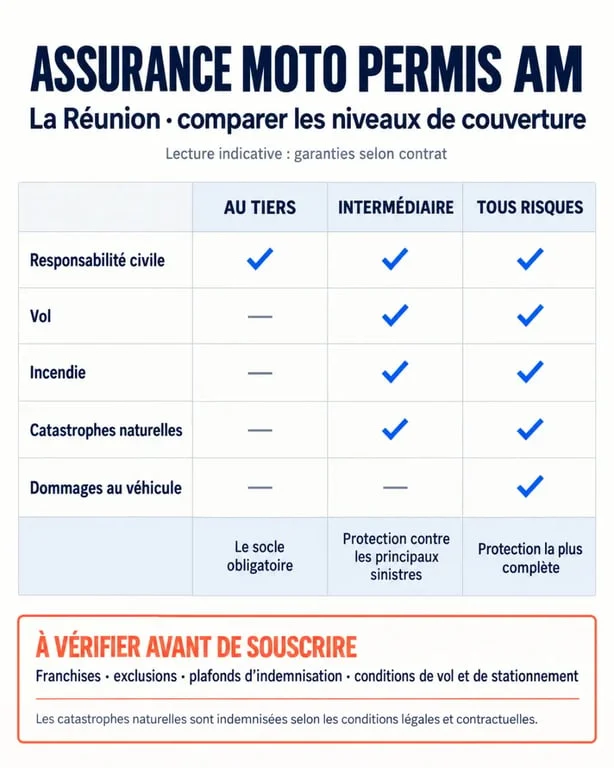
Cette couverture ne paie toutefois pas les réparations de votre propre deux-roues après une chute responsable. Elle ne prévoit pas non plus automatiquement son remplacement en cas de vol ou d’incendie. Pour un conducteur mineur, le parent ou le représentant légal intervient généralement dans la souscription. L’assureur doit alors connaître l’identité du conducteur habituel, celle du souscripteur et l’usage réel du véhicule.
Tiers, intermédiaire ou tous risques : choisir selon le risque réel
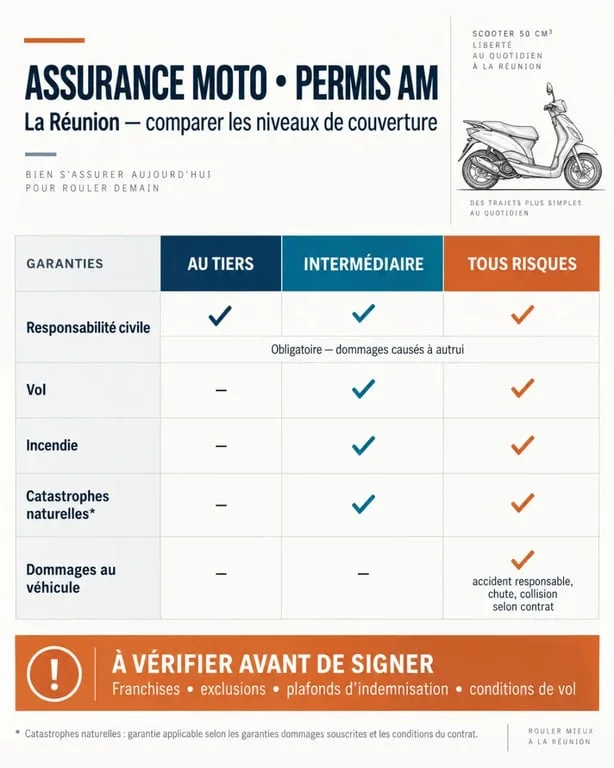
Les noms des contrats changent selon les assureurs. Certaines offres sont présentées sous les appellations BASE, ECO ou OPTIMA. La comparaison doit donc porter sur le détail des garanties, et non sur le seul nom de la formule.
| Formule | Protection principale | À envisager si… |
|---|---|---|
| Au tiers | Responsabilité civile, parfois défense-recours | Le budget est prioritaire et le véhicule a une valeur limitée. |
| Intermédiaire | Garanties complémentaires selon le contrat, comme le vol, l’incendie ou les catastrophes naturelles | Le scooter stationne souvent dehors ou représente un investissement important. |
| Tous risques | Garanties étendues, dont les dommages tous accidents selon les conditions prévues | Vous souhaitez protéger le véhicule après une chute ou une collision responsable. |
À La Réunion, les événements climatiques méritent une vérification attentive. Une garantie catastrophes naturelles peut intervenir dans les conditions prévues au contrat lorsqu’un événement fait l’objet d’une reconnaissance appropriée. Elle ne remplace pas automatiquement les garanties contre le vent, l’inondation, l’incendie ou les dommages au véhicule. Il faut examiner le mécanisme prévu, les exclusions et la franchise.
Le bon arbitrage dépend surtout de la perte que vous pourriez supporter. Demandez-vous combien coûteraient une réparation, un remplacement ou une immobilisation sans scooter. Un stationnement en résidence sécurisée, un antivol adapté et un usage limité peuvent réduire l’exposition. À l’inverse, un véhicule garé chaque nuit sur la voie publique justifie une étude plus attentive de la garantie vol.
Franchises, équipements et usages : les détails qui changent l’indemnisation
Une franchise est la somme qui reste à votre charge après un sinistre couvert. Deux contrats proposant une garantie vol peuvent donc offrir une protection très différente. Vérifiez aussi les plafonds d’indemnisation, les modalités prévues en cas de tentative de vol et les exigences éventuelles concernant l’antivol ou le lieu de stationnement.
La défense pénale et le recours amiable ou judiciaire peuvent aider à faire valoir vos droits après un accident. Les équipements du motard, comme le casque, les gants, le blouson ou l’airbag moto, ne sont pas systématiquement inclus. Une garantie dédiée peut être nécessaire.
L’usage déclaré compte également. Un trajet privé occasionnel, un déplacement domicile-travail et un usage professionnel ne présentent pas le même risque pour l’assureur. Une déclaration inexacte peut créer un écart entre la situation réelle et les conditions du contrat. Le conducteur doit donc préciser l’utilisation habituelle du deux-roues dès la demande de devis.
Préparer un devis d’assurance deux-roues à La Réunion
Un devis personnalisé permet de comparer les conditions proposées par un assureur direct, un courtier local ou un service de mise en relation avec plusieurs partenaires. Le tarif dépend notamment de l’âge et de l’expérience du conducteur, de la cylindrée, du modèle, de la valeur du véhicule, de la commune de circulation, du stationnement habituel, des antécédents et des garanties retenues. Il n’existe donc pas de prix unique pour une assurance scooter 50 cm³.
- Le permis AM ou le document correspondant au droit de conduire ;
- Le certificat d’immatriculation du cyclomoteur ou du scooter ;
- Les informations sur le conducteur habituel et le souscripteur légal si le conducteur est mineur ;
- L’usage prévu : privé, domicile-travail ou professionnel ;
- Le lieu de stationnement et, si disponible, le relevé d’informations.
Avant de signer, comparez des contrats présentant un niveau de garanties équivalent. Regardez le montant des franchises, les exclusions, les plafonds, la protection contre le vol, l’assistance éventuelle et la prise en charge des équipements. Une déclaration exacte dès la demande de devis évite de découvrir, au moment d’un sinistre, qu’un usage ou qu’un conducteur n’était pas couvert comme prévu.
