

Pour un premier contrat moto à La Réunion, le tarif ne suffit pas pour faire un choix adapté. Votre assurance doit correspondre à la cylindrée, à la valeur du deux-roues, à vos trajets et à votre expérience de conduite. Des garanties clairement définies vous évitent de découvrir, après un accident, une panne ou un vol, une dépense qui reste à votre charge.
Partir de votre moto, de votre permis et de vos trajets
Un assureur étudie le véhicule et le profil du conducteur. Les besoins diffèrent entre un cyclomoteur de 50 cm³, un scooter ou une moto jusqu’à 125 cm³, et une cylindrée supérieure à 125 cm³. Le type de permis, notamment le permis A2, l’ancienneté de conduite, l’absence d’historique d’assurance et l’usage quotidien ou de loisir entrent aussi dans l’évaluation du risque.
À La Réunion, décrivez précisément vos déplacements : domicile-travail, circulation urbaine, routes de montagne, stationnement à l’extérieur ou garage fermé. Une moto utilisée chaque jour et garée sur la voie publique n’est pas exposée comme un deux-roues réservé aux balades. Ces informations permettent d’obtenir un devis adapté au risque réel, plutôt qu’une formule standard qui laisserait des besoins importants de côté.
Les 4 garanties à vérifier avant de signer
Responsabilité civile et défense-recours
La responsabilité civile est obligatoire pour tout véhicule terrestre à moteur. Elle indemnise les dommages corporels et matériels causés aux tiers, y compris à un passager. Elle ne répare pas votre moto et ne couvre pas automatiquement vos propres blessures. La garantie défense pénale et recours complète cette protection : elle peut organiser votre défense après un accident et vous aider à exercer un recours contre un responsable identifié.
Protection corporelle du conducteur
Pour un premier contrat, la garantie conducteur mérite une attention particulière. Après un accident responsable ou sans tiers identifiable, la seule responsabilité civile peut ne pas couvrir vos dommages corporels. Comparez le plafond d’indemnisation, le seuil d’AIPP prévu au contrat et les exclusions. Selon les offres, la protection du conducteur peut atteindre 1 000 000 € ou 1,2 M€ en option.
Vol, incendie et événements naturels
Une garantie vol-incendie est pertinente lorsque le véhicule a une valeur significative ou dort dans un lieu exposé. Vérifiez les obligations de stationnement et d’antivol, les conditions applicables en cas de tentative de vol ainsi que la franchise. À La Réunion, contrôlez aussi la présence des garanties catastrophes naturelles et événements climatiques, ainsi que leurs conditions de déclenchement.
Assistance et mobilité
Une assistance en cas de panne ou d’accident réduit les conséquences d’une immobilisation. La distance d’intervention compte beaucoup : certaines garanties prévoient une franchise de 30 km en cas de panne, tandis que d’autres proposent une assistance sans franchise kilométrique. Si vous utilisez votre deux-roues chaque jour, vérifiez aussi les conditions de prêt d’un véhicule de remplacement, notamment après un vol.
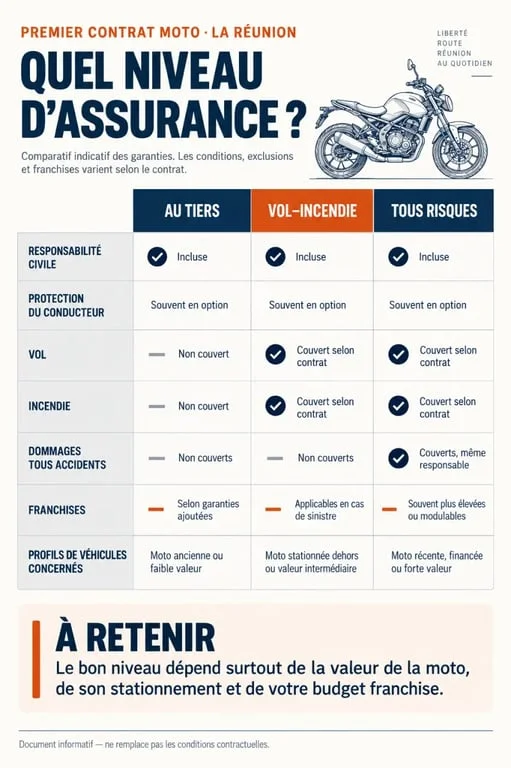
Au tiers, vol-incendie ou tous risques : choisir sans payer à l’aveugle
| Formule | Protection principale | Profil souvent adapté |
|---|---|---|
| Au tiers | Responsabilité civile et garanties associées selon le contrat | Deux-roues ancien ou de faible valeur, budget très contraint |
| Vol-incendie | Tiers complété par le vol, l’incendie et parfois les événements naturels | Moto stationnée dehors ou véhicule difficile à remplacer |
| Tous risques | Dommages tous accidents, avec franchise et conditions | Moto récente, financée ou à forte valeur |
Le prix ne doit pas faire oublier la franchise, c’est-à-dire la somme qui reste à votre charge après un sinistre. Examinez aussi le plafond des garanties, la vétusté appliquée et le mode d’indemnisation : valeur à dire d’expert, valeur d’achat ou indemnisation renforcée. Pour une moto récente, une valeur d’achat pendant 12 mois, parfois extensible à 24 mois selon l’offre, peut modifier sensiblement l’intérêt d’une formule.
Comparez également les détails qui influencent directement le montant remboursé : plafond de l’équipement, franchise vol, assistance depuis le domicile et valeur retenue pour la moto. Avant de choisir entre deux tarifs, mettez ces éléments face à face. L’écart de cotisation peut être moins significatif que la différence de protection après un sinistre.
Ne pas oublier le pilote, les accessoires et le top-case
Casque, gants, blouson, bottes, airbag, antivol, bagagerie et accessoires ne sont pas toujours inclus dans la garantie de base. Une protection dédiée à l’équipement du conducteur peut prévoir une indemnisation sans vétusté pendant une période définie. Certaines formules annoncent jusqu’à 2 000 € sans vétusté pendant 5 ans, tandis que des options peuvent couvrir les accessoires et équipements jusqu’à 10 000 €.
Le contenu du top-case demande la même vérification. Les objets personnels, le matériel professionnel ou les appareils électroniques peuvent relever de garanties distinctes, voire être exclus. Demandez le détail écrit des biens garantis, des plafonds et des justificatifs attendus. Un équipement de sécurité comme un airbag moto peut renforcer la protection physique du pilote, mais il ne remplace pas une garantie corporelle du conducteur.
Préparer un devis moto à La Réunion et comparer utilement
Pour demander un devis d’assurance moto pour un premier contrat à La Réunion, préparez votre permis, la carte grise ou les caractéristiques du véhicule, sa date de mise en circulation, son mode de stationnement et l’usage prévu. Indiquez aussi honnêtement vos antécédents d’assurance et vos éventuels sinistres. L’absence de bonus-malus n’empêche pas de souscrire, mais l’absence d’historique fait partie des critères examinés.
- Comparez les garanties incluses, pas uniquement la cotisation annuelle.
- Relevez les franchises applicables au vol, à la panne et aux dommages.
- Vérifiez les plafonds de la garantie conducteur et des équipements.
- Contrôlez les exclusions liées à l’usage, au prêt du guidon et au stationnement.
- Demandez les conditions précises d’assistance et de véhicule de remplacement.
- Choisissez un interlocuteur capable d’expliquer les conditions locales et de vous accompagner lors de la souscription.
Un devis personnalisé, en ligne ou auprès d’un conseiller présent à La Réunion, doit permettre de comparer des protections équivalentes. Relisez les conditions avant de valider le contrat, en particulier les franchises, les plafonds et les exclusions. Pour un premier contrat, cette vérification vous aide à choisir une couverture cohérente avec votre moto et votre usage dès le premier trajet.
