

Pour assurer une KTM 390 Duke à La Réunion avec un permis récent, le meilleur choix ne consiste pas forcément à retenir le devis le moins cher. Cette moto de 373,2 cm³, accessible avec le permis A2 selon sa configuration, nécessite une couverture adaptée à son usage, à sa valeur et à son lieu de stationnement. La responsabilité civile est obligatoire, mais elle ne couvre ni votre moto ni vos blessures si vous êtes responsable d’un accident.
Pourquoi le profil jeune conducteur modifie le devis
Pour établir un devis, l’assureur examine plusieurs éléments : ancienneté du permis, antécédents d’assurance, bonus-malus, sinistres éventuels, commune de résidence, fréquence d’utilisation et conditions de garage. Un premier contrat moto ou l’absence de relevé d’information peut donc influencer le tarif, les franchises ou les conditions d’acceptation.
Le statut de jeune conducteur ne rend pas automatiquement une Duke 390 impossible à assurer. En revanche, un dossier complet et des informations précises permettent de comparer des offres réellement adaptées. L’âge, l’expérience de conduite, la puissance de la moto, sa valeur et le niveau de garantie choisi entrent aussi dans l’évaluation du risque.
Permis A2, conformité et usage déclaré
Avant toute souscription, vérifiez que la moto correspond à votre permis et que ses caractéristiques concordent avec le certificat d’immatriculation. Une modification non déclarée, un débridage ou un usage différent de celui indiqué dans le contrat peut compliquer l’indemnisation après un sinistre.
Déclarez également l’utilisation réelle de la Duke 390 : trajets domicile-travail, déplacements quotidiens, usage privé ou sorties de loisir. Le mode de stationnement compte aussi. Un garage fermé, un stationnement sur la voie publique ou un lieu sécurisé peuvent entraîner des conditions différentes, notamment pour la garantie vol.
Comparer les trois niveaux de protection utiles
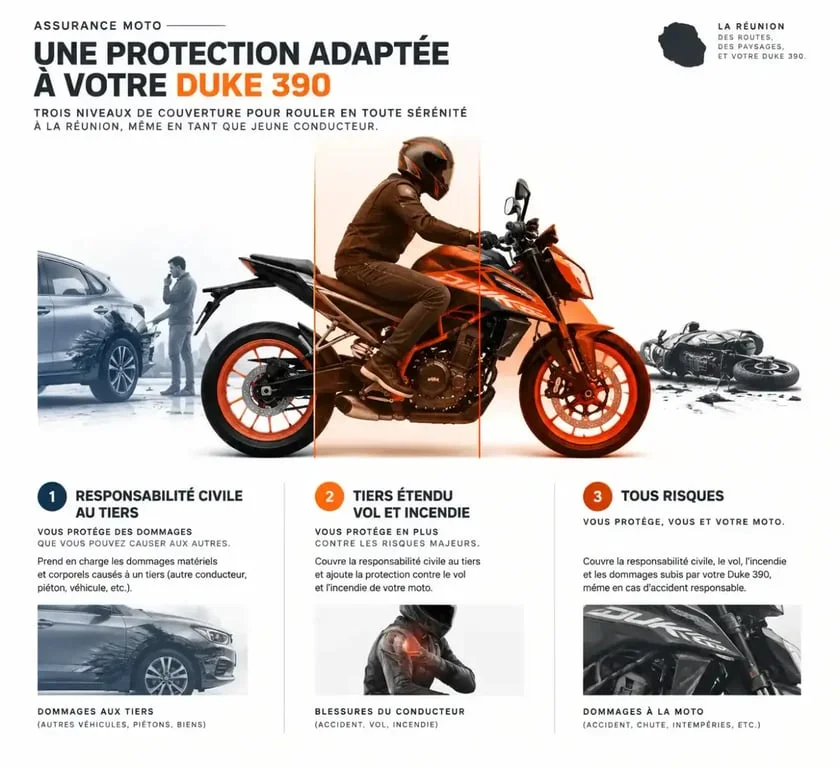
| Formule | Protection principale | Pour quel besoin ? |
|---|---|---|
| Tiers | Responsabilité civile, avec parfois défense pénale et recours | Budget serré et perte financière de la moto supportable |
| Tiers étendu | Garanties ajoutées selon le contrat : vol, incendie, événements climatiques ou bris de glace | Protection de la moto contre des risques ciblés |
| Tous risques | Dommages à la moto, y compris après un accident responsable, sous réserve de la franchise | Duke récente, financée ou difficile à remplacer |
La formule au tiers répond à l’obligation légale en couvrant les dommages causés aux tiers et au passager. Elle ne rembourse cependant pas les réparations de votre KTM et ne prend pas en charge vos blessures. La formule tiers étendu peut offrir un compromis pertinent lorsque la garantie vol et incendie est bien définie.
La formule tous risques couvre plus largement les dommages subis par la moto. Son intérêt dépend de la valeur de la Duke 390, de son ancienneté, du montant de la franchise et de votre capacité à financer vous-même une réparation ou un remplacement. Une moto récente ou financée justifie généralement une analyse plus attentive de cette option.
Les garanties à privilégier pour une Duke 390
La garantie du conducteur avant tout
À moto, la garantie du conducteur peut intervenir pour les préjudices corporels, une perte de revenus, l’aide à domicile ou le décès, selon les limites prévues au contrat. Elle complète la responsabilité civile, qui indemnise les tiers mais pas le conducteur responsable.
Comparez le plafond d’indemnisation et les seuils d’AIPP, c’est-à-dire l’atteinte à l’intégrité physique et psychique. Certaines offres annoncent une protection pouvant atteindre 1 million d’euros. Le montant réellement versé dépend toutefois des conditions contractuelles, du taux retenu et des exclusions applicables.
Vol, assistance et équipement : les détails qui comptent
Pour la garantie vol, examinez les exigences relatives à l’antivol homologué, au lieu de stationnement, aux justificatifs et au délai de déclaration. Vérifiez aussi les événements couverts, comme l’incendie ou certains événements climatiques, ainsi que la méthode d’indemnisation prévue.
L’assistance 0 kilomètre peut faciliter la prise en charge après une panne, une crevaison, une perte de clés ou un accident. Selon les contrats, elle comprend le dépannage, le remorquage, le retour au domicile, la poursuite du voyage ou un véhicule de remplacement. Assurez-vous que ces services sont bien disponibles à La Réunion et regardez leurs limites.
La couverture des équipements doit être étudiée séparément. Elle peut concerner le casque, les gants, le blouson certifié CE, le gilet airbag, les accessoires et le contenu du top case. Les plafonds, la vétusté et les conditions de déclaration peuvent modifier fortement l’indemnisation. Un équipement bien couvert nécessite donc une garantie dédiée et des justificatifs d’achat conservés.
Franchises, exclusions et indemnisation : le vrai coût après sinistre
Deux devis affichant une cotisation similaire peuvent entraîner un reste à charge très différent. La franchise correspond à la somme qui reste à payer après un sinistre garanti. Demandez si son montant varie selon le vol, l’accident responsable ou le bris de glace, et si une option permet de la réduire.
Examinez aussi la méthode d’indemnisation : valeur à neuf, valeur à dire d’expert, application de la vétusté et éventuelle majoration pour une moto de plus de 2 ans. Certaines offres prévoient une majoration de 15 % de la valeur à dire d’expert pour les motos de plus de 2 ans. Cette disposition doit être vérifiée dans les conditions du contrat concerné.
- Contrôlez les plafonds de la garantie du conducteur et de la couverture des équipements.
- Identifiez les exclusions liées à l’alcool, aux stupéfiants, à la conduite sans permis valide ou aux modifications non déclarées.
- Vérifiez les règles applicables au prêt de la moto et au conducteur secondaire.
- Demandez les modalités d’assistance à La Réunion, notamment le remorquage et le véhicule de remplacement.
Obtenir un devis d’assurance moto à La Réunion sans perdre de temps
Pour comparer efficacement, contactez un assureur moto local, un agent ou un spécialiste proposant une souscription à La Réunion. Préparez votre permis, le certificat d’immatriculation ou les informations de la Duke 390, un justificatif de domicile et votre relevé d’information si vous en avez un.
Ajoutez les informations sur l’usage de la moto, son lieu de stationnement, sa valeur et les éventuelles modifications. Certains acteurs locaux annoncent un devis en 3 minutes. Utilisez cette rapidité pour demander plusieurs simulations à garanties équivalentes, plutôt que pour comparer uniquement des cotisations présentées avec des niveaux de protection différents.
Au moment de choisir, mettez côte à côte la franchise vol, le plafond de la garantie du conducteur, l’assistance 0 kilomètre, la couverture des équipements et les exclusions. Pour un jeune conducteur, une formule un peu plus complète et lisible peut offrir une meilleure protection qu’un contrat d’appel dont les limites apparaissent après un accident ou un vol.
