

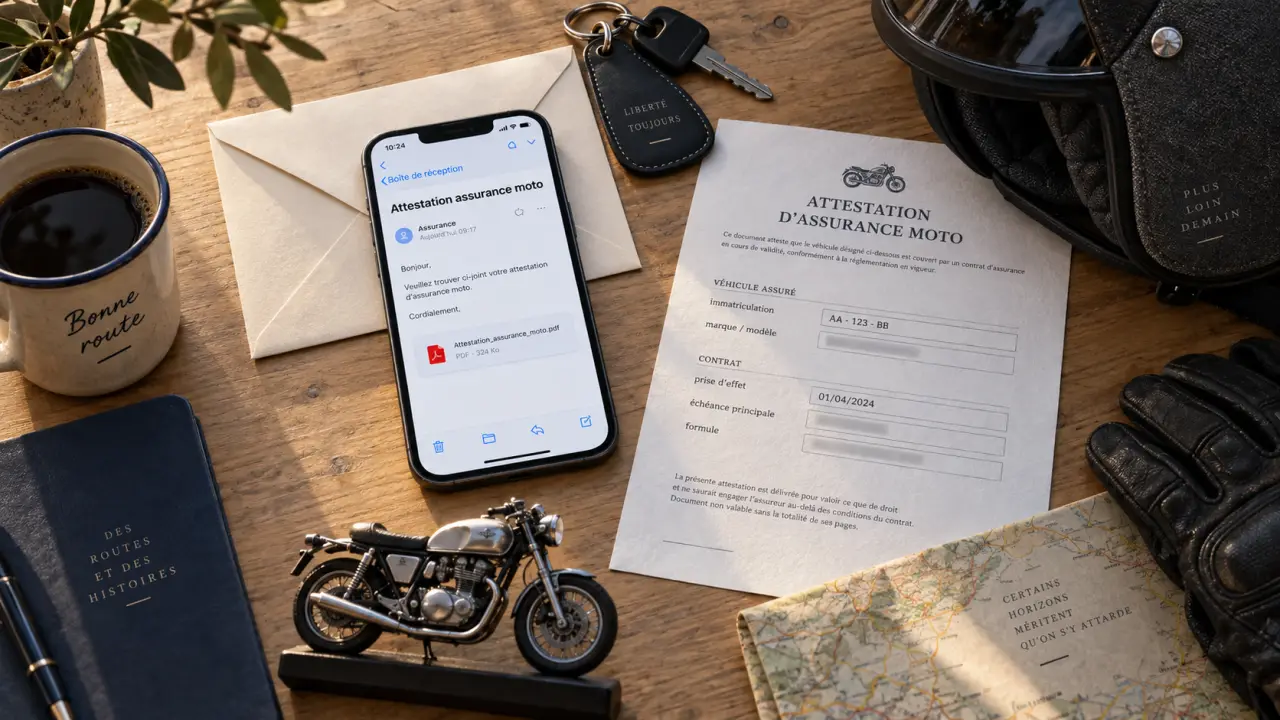
Après l’achat d’une moto ou l’obtention du permis, il faut être assuré et disposer d’un justificatif avant de prendre la route. Une attestation d’assurance moto jeune conducteur immédiate peut être envoyée par e-mail après une souscription en ligne. Elle ne suffit toutefois que si le contrat est bien activé et si les informations déclarées sont exactes. Avant de démarrer, contrôlez surtout la date et l’heure de prise d’effet indiquées sur le document.
Obtenir son attestation provisoire sans attendre
Le parcours le plus rapide commence par un devis en ligne. Il faut ensuite valider les informations, choisir les garanties et effectuer le paiement. Chez les assureurs qui proposent une souscription dématérialisée, le paiement déclenche généralement l’activation du contrat et l’envoi d’une attestation provisoire par e-mail. Mieux Assuré annonce un devis en moins de 2 minutes et une souscription en moins de 5 minutes.
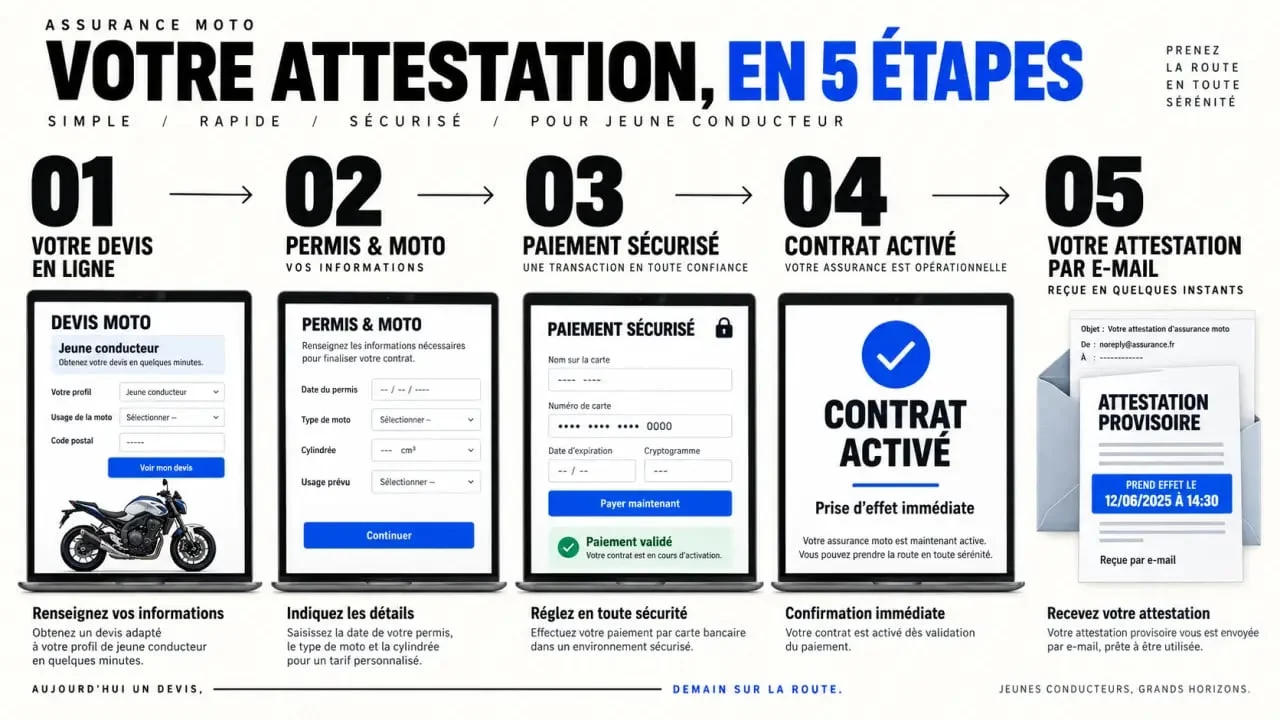
- Renseignez les informations relatives au permis, au profil du conducteur, à la moto, à son usage et à son lieu de stationnement.
- Comparez le prix, les franchises et les garanties réellement incluses dans chaque formule.
- Choisissez une date de prise d’effet adaptée à votre besoin.
- Effectuez le paiement avec le moyen proposé et conservez la confirmation de souscription.
- Ouvrez l’e-mail reçu, téléchargez l’attestation et vérifiez vos nom et prénom, l’immatriculation, la période de validité et les garanties mentionnées.
Si l’e-mail n’arrive pas, consultez les courriers indésirables et vérifiez l’adresse communiquée lors de la souscription. Vous pouvez aussi vous connecter à votre espace personnel, lorsqu’il existe, pour rechercher le document ou demander un nouvel envoi. En cas d’erreur sur la plaque d’immatriculation, l’identité ou la date d’effet, ne roulez pas avec une attestation incorrecte. Contactez l’assureur pour obtenir un document corrigé.
Ce que l’attestation permet de vérifier avant le départ
L’attestation provisoire est un justificatif transmis pendant la finalisation du dossier. Elle ne dispense pas de vérifier le contrat auquel elle se rattache. Le document doit correspondre au véhicule assuré et préciser une période de validité ou une date de prise d’effet. La date d’activation indique à partir de quel moment la couverture peut s’appliquer.
Les pièces demandées après l’adhésion restent nécessaires pour finaliser le dossier. L’assureur peut notamment solliciter le permis de conduire, la carte grise, un justificatif d’identité, un relevé d’information ou un RIB. Tant que ces éléments n’ont pas été transmis ou validés, consultez les conditions indiquées par l’assureur et répondez rapidement à toute demande.
Une assurance active, pas seulement un devis accepté
Un devis présente un tarif estimatif. Il ne prouve pas à lui seul que la moto est couverte. La garantie commence selon les conditions prévues par le contrat, après son acceptation et à l’échéance indiquée. La responsabilité civile est la couverture minimale obligatoire : elle indemnise les dommages causés aux tiers.
Rouler sans assurance expose à des conséquences graves. En 2022, 7 % des 18-24 ans impliqués dans un accident corporel circulaient sans assurance. La réception rapide d’un e-mail ne remplace donc pas la vérification du contrat : assurez-vous que le paiement a bien été pris en compte et que l’heure de prise d’effet est déjà passée.
Sur une moto, le regard se porte facilement loin devant, alors que certains risques apparaissent à quelques mètres. Une chute à basse vitesse, une crevaison devant chez soi ou un accrochage à un feu rouge peuvent immobiliser le conducteur. Avant de vous concentrer sur la puissance ou l’esthétique de la machine, vérifiez la date d’effet, l’assistance et la protection corporelle du conducteur. Un document clair permet de partir avec une couverture identifiée.
Choisir la formule qui protège vraiment un jeune motard
| Formule | Protection principale | Profil adapté |
|---|---|---|
| Au tiers | Responsabilité civile, avec des compléments variables | Moto ancienne ou budget très serré |
| Tiers étendu | Garanties au tiers complétées, souvent avec le vol et l’incendie | Moto d’occasion ayant encore une valeur importante |
| Tous risques | Dommages tous accidents, selon la franchise et les exclusions | Moto récente, financée ou difficile à remplacer |
La garantie du conducteur demande une attention particulière. La responsabilité civile ne couvre pas automatiquement les blessures du pilote responsable. Comparez son plafond, ses exclusions et les conditions d’indemnisation. L’assistance 0 km peut aussi être utile en cas de panne près du domicile. Certaines offres appliquent toutefois une franchise kilométrique, par exemple 30 km en cas de panne.
Selon la valeur de la moto et votre exposition au risque, examinez également le vol et la tentative de vol, l’incendie, la protection juridique, le vandalisme, les accessoires, le top case et l’équipement du motard. Un casque, des gants ou un gilet airbag représentent un budget. Vérifiez donc leurs conditions d’indemnisation avant de souscrire, notamment les plafonds et les éventuelles exclusions.
Pourquoi le prix est plus élevé au début et comment le contenir
Un jeune conducteur est généralement titulaire du permis depuis moins de 3 ans, ou depuis moins de 2 ans après une conduite accompagnée. L’assureur prend en compte l’expérience limitée, l’absence d’historique d’assurance, la cylindrée, la valeur de la moto, la zone de circulation et le lieu de stationnement. Ces éléments peuvent entraîner une surprime jeune conducteur et des franchises plus élevées.
- Choisissez une cylindrée et une valeur de moto cohérentes avec votre expérience et votre budget.
- Déclarez précisément l’usage du véhicule, notamment les trajets domicile-travail et les conducteurs habituels.
- Comparez le coût global, en tenant compte de la cotisation, de la franchise, du plafond de la garantie du conducteur et de l’assistance.
- Sécurisez la moto avec un antivol adapté ou un traceur GPS si ces équipements sont pris en compte par la garantie vol.
- Adoptez une conduite régulière et sans sinistre pour construire progressivement votre historique.
Une attestation obtenue rapidement répond à l’urgence, mais la qualité du contrat se vérifie surtout après un accident, un vol ou une panne. Avant le paiement, relisez les exclusions, les plafonds d’indemnisation, les franchises et les justificatifs à fournir. Cette vérification évite qu’une activation immédiate ne débouche sur une mauvaise surprise.
