

À La Réunion, un mineur ne peut pas souscrire seul l’assurance de son scooter, de son cyclomoteur ou de sa moto. Le contrat doit être établi par un parent ou un représentant légal majeur. Le jeune doit toutefois être déclaré comme conducteur principal lorsqu’il utilise le deux-roues au quotidien. Cette déclaration permet d’adapter les garanties au profil réel du conducteur et d’éviter les difficultés en cas d’accident ou de vol.
Parent souscripteur, mineur conducteur : une distinction essentielle
L’assurance est obligatoire pour tout deux-roues motorisé, au minimum avec une responsabilité civile. Cette garantie indemnise les dommages matériels et corporels causés à des tiers. À La Réunion comme ailleurs, circuler sans cette couverture expose à des conséquences importantes.
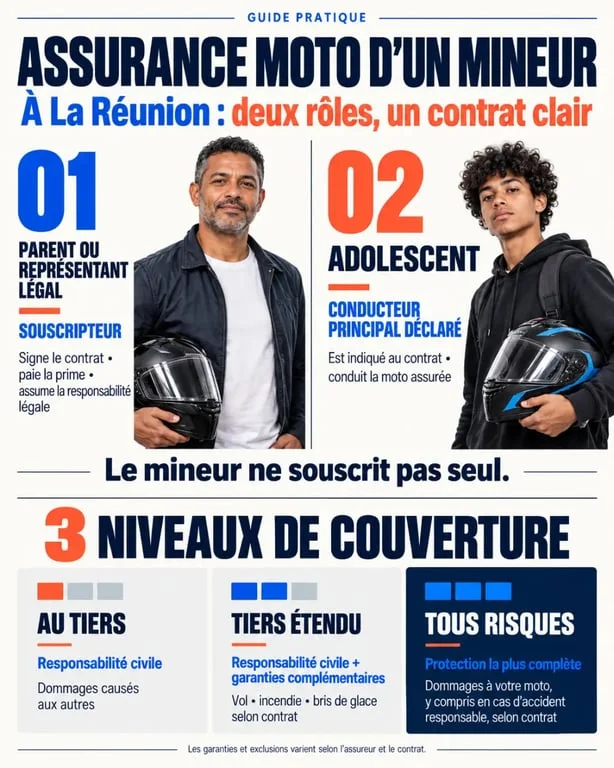
Un mineur ne disposant pas de la capacité juridique pour signer seul un contrat, le parent ou le représentant légal devient le souscripteur. Il règle généralement la cotisation, reçoit les documents contractuels et reste l’interlocuteur de l’assureur. Le mineur doit, de son côté, apparaître clairement sur le contrat comme conducteur principal ou, selon l’usage réel du véhicule, comme conducteur désigné.
Déclarer le parent comme conducteur principal alors que l’adolescent utilise le deux-roues chaque jour est une mauvaise pratique. En cas de sinistre, l’assureur peut vérifier la réalité de l’usage et appliquer les conditions prévues au contrat. Il vaut mieux déclarer dès le départ le profil de jeune conducteur, même si cette information augmente la prime.
Vérifier l’âge, la cylindrée et le droit de conduire
Le choix du deux-roues doit correspondre aux droits de conduite du mineur. Dès 14 ans, un adolescent peut conduire un cyclomoteur de 50 cm³ maximum, sous réserve de disposer du BSR ou de la catégorie AM lorsque celle-ci est requise. À partir de 16 ans, l’accès à une moto légère de 125 cm³ relève notamment du permis A1.
Ne pas confondre scooter, cyclomoteur et moto légère
Un scooter peut être un cyclomoteur de 50 cm³ ou avoir une cylindrée supérieure. Son apparence ne suffit donc pas à déterminer le permis nécessaire ni l’assurance adaptée. L’assureur prendra en compte les caractéristiques inscrites sur le certificat d’immatriculation, ainsi que l’âge du conducteur et son titre de conduite.
Le confort de la selle ne suffit pas à évaluer l’adaptation d’un véhicule à un jeune conducteur. La hauteur de selle, le poids à l’arrêt, la facilité de freinage et la visibilité comptent aussi pour limiter les risques de chute lors des trajets réguliers. Un deux-roues maniable et correctement stationné réduit également le risque de petits sinistres coûteux.
Choisir une protection utile, pas seulement le tarif le plus bas
Les contrats d’assurance moto pour mineur à La Réunion s’organisent généralement autour de trois niveaux de couverture. Le choix dépend de la valeur du véhicule, de son lieu de stationnement, des trajets effectués et du budget familial.
| Formule | Protection habituelle | À privilégier pour |
|---|---|---|
| Au tiers | Responsabilité civile, souvent défense recours | Un 50 cm³ ancien ou de faible valeur |
| Tiers étendu | Responsabilité civile, vol et incendie selon le contrat | Un scooter exposé au stationnement extérieur |
| Tous risques | Couverture plus large des dommages, y compris, selon les cas, sans tiers identifié | Un véhicule récent ou financé |
La garantie conducteur mérite une attention particulière
La responsabilité civile protège les victimes, mais elle ne couvre pas automatiquement les blessures du jeune pilote responsable de l’accident. La garantie personnelle du conducteur mérite donc une attention particulière. Vérifiez son plafond d’indemnisation et les conditions de prise en charge des dommages corporels.
Avant de signer, examinez aussi l’assistance et le dépannage, la garantie vol ou tentative de vol, l’incendie et les catastrophes naturelles. Regardez également si le contrat prévoit une protection du casque, des gants et des autres équipements. Les franchises sont tout aussi importantes : elles correspondent à la somme restant à la charge de la famille après un sinistre couvert.
Quel budget prévoir pour un jeune motard réunionnais ?
Le prix ne dépend pas uniquement de la cylindrée. L’âge, l’expérience, l’usage scolaire ou quotidien, la commune de résidence, le lieu de stationnement, la valeur du véhicule et le niveau de garantie influencent la cotisation. Un profil novice peut aussi supporter une surprime jeune conducteur, susceptible de diminuer progressivement sur une période de 3 ans.
À titre indicatif, les montants relevés pour un 50 cm³ à partir de 14 ans sont de 30 €/mois au tiers, 48 €/mois au tiers étendu et 65 €/mois en tous risques. Pour un 50 cm³ à partir de 16 ans, ils s’élèvent à 36 €/mois, 57 €/mois et 62 €/mois. Pour un 125 cm³ à partir de 16 ans, les mêmes repères sont de 36 €/mois, 57 €/mois et 62 €/mois selon la formule.
Ces montants restent des repères et justifient une comparaison de plusieurs devis à garanties équivalentes. Une formule moins chère peut prévoir une franchise élevée, exclure certains usages ou offrir une protection du conducteur limitée. À La Réunion, interrogez à la fois les assureurs implantés sur l’île et les acteurs nationaux capables de couvrir votre commune et votre type de deux-roues.
Préparer le dossier et éviter les refus d’indemnisation
Pour souscrire, rassemblez les pièces demandées par l’assureur. Un dossier complet accélère l’émission de l’attestation d’assurance et permet de vérifier que le véhicule peut être utilisé légalement dès le premier trajet.
- Pièce d’identité et coordonnées du parent souscripteur ;
- Permis, BSR ou justificatif de catégorie AM ou A1 du mineur selon le véhicule ;
- Certificat d’immatriculation du scooter ou de la moto ;
- Relevé d’informations du souscripteur lorsque l’assureur le demande ;
- Informations sur l’usage, le kilométrage estimé et le lieu de stationnement.
Signalez rapidement toute modification de la situation : changement de véhicule, déménagement, utilisation plus fréquente par le mineur ou ajout d’un autre conducteur. Le contrat doit refléter l’usage réel du deux-roues. Après un accident ou un vol, conservez les preuves utiles, respectez les délais de déclaration et n’engagez pas de réparation avant l’accord de l’assureur lorsque le contrat le prévoit.
