

À La Réunion, trouver une assurance moto abordable avec un permis récent ne consiste pas à retenir la prime la plus basse. Une offre annoncée « sans surprime » peut être proposée à certains profils, mais elle n’est jamais automatique. L’assureur étudie l’expérience, la moto, l’usage et les conditions de stationnement. Comparez donc des devis équivalents, sans négliger les garanties utiles au quotidien.
Sans surprime : une possibilité, pas un droit automatique
En assurance, le jeune conducteur ne se définit pas uniquement par son âge. L’ancienneté du permis A1, A2 ou A, l’historique d’assurance, le relevé d’informations et les sinistres antérieurs pèsent dans l’étude du dossier. Un conducteur de 30 ans titulaire d’un permis moto récent peut être considéré comme novice, tandis qu’un jeune assuré disposant d’un historique sans sinistre peut présenter un profil plus rassurant.
La surprime jeune conducteur correspond à une majoration appliquée par certains assureurs pour tenir compte d’un manque d’expérience estimé. Les modalités varient selon les compagnies. Certaines n’affichent pas de ligne de surprime distincte, mais intègrent le niveau de risque dans la cotisation. Il faut donc comparer le montant final, les franchises et les exclusions, plutôt que la seule promesse commerciale.
Les profils qui facilitent l’acceptation
Un scooter de 50 cm³ ou une moto de 125 cm³ adaptée au permis, utilisée pour les trajets privés ou domicile-travail et stationnée dans un garage fermé, sera généralement plus simple à assurer qu’une moto puissante régulièrement laissée sur la voie publique. Une déclaration cohérente avec la carte grise et le permis détenu évite aussi les difficultés lors de la souscription ou de l’indemnisation.
Ce qui fait varier une assurance moto à La Réunion
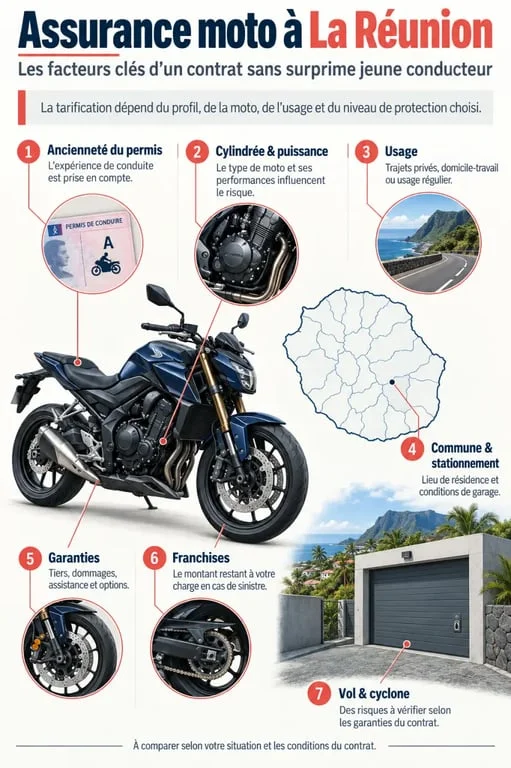
Le tarif repose sur plusieurs critères. La commune de résidence ne suffit pas à elle seule : le lieu où dort réellement le deux-roues, la fréquence des déplacements et la valeur de la moto comptent aussi. À Saint-Denis, Saint-Pierre, Saint-Paul ou dans une commune moins dense, un stationnement sécurisé peut modifier l’évaluation du risque de vol.
| Élément étudié | Effet possible sur le devis | Point à déclarer |
|---|---|---|
| Permis et expérience | Prime plus élevée pour un permis récent ou un historique limité | Date d’obtention, catégorie A1, A2 ou A, relevé d’informations |
| Moto assurée | La puissance, la cylindrée et la valeur influencent le risque | Modèle exact, immatriculation, éventuelles modifications |
| Usage | Les trajets réguliers ou professionnels peuvent modifier la cotisation | Privé, domicile-travail ou professionnel |
| Stationnement | Le risque de vol est évalué selon le lieu et la protection | Garage, parking collectif, voie publique, antivol |
Une même moto peut être évaluée différemment selon l’heure des trajets, le quartier de stationnement, la présence d’un antivol ou la fréquence d’utilisation. Cela explique pourquoi deux propositions peuvent différer alors que la formule porte le même nom. Cette comparaison permet surtout d’agir sur des éléments concrets plutôt que de rechercher un tarif identique pour tous.
Choisir une formule qui protège vraiment la première moto
La responsabilité civile est obligatoire pour tout véhicule terrestre à moteur. Elle indemnise les dommages causés aux tiers, mais ne couvre pas à elle seule vos blessures ni les dégâts subis par votre moto après un accident responsable.
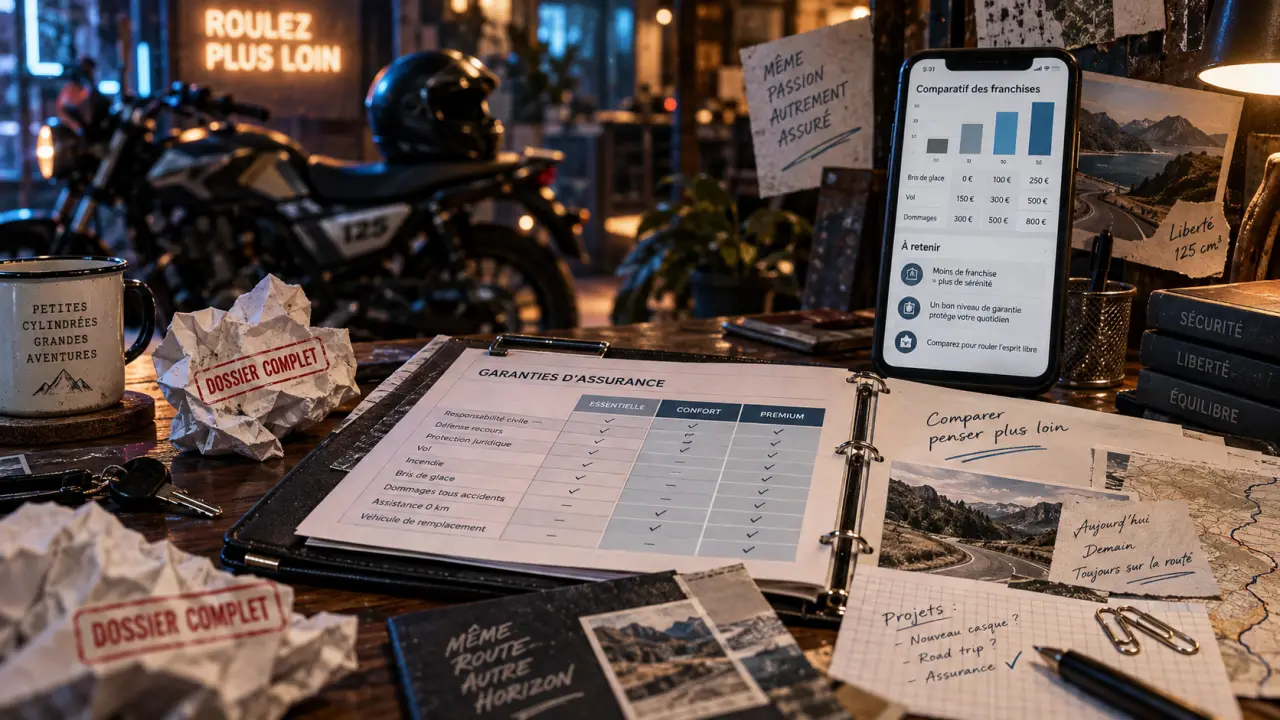
Du tiers aux tous risques : comparer les garanties réelles
- Au tiers : cette formule comprend au minimum la responsabilité civile. Elle peut convenir à un véhicule ancien de faible valeur, à condition d’accepter de financer soi-même ses propres dommages.
- Intermédiaire : selon le contrat, elle peut ajouter le vol, l’incendie, certains événements climatiques et l’assistance. Elle mérite d’être étudiée pour une moto qui conserve une valeur importante.
- Tous risques : elle couvre généralement davantage de dommages, y compris après un accident responsable, dans les limites et avec les franchises prévues au contrat.
À La Réunion, vérifiez les conditions applicables au vol, aux intempéries, aux inondations, aux tempêtes, aux cyclones et aux catastrophes naturelles. Un intitulé de garantie ne suffit pas : lisez les conditions de mise en jeu, les plafonds d’indemnisation et la franchise restante. L’assistance, la protection du conducteur et la couverture des équipements homologués demandent aussi une vérification attentive.
Réduire la cotisation sans déclarer moins que la réalité
La première économie consiste à choisir une moto adaptée à votre expérience et à vos besoins. Une puissance modérée, une valeur raisonnable et un modèle moins exposé au vol peuvent élargir le choix des offres. Un antivol demandé par l’assureur, un stationnement dans un lieu fermé et une formation de conduite complémentaire peuvent aussi être pris en compte selon les contrats.
Ne réduisez jamais artificiellement le kilométrage, l’usage domicile-travail ou le lieu de garage pour obtenir un prix inférieur. En cas de sinistre, une déclaration inexacte peut compliquer l’indemnisation. Il est préférable de jouer sur la franchise : une franchise plus élevée peut réduire la prime, mais vous devrez pouvoir la payer après un vol ou un accident.
Préparer un devis comparable et un dossier solide
Demandez plusieurs devis en fournissant exactement les mêmes informations : moto, usage, commune de résidence, stationnement et garanties souhaitées. Comparez le montant annuel, mais aussi la franchise vol, la franchise dommages, les plafonds, l’assistance et les exclusions. Une offre moins chère peut devenir coûteuse si elle protège mal une moto financée ou indispensable aux déplacements.
Préparez votre permis, le certificat d’immatriculation ou la carte grise, un justificatif de domicile, le relevé d’informations si vous avez déjà été assuré et toute attestation de formation utile. Pour rechercher une assurance moto sans surprime jeune conducteur à La Réunion, un dossier complet facilite l’étude du risque. Les assureurs ou courtiers disposent ainsi des informations nécessaires pour proposer une solution adaptée, plutôt que de bloquer l’examen du dossier faute de justificatifs.
