

Être jeune conducteur, avoir un malus ou avoir subi une résiliation ne rend pas l’assurance moto impossible à La Réunion. Le dossier doit toutefois être complet et transparent. La responsabilité civile reste obligatoire pour circuler, même lorsque les assureurs classiques refusent le risque.
Pourquoi ce profil coûte plus cher à assurer
Un jeune permis dispose généralement d’une expérience d’assurance limitée. À ce facteur peuvent s’ajouter un coefficient de réduction-majoration défavorable, des sinistres responsables, un impayé ou une résiliation. L’assureur examine aussi la cylindrée, la valeur de la moto, son usage quotidien ou professionnel et la commune de stationnement à La Réunion.
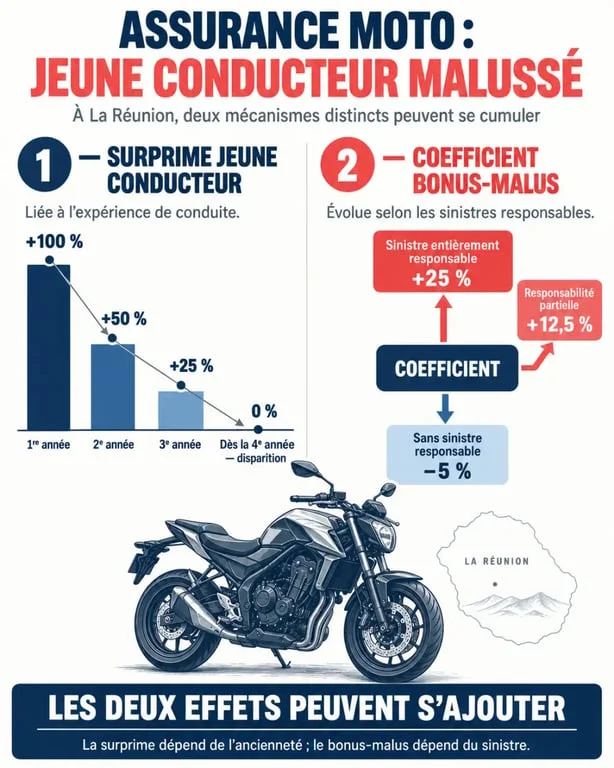
Le malus et la surprime jeune conducteur répondent à deux mécanismes différents. Le malus découle du coefficient bonus-malus. La surprime correspond à une majoration temporaire liée au manque d’expérience. Les deux peuvent se cumuler, ce qui explique une cotisation plus élevée que celle d’un conducteur expérimenté assuré au tiers.
Le coefficient bonus-malus en pratique
Le coefficient initial est fixé à 1. Après une année sans sinistre responsable, il est multiplié par 0,95 et passe donc à 0,95. Un sinistre entièrement responsable entraîne une majoration de 25 %, soit un coefficient de 1,25 à partir d’un coefficient de 1. En cas de responsabilité partielle, la hausse est de 12,5 %, ce qui donne un coefficient de 1,125 dans le même exemple. Le coefficient évolue entre 0,50 et 3,50.
Une surprime qui diminue avec le temps
La surprime jeune conducteur atteint 100 % la première année, 50 % la deuxième, puis 25 % la troisième. Elle disparaît à partir de la quatrième année. Cette majoration ne doit pas être confondue avec le malus : même sans accident, un jeune motard peut payer davantage pendant ses premières années d’assurance.
Construire un dossier qui rassure l’assureur
Un dossier précis facilite l’étude et accélère la réponse. Une déclaration incomplète peut provoquer un refus ou compliquer l’indemnisation si une information importante a été omise. Le relevé d’informations est indispensable : il retrace le coefficient, les sinistres et l’historique du contrat.
- Permis de conduire correspondant à la moto assurée ;
- Carte grise ou certificat d’immatriculation ;
- Relevé d’informations de moins d’un mois ;
- Historique d’assurance des trois dernières années ;
- Justificatifs relatifs à une résiliation, une suspension ou une annulation du permis, le cas échéant ;
- Informations précises sur la cylindrée, le stationnement et l’usage de la moto.
Chaque document apporte une information différente. Le permis renseigne sur l’expérience, le relevé d’informations précise les sinistres et le coefficient, tandis que l’usage et le lieu de garage décrivent l’exposition au risque. Si elles sont réelles, indiquez les mesures qui réduisent cette exposition, comme un stationnement sécurisé, une utilisation occasionnelle ou la présence d’un équipement antivol. Il ne faut toutefois jamais minimiser ou modifier une information pour obtenir un tarif.
Choisir une protection cohérente à La Réunion
Le prix ne doit pas être le seul critère. Une formule minimale permet de respecter l’obligation légale, mais elle ne protège pas nécessairement la moto ni le conducteur. À La Réunion, les conditions climatiques, l’exposition au vol, l’acheminement éventuel des pièces et les événements naturels justifient une vérification attentive des garanties, des franchises et des plafonds d’indemnisation.
| Formule | Protection habituelle | Profil adapté |
|---|---|---|
| Au tiers | Responsabilité civile | Moto ancienne ou budget très contraint |
| Intermédiaire | Responsabilité civile, souvent vol et incendie selon le contrat | Moto utilisée régulièrement avec besoin de protection ciblée |
| Tous risques | Dommages à la moto, selon les franchises et les exclusions | Moto récente, de valeur ou financée |
La protection du conducteur, l’assistance en cas de panne ou d’accident, la protection juridique et la couverture du casque, des vêtements ou des accessoires doivent être examinées ligne par ligne. Pour le vol, contrôlez les exigences concernant le verrouillage, l’antivol homologué et le stationnement. Pour les catastrophes naturelles, vérifiez les conditions d’application prévues par le contrat.
Après un refus ou une résiliation : quelles démarches engager
Un refus ne signifie pas qu’aucune solution n’existe. Un assureur spécialisé dans les risques aggravés ou un courtier en assurance moto peut rechercher des contrats qui acceptent les jeunes conducteurs malussés, sinistrés ou résiliés. Comparez les garanties en même temps que la cotisation : une prime basse associée à une franchise élevée peut coûter cher après un accident.
En cas de refus répétés pour la responsabilité civile obligatoire, le Bureau central de tarification peut être sollicité pour permettre l’accès à cette couverture minimale auprès d’un assureur. Cette procédure ne remplace pas la comparaison d’offres plus protectrices, mais elle évite de rester sans assurance.
Comparer les devis sans masquer son historique
Demandez plusieurs devis d’assurance moto jeune conducteur malussé à La Réunion avec les mêmes informations : coefficient exact, nombre et nature des sinistres, motif de résiliation, modèle de moto, usage et garanties souhaitées. Un malus auto peut être pris en compte dans l’étude du dossier, même si les coefficients auto et moto peuvent être traités séparément selon les assureurs.
- Définissez le niveau de couverture indispensable avant de comparer les prix.
- Vérifiez les franchises liées au vol, aux dommages et aux catastrophes naturelles.
- Contrôlez les exclusions concernant le permis, l’usage ou les mesures antivol.
- Déclarez tous les antécédents dès la demande de devis.
- Choisissez une offre qui reste supportable après un sinistre, pas seulement au moment de la souscription.
Un dossier transparent et des garanties adaptées facilitent le retour à une continuité d’assurance. Avec plusieurs années sans sinistre responsable, le coefficient s’améliore progressivement. La surprime jeune conducteur finit également par disparaître à partir de la quatrième année.
