

À La Réunion, une première moto sert souvent aux trajets du quotidien. Respecter l’obligation d’assurance ne suffit donc pas : il faut aussi protéger le deux-roues contre le vol et prévoir les conséquences d’une immobilisation. Pour un permis récent, le choix repose surtout sur l’équilibre entre prime, garantie vol, franchise et conditions de stationnement.
Jeune conducteur : pourquoi le tarif dépend autant de votre profil
Un motard est généralement considéré comme jeune conducteur lorsque son permis moto date de moins de trois ans. L’assureur tient compte de l’expérience de conduite et du permis détenu : A1, A2 ou A. Le permis A2 limite la puissance à 35 kW, soit 47,5 ch. Cette limite peut orienter le choix vers une moto moins puissante et plus facile à assurer.
Le prix d’une assurance moto jeune conducteur avec garantie vol à La Réunion varie aussi selon la cylindrée, la puissance, la valeur du deux-roues, son ancienneté, le kilométrage annuel et les antécédents d’assurance. Une moto récente ou recherchée, garée régulièrement sur la voie publique, n’expose pas l’assureur au même risque qu’un modèle d’occasion stationné dans un garage fermé.
Le lieu de remisage déclaré mérite une attention particulière. L’assureur peut distinguer le stationnement de nuit, l’accès à un parking collectif, la présence d’un point d’ancrage et le verrouillage effectif du véhicule. Décrire précisément ces conditions limite le risque d’une garantie mal adaptée au moment du sinistre.
Choisir une formule qui protège réellement contre le vol
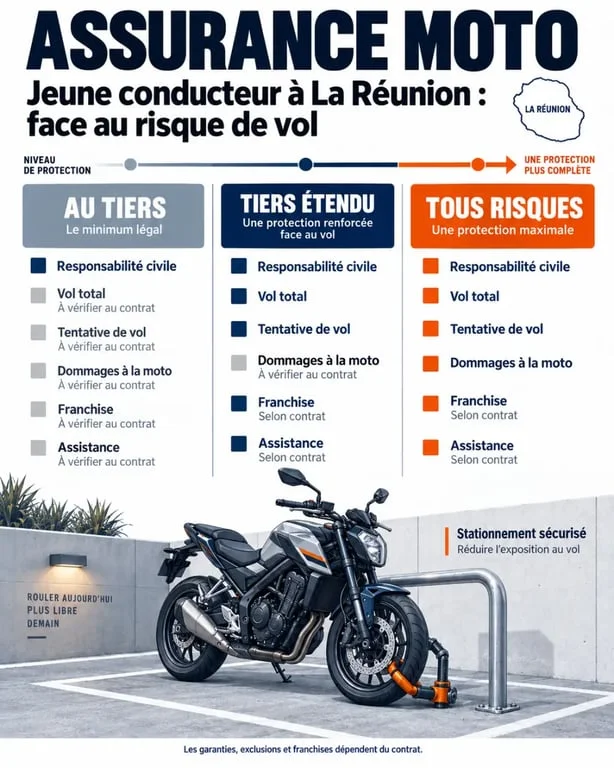
La responsabilité civile est obligatoire. Elle indemnise les dommages causés à autrui, mais ne rembourse pas votre moto si celle-ci disparaît. La garantie vol doit donc apparaître clairement dans le contrat, le plus souvent dans une formule intermédiaire ou tous risques.
| Formule | Protection principale | Intérêt pour une moto exposée au vol |
|---|---|---|
| Au tiers | Responsabilité civile et, selon le contrat, défense et recours | Budget minimal, sans indemnisation de la moto volée |
| Tiers étendu | Garanties au tiers avec vol, incendie et protections variables | Compromis pertinent si la moto a une valeur à préserver |
| Tous risques | Vol, incendie et dommages subis par la moto selon les conditions | Protection plus large pour une moto récente ou financée |
Une formule tous risques peut être proposée à un jeune motard. Elle doit toutefois être comparée ligne par ligne. Vérifiez la franchise vol, le plafond d’indemnisation, la méthode d’évaluation de la moto et les exclusions. Une prime moins élevée peut cacher un reste à charge important après un vol ou une tentative de vol.
Garantie vol : lire les conditions avant de signer
Vol total, tentative et prélèvement de pièces
La garantie peut couvrir le vol total, la tentative de vol et les dommages consécutifs à une effraction. Le vol partiel, comme celui d’une roue, d’un échappement, d’un carénage ou d’éléments électriques, n’est pas automatiquement indemnisé de la même manière. Il faut aussi distinguer les accessoires fixés à la moto, comme un top case ou des sacoches rigides, des objets transportés à l’intérieur.
Le casque, les gants, le blouson ou le gilet airbag peuvent être couverts dans certaines formules, souvent à condition d’avoir été rangés dans un coffre de selle, un top case ou un rangement verrouillé. Les plafonds et justificatifs varient selon les contrats. Conservez les factures, photographiez les accessoires montés et notez les références de votre équipement.
Le tamis des exclusions et des preuves
Une garantie vol ne s’applique que si les conditions prévues au contrat sont respectées. Des clés laissées sur le véhicule, un antivol exigé mais non utilisé, un équipement non verrouillé ou une valeur impossible à justifier peuvent réduire, voire empêcher, l’indemnisation.
Avant de souscrire, demandez quels antivols sont admis, si un point fixe est requis et quelles preuves devront être fournies après le sinistre. Vérifiez aussi la prise en charge des clés, des accessoires et du contenu d’un top case. Cette lecture des conditions est plus utile qu’une simple comparaison de prix.
Réduire la prime sans sacrifier l’essentiel
Pour maîtriser le coût, choisissez une moto adaptée à votre expérience et à votre budget d’indemnisation. Une cylindrée modérée, un modèle moins exposé et une valeur raisonnable limitent souvent la surprime. Un antivol homologué, une alarme ou un traqueur GPS peuvent également répondre aux exigences de l’assureur, à condition de respecter les clauses écrites du contrat.
Comparez surtout les franchises. Une franchise élevée peut alléger la cotisation, mais augmente la somme restant à payer après un vol. Demandez aussi si l’assistance intervient en cas de vol, d’accident ou de panne, et à quelle distance. Certains contrats prévoient une assistance à 0 km, tandis que d’autres appliquent une franchise kilométrique.
La protection du conducteur mérite également une vérification. La responsabilité civile indemnise les tiers, mais ne couvre pas nécessairement les blessures du conducteur responsable. Selon la formule, une garantie corporelle, une protection juridique ou une solution de remplacement peuvent compléter le contrat.
Préparer son devis et réagir en cas de vol
Pour obtenir un devis fiable à La Réunion, préparez le permis, la carte grise ou les caractéristiques précises de la moto, votre relevé d’information si vous en avez un, l’adresse de stationnement et les dispositifs de sécurité installés. Indiquez honnêtement l’usage du véhicule : trajets domicile-travail, loisirs ou kilométrage plus soutenu.
Un devis personnalisé permet de comparer le tarif, mais aussi la franchise vol, le plafond d’indemnisation, l’assistance et les exclusions. Regardez la méthode d’évaluation du véhicule, notamment sa valeur retenue après le sinistre, ainsi que les conditions applicables aux accessoires et à l’équipement.
En cas de disparition ou de tentative de vol, mettez la moto en sécurité si elle est retrouvée, déposez plainte rapidement et prévenez l’assureur sans attendre. Conservez les deux jeux de clés, les photos, les factures d’achat, le certificat de l’antivol et tous les échanges liés au sinistre. Ces documents facilitent l’examen du dossier et la mise en œuvre de l’indemnisation.
