

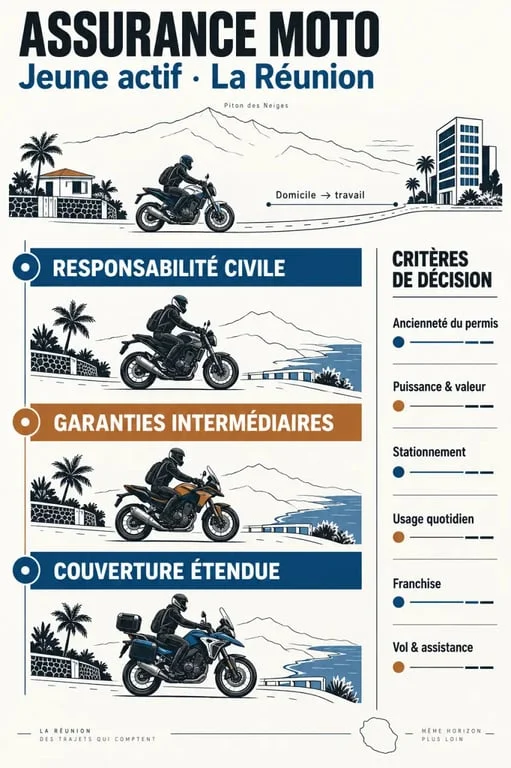
Pour un jeune actif à La Réunion, assurer une première moto ou un scooter permet de respecter l’obligation légale et de protéger ses trajets domicile-travail. Le bon contrat ne dépend pas uniquement de la cotisation. Il doit correspondre à votre permis, à la valeur du deux-roues, à son usage, à son lieu de stationnement et au montant que vous pourriez supporter après un sinistre.
Jeune actif, jeune conducteur ou jeune motard : ce qui change vraiment
Un jeune actif n’est pas automatiquement un jeune conducteur. L’âge peut entrer dans l’évaluation du dossier, mais l’assureur examine surtout votre ancienneté de permis moto, votre expérience assurée et votre historique de sinistres. Un motard qui vient d’obtenir son permis peut donc être considéré comme novice, même s’il travaille depuis plusieurs années et conduit une voiture au quotidien.
Certains assureurs qualifient de jeune motard un conducteur ayant moins de 3 ans de permis moto. L’expérience automobile peut toutefois être étudiée. Elle ne transforme pas un débutant en moto en conducteur expérimenté, mais un historique auto sans accident peut améliorer l’évaluation du profil. Déclarez donc précisément vos antécédents lors de la demande de devis.
Le permis et la moto doivent être cohérents
Le type de permis, notamment A1 ou A2, encadre les véhicules que vous pouvez conduire. La puissance, la cylindrée et la catégorie de la moto influencent aussi l’acceptation du risque. Une sportive ou une hypersport peut être plus difficile à assurer pour un novice qu’un scooter urbain ou une moto adaptée à un usage quotidien. Certains modèles très puissants, comme une Honda CBR 600, peuvent même être refusés selon le profil et les règles de souscription de l’assureur.
Pourquoi le tarif varie d’un dossier à l’autre à La Réunion
Il n’existe pas de prix unique pour une assurance moto jeune actif à La Réunion. La prime repose sur plusieurs critères, qui peuvent peser davantage que l’âge seul. Un devis fiable doit refléter vos déplacements réels et les caractéristiques de votre deux-roues, plutôt qu’un profil standard.
| Critère examiné | Impact possible sur le contrat |
|---|---|
| Ancienneté du permis et sinistres | Influence le niveau de risque perçu et le montant de la cotisation. |
| Modèle, puissance et valeur | Peut conditionner l’acceptation du dossier et le niveau de garantie conseillé. |
| Usage domicile-travail | Doit être déclaré s’il est régulier, y compris lorsque le deux-roues sert à des trajets professionnels. |
| Stationnement habituel | Un garage fermé, un parking sécurisé ou la voie publique n’exposent pas au même risque. |
| Franchise et garanties | Une cotisation basse peut laisser un reste à charge élevé après un sinistre. |
À La Réunion, le stationnement mérite une attention particulière. Indiquez où la moto dort réellement, et pas seulement où elle se gare ponctuellement. Le lieu habituel, les dispositifs antivol demandés et les conditions de la garantie vol peuvent faire évoluer le tarif comme le montant de l’indemnisation.
Évaluez l’usage réel de votre deux-roues
Votre moto suit souvent un parcours régulier entre le domicile, le travail, les courses et les loisirs. Décrire ce trajet aide à choisir les garanties utiles. Un deux-roues utilisé chaque matin, stationné plusieurs heures près du bureau puis garé dehors le soir n’a pas les mêmes besoins qu’une moto de loisir rangée dans un garage. Tenez compte des lieux où elle reste stationnée, de la durée d’exposition et des kilomètres parcourus pour éviter une protection mal adaptée.
Au tiers, intermédiaire ou tous risques : choisir sans surassurer
La responsabilité civile est obligatoire. Elle indemnise les dommages causés à autrui, mais ne couvre pas à elle seule les dégâts subis par votre propre moto après un accident responsable ni son vol. Le niveau de protection dépend donc de la valeur du deux-roues et de ce que vous pourriez financer vous-même s’il devenait inutilisable.
- Au tiers : cette formule peut convenir à une moto ancienne ou de faible valeur, si vous acceptez de prendre en charge vos propres dommages.
- Intermédiaire : elle peut inclure le vol, l’incendie ou certains événements, selon le contrat. Elle peut être étudiée pour un scooter ou une moto d’occasion exposée.
- Tous risques : elle couvre plus largement les dommages au véhicule, dans les limites prévues par le contrat. Elle mérite d’être envisagée pour une moto récente, financée ou difficile à remplacer.
Les garanties qui protègent réellement votre budget
Comparez la garantie vol, l’assistance en cas d’accident, de panne ou de vol, ainsi que la protection du conducteur. Cette dernière compte particulièrement, car les dommages corporels du pilote ne sont pas couverts par la responsabilité civile. Vérifiez aussi si l’assistance fonctionne dès le domicile, les plafonds d’indemnisation des équipements et les exigences éventuelles concernant l’antivol.
La franchise correspond au montant qui peut rester à votre charge après un sinistre. Deux contrats affichant une cotisation proche peuvent prévoir des franchises très différentes. Lisez aussi les exclusions : conduite non conforme au permis, usage non déclaré, non-respect des mesures de protection contre le vol ou prêt du guidon peuvent réduire la portée de la couverture.
Obtenir un devis fiable et comparer les offres efficacement
Pour recevoir un devis d’assurance moto exploitable, préparez votre permis, sa date d’obtention, votre relevé d’information si vous avez déjà été assuré, les caractéristiques de la moto, sa valeur, son mode d’achat et son usage. Précisez aussi votre expérience automobile, vos éventuels sinistres, le lieu de stationnement et les trajets domicile-travail.
- Demandez plusieurs devis avec un niveau de garanties comparable.
- Comparez la cotisation, mais aussi les franchises, les plafonds et les exclusions.
- Vérifiez l’acceptation du modèle et sa conformité avec votre permis.
- Contrôlez les conditions de la garantie vol et de l’assistance à La Réunion.
- Retenez l’offre qui limite le mieux votre reste à charge dans les situations les plus probables pour votre usage.
Une souscription en ligne peut être rapide. Un conseiller spécialisé reste toutefois utile si votre dossier concerne une première moto, un véhicule puissant, une interruption d’assurance ou un usage professionnel. Avant de signer, relisez les déclarations. Un contrat adapté commence par des informations exactes sur votre profil et sur la manière dont vous utilisez réellement votre deux-roues.
