

Pour assurer la moto ou le scooter de votre fils à La Réunion, distinguez clairement le souscripteur, le propriétaire et le conducteur réel. Le contrat doit indiquer sans ambiguïté qui utilise le deux-roues au quotidien et prévoir des garanties adaptées à son âge, à son permis et à la valeur du véhicule.
Parent souscripteur, fils conducteur : des rôles à déclarer clairement
Un parent peut souscrire une assurance moto pour son fils, notamment lorsque celui-ci est mineur. Le parent ou le représentant légal signe alors le contrat et effectue les démarches administratives. Cette intervention ne signifie pas qu’il doit être déclaré comme conducteur habituel si le deux-roues est utilisé principalement par son fils.
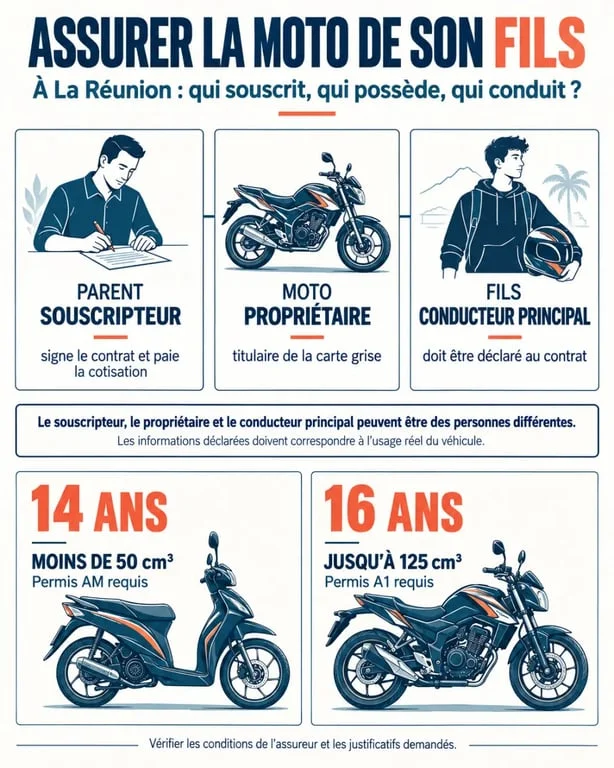
Le conducteur principal est la personne qui utilise le plus souvent la moto ou le scooter. Il doit être déclaré comme tel, même si la carte grise est au nom du parent ou si celui-ci règle les cotisations. Une déclaration inexacte peut compliquer l’indemnisation après un accident, un vol ou un autre sinistre.
- Le souscripteur signe le contrat et paie la prime.
- Le propriétaire détient le véhicule, généralement indiqué sur la carte grise.
- Le conducteur principal utilise régulièrement le deux-roues.
- Le conducteur secondaire le conduit occasionnellement, selon les conditions du contrat.
Lors de la demande de devis, décrivez précisément la situation : âge de votre fils, fréquence d’utilisation, lieu de stationnement, trajets domicile-école ou domicile-travail, et éventuel prêt du véhicule à un autre membre de la famille. Cette transparence permet d’obtenir une offre cohérente avec l’usage réel.
Âge, cylindrée et permis : vérifier que votre fils peut conduire le deux-roues
L’assurance ne remplace pas l’autorisation de conduire. Avant de souscrire, vérifiez que votre fils possède le permis ou l’attestation exigée pour la catégorie de véhicule concernée.
| Situation | Âge minimum indiqué | Condition de conduite |
|---|---|---|
| Cyclomoteur de moins de 50 cm3 | 14 ans | Permis AM, ancien BSR |
| Moto ou scooter jusqu’à 125 cm3 | 16 ans | Permis A1, dans la limite de 11 kW |
| Deux-roues plus puissant | Selon la catégorie | Permis correspondant à vérifier |
Le cas du scooter 50 cm3
Le permis AM permet de conduire un cyclomoteur de moins de 50 cm3 à partir de 14 ans. La formation pratique associée dure 8 heures sur 2 jours. Même pour un véhicule de faible cylindrée, la responsabilité civile reste obligatoire. Elle indemnise les tiers lorsque le conducteur cause des dommages.
Le cas de la 125 cm3
À partir de 16 ans, le permis A1 permet de conduire un deux-roues de moins de 125 cm3 ne dépassant pas 11 kW, soit 15 chevaux. La formation comprend au minimum 20 heures de leçons, avec 8 heures sur piste et 12 heures sur route. Le permis et les caractéristiques du véhicule déclaré doivent correspondre.
Choisir une couverture qui protège aussi le jeune conducteur
La formule au tiers inclut la responsabilité civile obligatoire. Elle couvre les dommages causés aux personnes et aux biens par le conducteur. En revanche, elle ne couvre pas nécessairement les dégâts subis par le deux-roues ni les conséquences corporelles d’un accident responsable pour votre fils.
| Formule | Protection principale | À envisager si… |
|---|---|---|
| Au tiers | Dommages causés aux tiers | Le véhicule a une faible valeur ou le budget est limité |
| Vol-incendie | Tiers complété contre le vol et l’incendie | Le scooter ou la moto mérite une protection matérielle élargie |
| Tous risques | Couverture plus étendue selon le contrat | Le véhicule est récent, financé ou coûteux à remplacer |
La protection corporelle du conducteur mérite une attention particulière. Elle peut intervenir lorsque le jeune motard est blessé, y compris s’il est responsable. Selon les contrats, l’assistance panne, l’assistance à 0 km, la couverture du casque, des équipements et des accessoires peuvent aussi être ajoutées.
Ne comparez pas uniquement le prix mensuel. Examinez ce qui resterait à la charge de la famille après une chute seule, un vol devant le domicile ou une panne loin de chez vous. La franchise, le plafond d’indemnisation et les exclusions déterminent la protection réellement disponible après un sinistre.
Pourquoi l’assurance d’un jeune motard coûte souvent plus cher
Le tarif d’une assurance moto pour un fils jeune conducteur dépend de plusieurs paramètres : âge, expérience, historique d’assurance, coefficient bonus-malus, cylindrée, valeur du véhicule et niveau de garanties choisi. Un conducteur novice est généralement considéré comme présentant un risque plus élevé, ce qui peut entraîner une cotisation ou une franchise plus importante.
Pour comparer les devis, vérifiez les franchises applicables en cas de vol ou d’accident, les conditions de stationnement exigées, la prise en charge des équipements et les limites de l’assistance. Un contrat moins cher peut être moins adapté si la moto est indispensable aux déplacements quotidiens de votre fils.
Obtenir un devis et souscrire à La Réunion
La souscription peut se faire en ligne ou avec l’aide d’un conseiller. Avant de valider le contrat, vérifiez que l’offre est disponible à La Réunion et que la territorialité des garanties correspond aux déplacements prévus. Un conseiller peut aussi confirmer les conditions applicables à un conducteur mineur ou récemment titulaire de son permis.
Préparez les informations nécessaires pour obtenir un devis :
- l’identité du parent souscripteur et de votre fils, désigné comme conducteur principal ;
- sa date de naissance et son permis ou son attestation de conduite ;
- les caractéristiques du scooter ou de la moto, ainsi que la carte grise si elle est disponible ;
- la date d’achat, la valeur du véhicule et son mode de stationnement ;
- l’usage prévu et les éventuels antécédents d’assurance.
Comparez les garanties à niveau équivalent, puis relisez les conditions contractuelles avant de signer. Déclarer votre fils comme conducteur réel dès le départ permet d’adapter la couverture à son usage et de limiter les difficultés au moment de l’indemnisation.
