

Un malus, une résiliation, des sinistres répétés ou un permis récent ne rendent pas l’assurance moto impossible. Pour obtenir un devis d’assurance moto à La Réunion avec un profil à risque, présentez un dossier exact et faites-le étudier par plusieurs assureurs, un courtier ou un conseiller local. Une demande bien préparée aide à comparer les conditions réellement accessibles, sans dissimuler les antécédents.
Pourquoi un dossier moto peut être considéré à risque
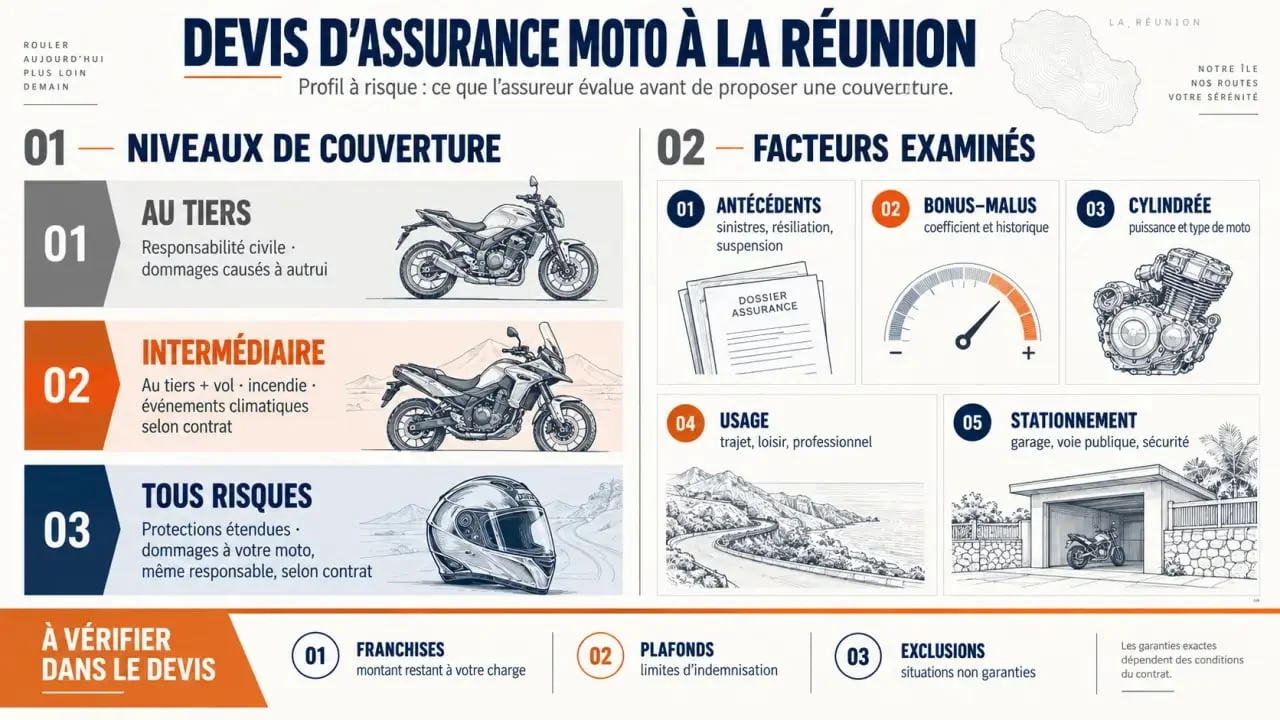
Le terme « profil à risque » recouvre plusieurs situations : jeune conducteur, bonus-malus défavorable, résiliation par un précédent assureur, sinistre responsable, interruption d’assurance ou expérience limitée sur une cylindrée élevée. Une suspension ou une annulation de permis peut aussi rendre l’étude plus stricte. Cette appréciation n’est pas définitive : chaque compagnie évalue le risque selon ses propres critères.
Le conducteur, la moto et l’usage sont examinés ensemble
L’ancienneté du permis, l’historique d’assurance et le coefficient de réduction-majoration sont étudiés avec le véhicule. Un scooter 50 cm³, une moto 125 cm³, une grosse cylindrée ou une moto sportive ne présentent pas le même niveau d’exposition. L’usage privé, les trajets domicile-travail, l’usage professionnel, le kilométrage envisagé et le stationnement habituel influencent aussi l’acceptation et le montant de la prime.
Le relevé d’informations relie les déclarations du conducteur à son historique réel. Le transmettre dès la demande évite qu’une incohérence bloque la souscription plus tard. S’il mentionne un sinistre, préparez une explication factuelle : date, responsabilité, circonstances et situation actuelle. Ces éléments permettent au conseiller d’orienter la demande vers une formule adaptée plutôt que vers une couverture qui ne correspond pas au dossier.
Préparer une demande de devis qui peut être étudiée
Une demande incomplète ralentit la recherche et peut produire un tarif indicatif impossible à confirmer. Rassemblez les documents et les informations utiles avant de solliciter un assureur ou un courtier à Saint-Denis, Saint-Paul, Saint-Pierre, Le Port, Saint-Leu, Le Tampon ou dans une autre commune de l’île. Une demande en ligne, un rendez-vous en agence ou un échange avec un conseiller peuvent permettre de faire étudier le dossier par plusieurs partenaires.
- permis de conduire correspondant à la moto et date d’obtention ;
- carte grise ou caractéristiques précises : marque, modèle, cylindrée et année ;
- relevé d’informations et détail honnête des antécédents ;
- usage du deux-roues, lieu de circulation et fréquence des trajets ;
- adresse et conditions de stationnement : garage, cour, parking collectif ou voie publique ;
- garanties souhaitées, valeur des équipements et éventuels accessoires.
Demander une étude auprès de plusieurs partenaires peut augmenter les possibilités de recevoir une proposition, car les politiques d’acceptation diffèrent d’une compagnie à l’autre. Cette démarche ne garantit ni un accord ni un prix identique. Elle évite toutefois de limiter la recherche à un seul barème et facilite la comparaison des garanties, franchises et exclusions.
Choisir une formule sans sous-estimer les exclusions
| Formule | Protection principale | À examiner pour un profil à risque |
|---|---|---|
| Au tiers | Responsabilité civile obligatoire pour les dommages causés à autrui | Garantie conducteur, assistance, franchise et exclusions |
| Intermédiaire | Tiers complété, selon le contrat, par le vol, l’incendie ou certains événements climatiques | Conditions de vol, stationnement exigé et plafonds |
| Tous risques | Protection élargie incluant généralement les dommages au véhicule | Franchise dommages, vétusté et valeur d’indemnisation |
La responsabilité civile est obligatoire, mais elle ne couvre pas les dommages subis par votre propre moto lorsque vous êtes responsable. Une garantie conducteur peut couvrir les conséquences corporelles. L’assistance, la défense pénale et recours, la protection juridique et la garantie des équipements du motard répondent à des besoins différents. Leur présence et leurs limites dépendent du contrat choisi.
À La Réunion, vérifiez le traitement contractuel des pluies fortes, vents violents, inondations, cyclones et autres événements climatiques. Selon la formule, la prise en charge peut dépendre de garanties spécifiques, d’une franchise, d’un plafond ou de conditions liées à la catastrophe naturelle. Le devis le moins cher n’est donc pas forcément le plus adapté : comparez aussi le reste à charge en cas de sinistre.
Comparer les propositions sur les critères qui comptent
Après un malus ou une résiliation, un devis peut être plus élevé. Examinez alors le coût global de la protection plutôt que la seule cotisation. Une prime moins chère peut s’accompagner d’une franchise importante, d’une assistance limitée ou d’une exclusion incompatible avec votre usage quotidien. Demandez à ce que chaque point soit expliqué avant de signer.
- montant des franchises pour le vol, l’accident et les dommages ;
- plafonds de la garantie conducteur et des accessoires ;
- exclusions liées au prêt du guidon, à l’usage professionnel ou au stationnement ;
- modalités d’assistance après une panne, un accident ou une tentative de vol ;
- indemnisation en valeur à dire d’expert, en valeur majorée ou en valeur à neuf selon l’option.
Le modèle, la cylindrée et l’usage doivent aussi correspondre exactement aux informations déclarées. Une moto sportive, une grosse cylindrée ou un deux-roues utilisé dans le cadre professionnel peuvent nécessiter une étude spécifique. De même, un stationnement sur la voie publique ne présente pas les mêmes conditions qu’un garage ou un parking collectif. Ces précisions influencent l’analyse du dossier et les garanties proposées.
Après un refus : poursuivre la recherche sans rouler non assuré
Un refus ne signifie pas que toutes les solutions sont épuisées. Conservez les réponses reçues, vérifiez la cohérence des informations transmises et sollicitez un professionnel habitué aux dossiers complexes. Si aucun assureur n’accepte de délivrer la responsabilité civile obligatoire, le Bureau Central de Tarification peut être une voie à examiner pour obtenir cette couverture minimale.
Ne roulez jamais dans l’attente d’une réponse : la moto doit être assurée au minimum en responsabilité civile. Après réception d’une proposition, relisez les conditions particulières et générales. Vérifiez ensuite que la cylindrée, l’usage, le stationnement et les antécédents déclarés correspondent exactement à votre situation. Cette dernière étape évite une mauvaise surprise au moment de la souscription ou d’un sinistre.
