

La surprime jeune conducteur moto ne disparaît généralement pas dès la souscription, même si vous avez déjà conduit une voiture. Elle diminue surtout avec l’ancienneté du permis, l’absence de sinistre responsable et le profil retenu par l’assureur. Certains choix permettent toutefois d’en réduire le poids dès la première année, sans renoncer aux protections utiles.
Comprendre ce que recouvre la surprime moto
Un jeune conducteur moto est habituellement un assuré titulaire du permis A, A1, A2 ou AM depuis moins de trois ans. Ce statut dépend donc avant tout de l’expérience déclarée, et non de l’âge. Un automobiliste de 35 ans qui vient d’obtenir son permis A2 peut ainsi être concerné.
La surprime s’ajoute à la prime de référence, tandis que le bonus-malus suit sa propre évolution. Le coefficient de réduction-majoration démarre à 1,00 et baisse de 5 % par an en l’absence de sinistre responsable, jusqu’au coefficient plancher de 0,50. Un accident responsable peut au contraire ralentir cette progression et maintenir un tarif élevé.
Il faut aussi distinguer la majoration liée au manque d’expérience de la politique commerciale de chaque compagnie. Deux assureurs peuvent donc proposer des cotisations très différentes pour une même moto, avec le même permis et les mêmes garanties. Changer d’assureur n’efface pas automatiquement l’ancienneté du permis ni les sinistres inscrits sur le relevé d’information.
À quel moment la majoration disparaît-elle ?
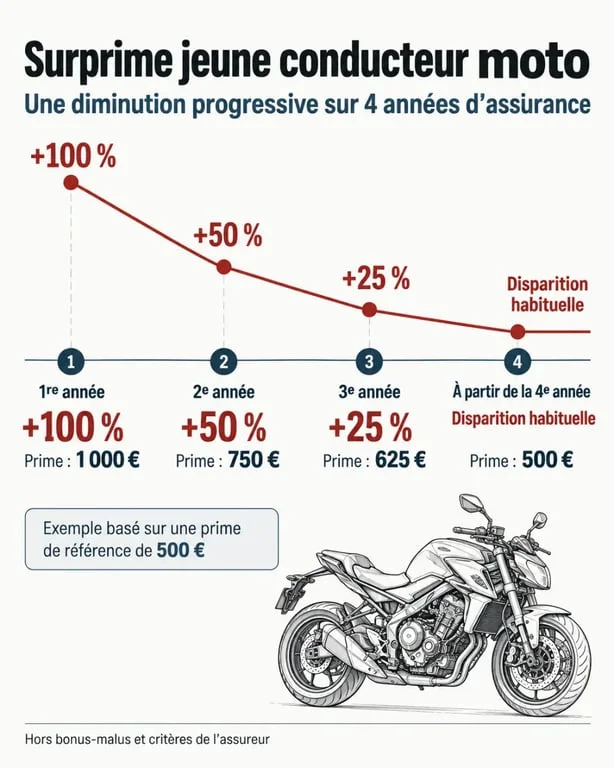
Dans le schéma le plus courant, la surprime décroît sur trois ans si aucun sinistre responsable ne survient : jusqu’à 100 % la première année, 50 % la deuxième, puis 25 % la troisième. À partir de la quatrième année, le tarif revient en principe au niveau normal, sous réserve des critères de l’assureur et de l’évolution du bonus-malus.
| Ancienneté du permis | Majoration souvent appliquée | Avec une prime de référence de 500 € |
|---|---|---|
| Première année | +100 % | 1 000 € |
| Deuxième année | +50 % | 750 € |
| Troisième année | +25 % | 625 € |
| À partir de la quatrième année | Disparition habituelle | 500 €, hors évolution du bonus-malus |
Dans cet exemple, le surcoût cumulé atteint 875 € sur trois ans, par rapport à une prime stable de 500 €. La conduite accompagnée peut raccourcir la période probatoire de trois à deux ans, mais son effet sur un contrat moto dépend des règles de souscription retenues. Il faut le signaler et demander sa prise en compte dans le devis.
Réduire la facture dès le choix de la moto
Privilégier un modèle cohérent avec un premier contrat
La cylindrée, la puissance, le coût des pièces et l’exposition au vol pèsent fortement sur le tarif. Une sportive bridée peut coûter 30 % à 50 % plus cher à assurer qu’un roadster comparable. Pour un permis A2, un modèle routier ou un roadster raisonnable, acheté d’occasion à un prix maîtrisé, facilite souvent l’accès à une formule mieux équilibrée.
Choisir une formule selon la valeur réellement à protéger
La responsabilité civile est obligatoire, mais elle ne couvre ni le vol de votre moto ni vos blessures. Le tiers convient davantage à une moto ancienne ou de faible valeur. Le tiers étendu ajoute fréquemment le vol, l’incendie et certains événements. Le tous risques devient pertinent lorsque la valeur de remplacement justifie une cotisation et une franchise plus élevées. Vérifiez aussi la garantie du conducteur, ses plafonds et ses exclusions : elle protège votre intégrité physique, pas seulement la machine.
- Tiers : budget minimal pour une moto peu cotée.
- Tiers étendu : compromis utile si le vol ou l’incendie représente votre principal risque.
- Tous risques : protection plus large pour une moto récente, financée ou coûteuse à réparer.
Les leviers qui rendent le risque plus crédible
Le stationnement influence souvent le tarif. Un garage fermé ne protège pas uniquement la moto : il renseigne aussi l’assureur sur la routine quotidienne, le temps passé sur la voie publique et le risque de vol. Indiquer « garage » alors que la moto dort régulièrement dans la rue crée une incohérence qui peut coûter bien plus cher qu’une hausse de prime lors d’un sinistre.
Déclarez donc le lieu de remisage habituel avec précision : garage privatif, box collectif, parking sécurisé ou rue. Un antivol homologué SRA, un gravage ou, lorsque l’assureur le valorise, un traceur GPS peuvent améliorer le devis. Conservez les factures et respectez les conditions prévues au contrat, notamment si la garantie vol impose un dispositif précis.
Vous pouvez aussi envisager une formule au kilomètre pour un usage occasionnel, un plafond kilométrique réaliste ou une franchise plus élevée. Cette dernière baisse souvent la cotisation, mais augmente le reste à charge. Comparez le coût total : une économie annuelle modeste ne compense pas toujours une franchise de 750 € après une chute ou un vol partiellement indemnisé.
Faire reconnaître son expérience sans fausse déclaration
Un bonus auto ne se transfère pas systématiquement à l’assurance moto, mais certains assureurs acceptent de le prendre en compte comme preuve d’un comportement de conduite favorable. Fournissez un relevé d’information auto récent, idéalement datant de moins de trois mois, puis demandez si cet antécédent réduit la majoration commerciale ou améliore directement le tarif.
Être conducteur secondaire peut aussi constituer un historique, à condition que ce statut corresponde à la réalité. Se déclarer secondaire sur la moto d’un proche alors que vous l’utilisez chaque jour comme conducteur principal est une fausse déclaration. En cas d’accident ou de vol, l’assureur peut contester l’indemnisation, appliquer une déchéance de garantie ou résilier le contrat.
Avant de comparer les devis, préparez votre permis, le relevé d’information, la carte grise ou les caractéristiques exactes de la moto, son kilométrage annuel, son usage, son stationnement et les dispositifs antivol. Comparez ensuite les franchises, les exclusions, l’assistance et la garantie équipement à garanties identiques. Le contrat le moins cher n’est pas nécessairement celui qui réduit réellement votre risque financier.
