

À La Réunion, l’absence d’antécédents d’assurance n’empêche pas de couvrir une moto ou un scooter. Elle demande toutefois un dossier précis. L’assureur doit comprendre votre expérience, votre véhicule, votre usage et ses conditions de stationnement avant de proposer un tarif. Préparer les bonnes informations et comparer plusieurs offres aide à éviter un refus trop rapide ou une formule mal adaptée.
Sans antécédents, votre profil doit être expliqué clairement
Une assurance moto sans antécédents à La Réunion peut correspondre à plusieurs situations. Vous souscrivez peut-être pour la première fois après l’obtention de votre permis. Vous n’avez peut-être jamais assuré de deux-roues à votre nom, ou vous revenez à la moto après une longue interruption. Il est aussi possible que vous ne disposiez plus d’un relevé d’informations récent. Ces profils ne sont pas automatiquement assimilés, mais chacun peut nécessiter une étude individualisée.
Ne pas confondre novice, jeune conducteur et absence de relevé
Un jeune conducteur possède généralement un permis récent et peu d’expérience à déclarer. À l’inverse, un motard expérimenté peut ne pas avoir de relevé d’informations s’il revient à la moto après plusieurs années ou s’il conduisait auparavant comme conducteur secondaire. L’absence de relevé ne prouve donc ni un mauvais historique ni une absence totale de pratique.
Lors de votre demande, indiquez votre ancienneté de permis, les véhicules que vous avez conduits et toute période d’interruption d’assurance. Une déclaration claire permet à l’assureur ou au courtier d’étudier votre situation sur des bases précises.
Ce que l’assureur cherche à évaluer
L’assureur examine un ensemble de critères : âge, ancienneté du permis, expérience de conduite, cylindrée, marque, modèle et garanties demandées. Un scooter de 50 cm³ destiné à des trajets courts ne sera pas étudié comme une grosse cylindrée utilisée chaque jour pour les déplacements domicile-travail. Le type de véhicule et son usage influencent donc directement l’analyse du dossier.
Un courtier spécialisé ou un assureur proposant plusieurs solutions peut transmettre votre demande à différents partenaires. Cette démarche augmente les possibilités d’obtenir une proposition adaptée à votre profil, à votre moto et à votre usage.
Les informations qui font varier l’acceptation et le prix
Sans historique d’assurance, le tarif ne dépend pas d’un seul élément. Le formulaire de devis doit présenter précisément le conducteur, le deux-roues et son environnement d’utilisation. Une déclaration approximative peut conduire à une offre inadaptée ou créer des difficultés au moment d’un sinistre.
- Le véhicule : indiquez la cylindrée, la valeur, la date de mise en circulation, la marque, le modèle et les éventuels équipements.
- L’usage : précisez s’il est privé, réservé aux loisirs, lié aux trajets domicile-travail ou professionnel. Un usage professionnel doit être déclaré explicitement.
- Le stationnement : mentionnez la présence d’un garage fermé, d’une cour privative, d’un parking collectif ou d’un stationnement sur la voie publique.
- La commune et les trajets : détaillez la circulation quotidienne, les zones fréquentées et l’exposition locale au vol ou aux intempéries.
- Votre historique : transmettez le bonus-malus disponible, les sinistres éventuels et les périodes sans contrat.
Le montant de la prime doit être comparé avec la franchise, l’assistance et le niveau d’indemnisation prévu. Une cotisation plus basse peut laisser une part plus importante du risque à votre charge après un vol ou une chute. Regardez donc l’équilibre entre le reste à payer, la valeur de la moto et les conditions d’indemnisation, plutôt que de retenir uniquement le premier prix affiché.
Choisir une formule cohérente avec votre moto
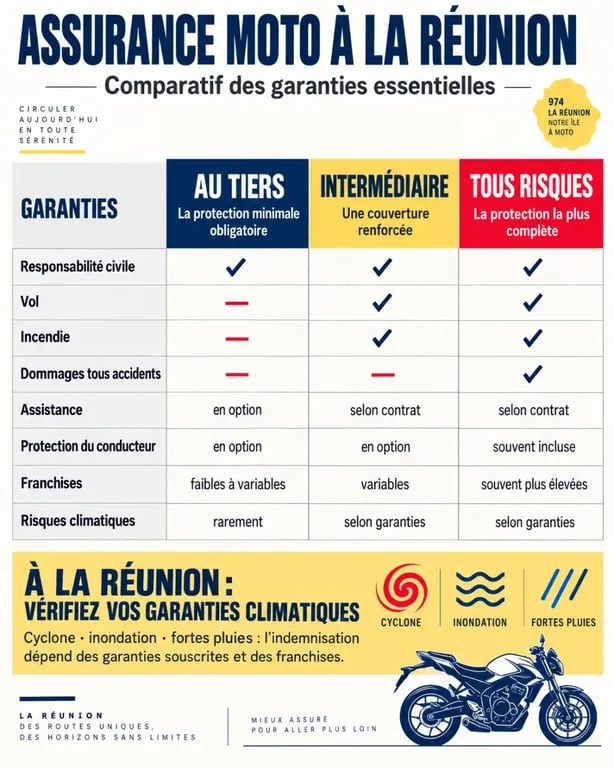
La responsabilité civile est obligatoire pour les véhicules terrestres à moteur. Elle indemnise les dommages causés à autrui, mais ne couvre pas nécessairement votre moto ni vos propres blessures. Le niveau de protection doit correspondre à la valeur du deux-roues, à son exposition et à votre capacité à financer une réparation ou un remplacement.
| Formule | Protection principale | À privilégier si |
|---|---|---|
| Au tiers | Responsabilité civile | Vous recherchez la couverture obligatoire pour un véhicule de faible valeur. |
| Intermédiaire | Tiers complété, selon le contrat, par le vol, l’incendie ou l’assistance | Votre moto stationne régulièrement dehors ou présente une valeur à protéger. |
| Tous risques | Dommages tous accidents, selon les conditions prévues | Vous souhaitez une protection étendue pour un deux-roues récent ou coûteux. |
Vérifiez aussi la protection du conducteur, l’assistance, la garantie du casque, des gants et du blouson, ainsi que les exclusions. À La Réunion, les fortes pluies, vents violents, cyclones, inondations, tempêtes et catastrophes naturelles ne sont pas forcément couverts de la même manière selon le contrat. Les garanties, plafonds et franchises doivent être examinés avant la signature.
Préparer une demande de devis qui sera étudiée rapidement
Un dossier complet facilite les échanges et permet de recevoir des propositions comparables. Même sans relevé d’informations, rassemblez les documents et renseignements disponibles avant de contacter un assureur ou un courtier.
- Préparez votre permis de conduire et la carte grise du deux-roues. Si l’achat est en cours, réunissez les informations disponibles sur le véhicule.
- Transmettez votre relevé d’informations si vous en possédez un, même ancien, et expliquez toute période sans assurance.
- Décrivez précisément l’usage du véhicule, votre commune de résidence et l’adresse de stationnement habituel.
- Indiquez les garanties souhaitées, notamment l’assistance et la protection du conducteur.
- Comparez les franchises, les exclusions et les plafonds, pas seulement le montant affiché sur le devis.
Ces éléments permettent de distinguer une première souscription, un retour à la moto ou une absence de relevé d’informations. Ils aident aussi l’interlocuteur à présenter votre demande aux partenaires susceptibles d’étudier le dossier.
Comparer les propositions sans vous précipiter
Une demande de devis peut être examinée par plusieurs assureurs ou courtiers partenaires lorsqu’un intermédiaire propose ce service. Pour un profil sans antécédents, cette comparaison est utile : les critères d’acceptation, les franchises et les garanties diffèrent d’un contrat à l’autre.
Avant de souscrire, demandez si le vol exige un antivol particulier, si le prêt du guidon est autorisé, si l’usage professionnel est couvert et dans quelles conditions les dommages climatiques sont indemnisés. Vérifiez également la portée de l’assistance et la protection du conducteur.
Une assurance moto à La Réunion doit correspondre à votre mobilité quotidienne, à votre stationnement et à vos conditions de circulation. Un devis établi à partir d’informations sincères, puis comparé avec plusieurs propositions, reste la meilleure façon de rechercher une solution viable sans antécédents.
