

À La Réunion, trouver une assurance moto jeune conducteur pas chère ne revient pas à choisir la cotisation la plus basse. Pour un premier deux-roues, le contrat doit aussi correspondre à l’usage, au stationnement, à la valeur de la moto et au risque de blessure. Comparer plusieurs devis aide à repérer une offre adaptée, sans payer pour des options inutiles ni négliger une garantie essentielle.
Pourquoi un jeune motard paie souvent davantage
Le statut de jeune conducteur ne dépend pas uniquement de l’âge. Il concerne surtout un motard qui possède un permis récent, peu d’expérience ou peu d’antécédents d’assurance. Le permis probatoire commence avec 6 points et atteint progressivement 12 points. Avec le permis A1, accessible dès 16 ans, la conduite est limitée à 125 cm3. Le permis A2, accessible dès 18 ans, autorise les motos jusqu’à 35 kW, avec un rapport puissance/poids maximal de 0,2 kW/kg.
Sans historique, l’assureur dispose de moins d’informations pour évaluer le risque. Une surprime peut donc s’ajouter au tarif de base. Elle peut atteindre 100 % la première année selon le profil et le contrat. Une conduite sans sinistre responsable améliore ensuite progressivement le coefficient bonus-malus, ce qui peut réduire la cotisation.
La cylindrée, la puissance, le caractère sportif, l’âge et la valeur de la moto influencent aussi fortement le devis. Une moto récente, recherchée ou coûteuse à réparer sera rarement la solution la moins chère pour débuter. Une machine de moyenne puissance ou d’occasion peut faciliter la recherche d’un contrat, à condition de rester compatible avec le permis détenu.
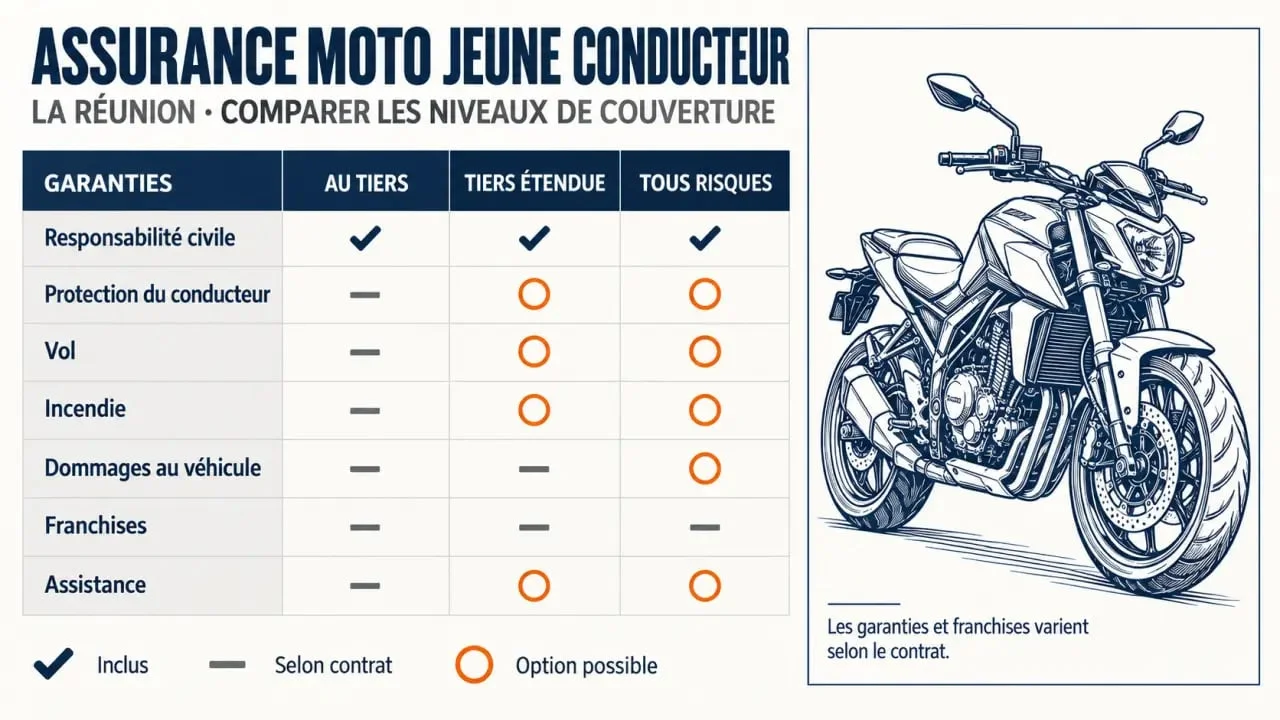
Les formules à comparer avant de souscrire
La responsabilité civile est obligatoire. Elle indemnise les dommages matériels et corporels causés aux tiers. Rouler sans assurance expose notamment à une amende pouvant atteindre 3 750 euros, et jusqu’à 7 500 euros en cas de récidive. Cette couverture minimale ne protège toutefois ni la moto ni les blessures du conducteur responsable.
| Formule | Protection principale | Pour quel usage ? |
|---|---|---|
| Au tiers | Responsabilité civile | Moto ancienne ou de faible valeur, budget très serré |
| Tiers étendue | Responsabilité civile avec des options comme le vol, l’incendie ou les événements climatiques | Moto stationnée dehors ou utilisée régulièrement |
| Tous risques | Dommages au véhicule, y compris après un accident responsable selon le contrat | Moto récente, financée ou difficile à remplacer |
Le tarif ne doit pas faire oublier la protection corporelle du conducteur. La responsabilité civile indemnise les autres personnes, mais pas automatiquement le pilote responsable. Vérifiez le plafond d’indemnisation, les seuils d’atteinte à l’intégrité physique et psychique, ainsi que les exclusions. Une garantie dédiée peut aussi couvrir le casque, le blouson, les gants et les accessoires. Le contenu du top-case n’est pas toujours inclus.
Le choix de la formule dépend de la valeur réelle de la moto. Pour un véhicule ancien, une assurance au tiers ou une formule intermédiaire peut être cohérente. Pour une moto récente, financée ou coûteuse à remplacer, une couverture plus large peut éviter qu’un sinistre important ne transforme une économie de cotisation en perte financière.
À La Réunion, le stationnement compte autant que la cylindrée
Une moto n’est pas exposée de la même manière lorsqu’elle sert chaque jour pour les trajets domicile-travail ou seulement pour les balades du week-end. Le nombre de kilomètres, les arrêts fréquents, les périodes de stationnement et les risques de choc ou de vol peuvent modifier l’appréciation du risque. Déclarer précisément l’usage et le lieu de garage permet d’obtenir une proposition cohérente et d’éviter qu’une garantie soit inadaptée au moment du sinistre.
Un garage fermé, un antivol adapté et un stationnement privé peuvent limiter l’exposition au vol. Ils ne donnent pas automatiquement droit à une réduction, mais ces informations doivent être communiquées lors de la demande de devis. La zone de circulation et la commune de résidence peuvent également être prises en compte dans la tarification.
Sur une île où une immobilisation peut compliquer rapidement les déplacements, l’assistance panne et l’assistance 0 kilomètre méritent une vérification particulière. Certaines formules appliquent une franchise kilométrique, par exemple 30 km en cas de panne. Contrôlez aussi les conditions de remorquage et l’éventuelle mise à disposition d’un véhicule de remplacement.
Réduire la prime sans sacrifier l’essentiel
- Privilégiez une moto d’occasion ou de moyenne puissance, compatible avec votre permis et plus simple à assurer qu’un modèle sportif.
- Adaptez la formule à la valeur réelle du véhicule. Une couverture tous risques n’a pas toujours le même intérêt pour une moto ancienne.
- Comparez les franchises, pas seulement le montant annuel. Une cotisation basse avec une franchise élevée peut coûter cher après un accident ou un vol.
- Examinez les garanties pratiques, notamment l’assistance, le remorquage, le véhicule de remplacement, le vol, l’incendie et les équipements.
- Déclarez l’usage réel et les conducteurs autorisés. Une information inexacte peut fragiliser l’indemnisation.
Le prix dépend aussi du niveau de protection choisi. Retirer une garantie peut réduire la cotisation, mais cette décision doit rester cohérente avec la valeur de la moto et les conséquences possibles d’un sinistre. La franchise, les plafonds et les exclusions donnent une vision plus juste du coût réel du contrat.
Préparer un devis utile et comparable
Pour demander une assurance moto à La Réunion, préparez votre permis, les informations sur la moto, son modèle, sa cylindrée, sa date de première mise en circulation et sa valeur. Ajoutez votre relevé d’information si vous en avez un, le lieu de stationnement et l’usage prévu. Un devis en ligne, par téléphone ou auprès d’une agence locale peut ensuite être comparé à garanties équivalentes.
Pour obtenir une comparaison fiable, utilisez les mêmes informations auprès de chaque assureur. Une différence de prix peut venir d’une franchise plus élevée, d’un plafond inférieur ou d’une protection du conducteur moins étendue. Comparer uniquement le montant annuel ne permet donc pas de mesurer la qualité de la couverture.
Avant de signer, contrôlez les franchises vol et dommages, les plafonds de la protection corporelle, les conditions d’indemnisation en valeur d’achat ou en valeur d’expert, ainsi que les exclusions. Vérifiez aussi l’assistance, le remorquage et la couverture des équipements. Une offre pas chère devient intéressante lorsqu’elle protège correctement votre premier investissement et vous permet de rouler dans de bonnes conditions dès les premiers kilomètres.
