

Le prix d’une assurance moto augmente souvent alors que le budget est déjà mobilisé par le permis, la moto et l’équipement. Pour réduire la cotisation, il faut ajuster la moto, le kilométrage, les garanties et la franchise à son usage réel. Une comparaison attentive permet de payer moins cher sans se retrouver insuffisamment couvert après un accident ou un vol.
Pourquoi un jeune permis paie davantage pour assurer sa moto
Les assureurs évaluent un conducteur novice selon l’ancienneté de son permis et son historique d’assurance, pas seulement selon son âge. Un motard de 30 ans qui vient d’obtenir son permis moto peut donc être considéré comme débutant. Le manque d’expérience sur deux-roues et l’absence d’antécédents d’assurance conduisent généralement à une surprime pendant les premières années.
Cette majoration peut atteindre 100 % la première année, puis 50 % la deuxième et 25 % la troisième, lorsque le contrat évolue sans sinistre responsable. Le bonus-malus, les antécédents déclarés, le lieu de résidence et les conditions de stationnement font aussi varier le tarif. Un garage fermé n’entraîne pas systématiquement une réduction, mais il limite davantage le risque de vol qu’un stationnement quotidien dans la rue.
Choisir une moto qui reste assurable à bon prix
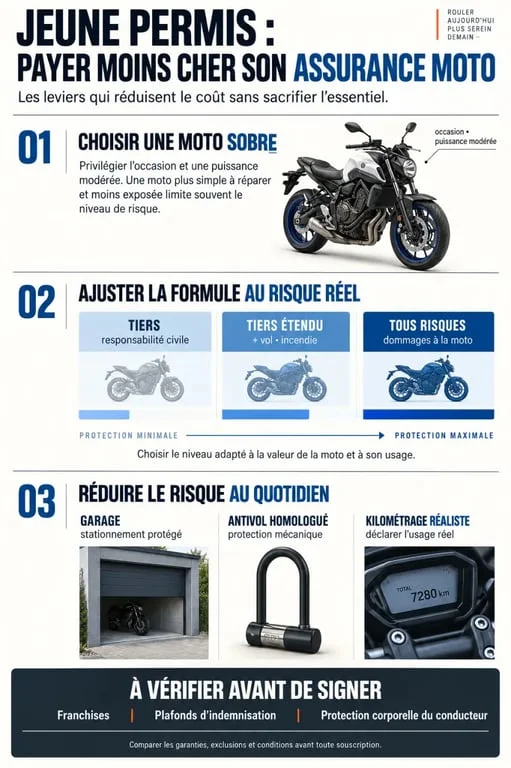
La cylindrée n’est pas le seul critère pris en compte. La puissance, le poids, la valeur, la fréquence de vol du modèle et le coût des réparations influencent également le prix. Une moto d’occasion fiable, bridée pour le permis A2 et de puissance modérée est souvent plus simple à assurer qu’un modèle sportif récent. Avec le permis A2, la puissance est limitée à 35 kW et le rapport puissance/poids à 0,2 kW/kg. Ces limites ne garantissent pas une cotisation basse, mais elles évitent de choisir une moto inadaptée à un profil novice.
Penser à la valeur à risque, pas seulement au prix d’achat
Une moto achetée peu cher peut coûter beaucoup plus à remplacer si elle est recherchée ou difficile à réparer. À l’inverse, une machine dont la valeur vénale est faible ne justifie pas toujours une formule tous risques coûteuse. Évaluez ce que vous pourriez réellement perdre : la moto, les accessoires fixés, le casque, les gants et l’équipement de protection. Cette réflexion aide à choisir une couverture cohérente, sans multiplier les options peu utiles.
Le devis doit se concentrer sur le risque le plus coûteux dans votre situation. Pour un étudiant qui roule peu et gare sa moto dans un box, le risque principal peut être l’accident responsable. Pour un motard urbain qui stationne dehors, le vol et la tentative de vol peuvent peser davantage. Identifier cette priorité évite de payer un peu plus pour chaque garantie sans renforcer réellement la protection dont vous avez besoin.
Adapter la formule à l’usage plutôt que prendre le minimum
La responsabilité civile est obligatoire. Elle indemnise les dommages causés aux autres, mais pas votre moto ni vos blessures si vous êtes responsable. L’assurance au tiers est donc le minimum légal et, souvent, la formule la moins chère. Elle convient surtout à une moto ancienne de faible valeur, à condition de pouvoir financer vous-même son remplacement après un accident.
| Formule | Protection habituelle | Profil pertinent |
|---|---|---|
| Au tiers | Responsabilité civile, parfois défense pénale et recours | Moto peu cotée, budget très serré |
| Tiers étendu | Tiers, vol, incendie ou événements climatiques selon le contrat | Moto exposée au vol ou encore valorisée |
| Tous risques | Garanties précédentes et dommages tous accidents selon les conditions | Moto récente, financée ou difficile à remplacer |
Ne supprimez pas automatiquement la protection corporelle du conducteur. Elle intervient précisément lorsque vous êtes responsable ou seul en cause. Vérifiez aussi l’assistance : une assistance 0 km dépanne dès le domicile, tandis qu’un contrat peut prévoir une franchise kilométrique, par exemple 30 km. La protection juridique, la couverture des équipements et le véhicule de remplacement sont utiles seulement si leurs plafonds et leurs conditions correspondent à votre situation.
Les leviers concrets pour faire baisser la cotisation
- Déclarez un kilométrage réaliste : si vous utilisez la moto occasionnellement, une assurance au kilomètre ou « pay as you drive » peut être plus intéressante qu’un forfait classique.
- Sécurisez le deux-roues : antivol homologué, gravage, alarme, traqueur GPS et garage fermé peuvent réduire le risque de vol et parfois améliorer le tarif. Demandez les exigences exactes de la garantie vol avant d’acheter un équipement.
- Étudiez une franchise plus élevée : elle peut réduire la prime, mais vous devrez pouvoir payer ce reste à charge après un sinistre. Une économie annuelle limitée ne justifie pas une franchise impossible à assumer.
- Valorisez votre formation : certains assureurs prennent en compte un stage de perfectionnement ou une moto-école partenaire. Demandez si une réduction existe et combien de temps elle s’applique.
- Évitez les fausses déclarations : sous-estimer le kilométrage, omettre un conducteur habituel ou déclarer un garage fictif peut compromettre l’indemnisation.
Comparer les devis avec les bonnes lignes de lecture
Les tarifs d’assurance moto jeune permis peuvent aller de 400 à 3 000 € par an selon la moto, la zone géographique et la formule. Une offre affichée à partir de 36 € par mois au tiers peut donc être moins intéressante qu’un contrat légèrement plus cher incluant le vol ou une protection solide du conducteur. À l’inverse, une formule tous risques pouvant atteindre 260 € par mois n’a pas toujours de sens pour une moto ancienne.
Demandez plusieurs devis avec des informations strictement identiques : même moto, mêmes conducteurs, même stationnement, même kilométrage et mêmes garanties. Comparez la cotisation annuelle, mais aussi les franchises vol et dommages, les plafonds d’indemnisation, les exclusions liées au prêt du guidon ou à l’antivol, ainsi que les conditions de résiliation. Comparer plusieurs devis d’assurance moto reste le moyen le plus fiable de distinguer une économie réelle d’une protection simplement réduite.
