

Pour assurer une première moto à La Réunion, ne vous arrêtez pas au prix affiché sur un devis. La responsabilité civile est obligatoire, mais elle ne protège ni votre moto en cas de chute responsable, ni vos blessures, ni forcément vos équipements. Le bon contrat dépend de votre cylindrée, de votre permis, de l’usage prévu, du stationnement et de la valeur réelle du deux-roues.
Partir du risque réel avant de choisir une formule
Un scooter de moins de 50 cm3 utilisé pour de courts trajets n’appelle pas la même couverture qu’une moto de plus de 125 cm3 stationnée dehors et utilisée chaque jour. Pour une première souscription, indiquez sans approximation le modèle, la cylindrée, l’année, le lieu de garage, les trajets domicile-travail éventuels et l’usage professionnel ou de livraison. Ces éléments influencent l’acceptation du risque et le montant de la cotisation.
Permis, puissance et expérience : les informations à déclarer
La catégorie de permis doit correspondre au véhicule conduit. Pour accéder au permis A, il faut notamment détenir le permis A2 depuis plus de 2 ans, avoir au moins 20 ans et suivre une formation de 7 heures. Un nouveau motard, même titulaire du bon permis, peut être tarifé différemment d’un conducteur expérimenté. Déclarez aussi vos antécédents d’assurance et votre coefficient de bonus-malus si vous en avez un.
Le stationnement est un point souvent sous-estimé dans le choix d’une assurance moto. Un box fermé, un portail, un point d’ancrage et un antivol adapté ne servent pas seulement à décourager le vol. Ils peuvent aussi intervenir dans la vérification des conditions d’indemnisation. Avant de signer, demandez quelles preuves, clés, factures d’accessoires ou mesures de protection pourront être exigées après une tentative de vol.
Comparer les formules sans confondre protection de la moto et du pilote
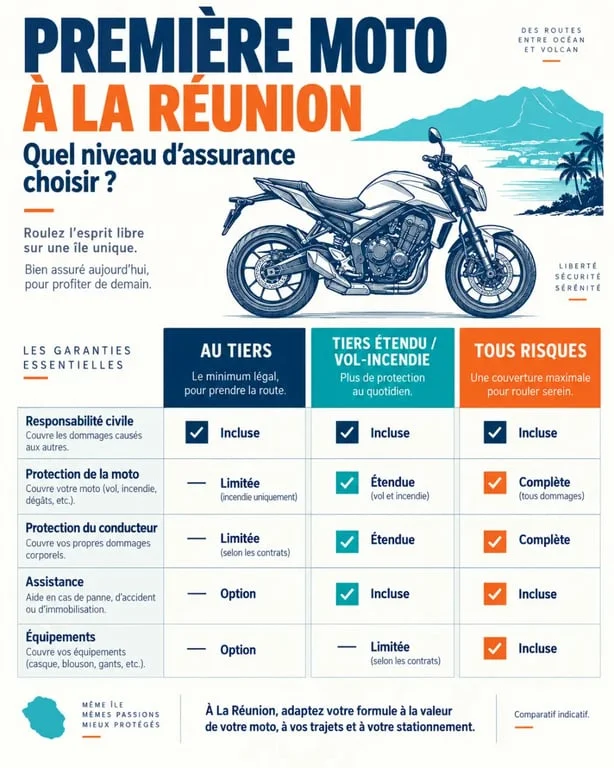
| Formule | Protection principale | À privilégier si… |
|---|---|---|
| Au tiers | Responsabilité civile pour les dommages causés aux tiers | Votre moto a une valeur limitée et vous acceptez de financer ses propres dégâts |
| Tiers étendu ou vol-incendie | Responsabilité civile, avec vol, incendie et parfois événements climatiques | Vous voulez couvrir les sinistres les plus lourds sans passer au tous risques |
| Tous risques | Dommages tous accidents, selon les conditions du contrat | La moto est récente, financée ou coûteuse à remplacer |
La responsabilité civile indemnise les dommages matériels et corporels causés aux autres. Elle est indispensable, mais ne prend pas en charge les blessures du conducteur responsable. La défense pénale et le recours peuvent accompagner un accident, sans remplacer une garantie corporelle.
La formule au tiers peut convenir à une moto d’occasion de valeur limitée, surtout si vous acceptez de payer vous-même les réparations sur votre véhicule. Une couverture vol-incendie ajoute une protection contre des sinistres importants. Pour une moto récente, financée ou difficile à remplacer, les dommages tous accidents peuvent limiter le reste à charge, sous réserve des franchises et des exclusions prévues au contrat.
La protection du conducteur mérite une lecture séparée
Vérifiez le plafond d’indemnisation, le seuil d’AIPP, c’est-à-dire l’atteinte à l’intégrité physique et psychique, ainsi que les exclusions. Certaines offres proposent une sécurité du conducteur jusqu’à 100 000 € ou 1 000 000 €, avec des seuils d’AIPP de 10 % ou de 5 % selon le niveau choisi. Une protection jusqu’à 1,2 M€ existe aussi en option chez certains assureurs spécialisés.
Comparez le montant garanti, mais surtout les conditions de déclenchement. Une garantie avec un plafond élevé peut prévoir un seuil d’intervention, des exclusions ou des modalités d’indemnisation particulières. C’est la protection qui vous concerne directement après un accident responsable, lorsque la responsabilité civile ne couvre pas vos propres blessures.
Les options utiles pour rouler sereinement sur l’île
Pour une première moto, l’assistance peut être plus utile qu’une réduction minime de cotisation. Contrôlez si elle intervient après une panne et un accident, si elle s’applique à 0 km ou après une franchise kilométrique, et si le remorquage est prévu. Selon les contrats, une franchise de 30 km peut s’appliquer en cas de panne, tandis que certaines formules prévoient une assistance sans franchise kilométrique.
- Vol et tentative de vol : vérifiez les exigences relatives au stationnement, à l’antivol et aux justificatifs.
- Incendie et catastrophes naturelles : ces garanties complètent une couverture limitée au tiers.
- Véhicule de remplacement : certaines offres le prévoient jusqu’à 30 jours après un vol, ou jusqu’à 20 jours selon le contrat.
- Équipements et accessoires : casque, blouson, gants, airbag, top-case et contenu du top-case peuvent relever de plafonds distincts.
Ne supposez pas que vos équipements sont automatiquement couverts avec la moto. Les plafonds varient fortement : de 600 € à 3 400 € dans certaines formules, voire jusqu’à 10 000 € en option. Regardez aussi la vétusté. Une indemnisation sans vétusté pendant 5 ans ou une valeur d’achat pendant 12 mois, parfois extensible à 24 mois, n’a pas le même effet sur votre budget après un sinistre.
Les accessoires ajoutés après la souscription doivent également être déclarés lorsque le contrat le prévoit. Un top-case, des équipements spécifiques ou un dispositif installé sur la moto peuvent nécessiter une garantie et un plafond dédiés. Conservez les factures, car elles peuvent être demandées pour établir la valeur des biens concernés.
Faire un devis d’assurance moto à La Réunion avec les bonnes questions
Préparez votre permis, le certificat d’immatriculation ou les informations du véhicule, sa date de première mise en circulation, votre relevé d’informations si vous avez déjà été assuré, ainsi que vos coordonnées. Si la moto est d’occasion, précisez sa valeur d’achat et les accessoires installés. Un devis personnalisé est plus fiable lorsque l’usage, le kilométrage estimé et le stationnement sont clairement décrits.
Le tarif dépend notamment de la cylindrée, du modèle, de l’expérience, du permis, de l’usage et du niveau de garantie choisi. Un véhicule de moins de 50 cm3, une moto jusqu’à 125 cm3 et une cylindrée supérieure à 125 cm3 peuvent donc relever de conditions différentes. L’usage professionnel ou la livraison doit être signalé, car un usage déclaré comme privé ne couvre pas nécessairement ces trajets.
Comparer le reste à charge, pas seulement la cotisation
Demandez pour chaque formule le montant des franchises, les plafonds, les exclusions et la méthode d’indemnisation : valeur à dire d’expert, valeur d’achat ou indemnisation renforcée. Une franchise basse peut rendre une formule plus rassurante pour un premier accident, mais elle peut aussi augmenter le prix annuel. À garanties comparables, choisissez le contrat dont vous comprenez réellement le reste à payer.
Vérifiez aussi l’âge de la moto pris en compte pour l’indemnisation et les conditions applicables en cas de vol, d’incendie ou de dommages tous accidents. Le prix ne suffit pas à départager deux offres : une cotisation moins élevée peut correspondre à un plafond plus faible, à une franchise plus importante ou à des exclusions plus nombreuses.
Pour obtenir une réponse rapide, vous pouvez demander un devis en ligne ou contacter un conseiller local à La Réunion. Confrontez au moins deux propositions avec les mêmes informations sur la moto et votre profil. Vous saurez alors si l’écart de tarif vient de la cylindrée, de votre expérience, de l’assistance, des garanties vol ou de la protection du conducteur, plutôt que d’une comparaison incomplète.
