

Avec un permis A1, assurer une moto ou un scooter de 125 cm³ à La Réunion demande de tenir compte du budget, de l’expérience du conducteur et des conditions de circulation locales. La responsabilité civile est indispensable, mais elle ne protège pas nécessairement le deux-roues ni les blessures du motard. Avant de demander un devis, identifiez les garanties adaptées au véhicule, à son stationnement et à vos trajets.
Permis A1 et assurance d’un 125 cm³ : ce qu’il faut vérifier
Le permis A1 permet d’envisager l’assurance d’une moto légère ou d’un scooter 125 cm³ correspondant à la catégorie autorisée. Pour étudier le dossier, l’assureur vérifie la cohérence entre le permis détenu, le véhicule indiqué sur la carte grise et le conducteur déclaré. Une obtention récente du permis peut entraîner une analyse plus attentive du profil, sans empêcher de trouver une solution d’assurance.
Le contrat doit aussi décrire l’utilisation réelle du deux-roues. Un scooter utilisé ponctuellement le week-end ne présente pas le même risque qu’une moto employée chaque jour pour les trajets domicile-travail. Un usage professionnel, des livraisons ou le transport régulier de matériel doivent être déclarés. Une information inexacte peut compliquer l’indemnisation après un sinistre.
Le conducteur déclaré compte autant que le véhicule
Un proche qui utilise régulièrement la moto doit être mentionné selon les règles du contrat. Le prêt du guidon peut être autorisé, limité ou exclu. Vérifiez les conditions applicables au conducteur occasionnel, notamment son permis, son expérience et l’existence d’une éventuelle franchise majorée. Cette précaution compte pour un conducteur A1 dont l’entourage peut aussi emprunter le 125 cm³.
Choisir la formule selon la valeur et l’usage de la moto
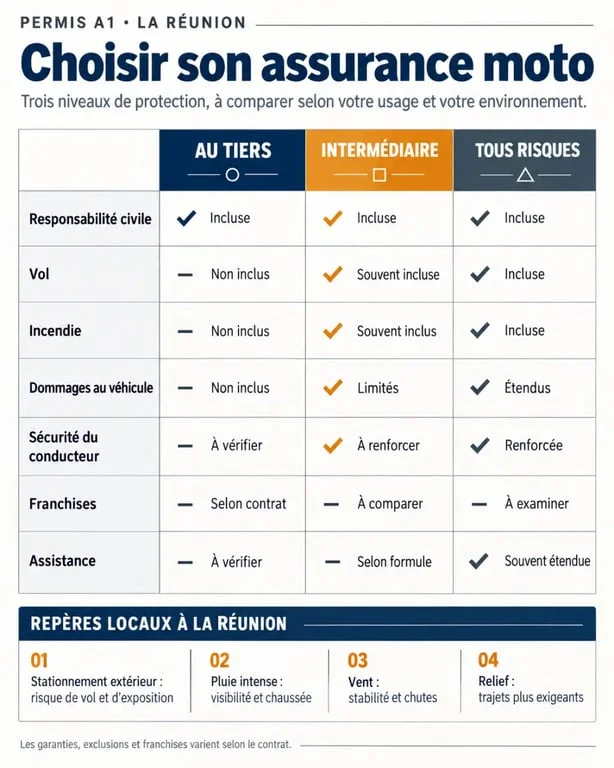
Comparer les garanties plutôt que les seuls prix aide à éviter un contrat trop limité. Le tableau ci-dessous fournit des repères. Les garanties, les plafonds et les exclusions varient selon l’assureur et la formule choisie.
| Formule | Protection habituelle | À privilégier si… |
|---|---|---|
| Au tiers | Responsabilité civile, souvent défense pénale et recours | Le deux-roues a une valeur limitée et vous recherchez le minimum obligatoire |
| Intermédiaire | Tiers avec, selon le contrat, vol, incendie, événements climatiques ou bris de glace | Votre 125 cm³ est exposé au stationnement extérieur ou a une valeur à préserver |
| Tous risques | Protection élargie incluant généralement les dommages tous accidents | Le véhicule est récent, financé ou utilisé fréquemment |
Ne pas négliger la sécurité du conducteur
La responsabilité civile indemnise les dommages causés aux tiers, mais pas nécessairement les conséquences corporelles pour le motard responsable. La sécurité du conducteur mérite donc une lecture précise : plafond d’indemnisation, seuil d’AIPP, c’est-à-dire l’atteinte à l’intégrité physique et psychique, exclusions et frais pris en charge.
Les équipements du pilote, comme le casque, les gants et le blouson, ainsi que les accessoires et le contenu du top case peuvent aussi être couverts, dans des limites propres à chaque formule. Vérifiez les plafonds prévus pour l’équipement et les accessoires avant de comparer les cotisations.
À La Réunion, les détails du contrat font la différence
Le relief, les averses intenses, les vents, les routes humides et le stationnement en extérieur modifient l’exposition au risque. Le vol, l’incendie, l’inondation, le cyclone ou un autre événement climatique ne sont pas automatiquement couverts par une assurance au tiers. Contrôlez la garantie concernée, les conditions de reconnaissance de l’événement, la franchise applicable et les justificatifs à fournir.
L’itinéraire quotidien apporte aussi des informations utiles. Un scooter 125 cm³ n’est pas exposé de la même manière s’il reste dans un garage à Saint-Pierre, s’il dort sur la voie publique à Saint-Denis ou s’il traverse chaque jour des zones de relief. Il faut tenir compte du ruissellement, du vent latéral, des manœuvres urbaines et de l’immobilisation loin du domicile. Ces éléments permettent d’arbitrer entre une assistance avec franchise kilométrique et une assistance sans franchise, ou entre une protection simple et un véhicule de remplacement.
Franchise, vétusté et valeur d’indemnisation
Une garantie utile peut devenir décevante si la franchise est élevée ou si l’indemnisation tient fortement compte de la vétusté. Demandez comment la moto est évaluée après un accident ou un vol : valeur à dire d’expert, indemnisation renforcée ou éventuelle valeur à neuf pour un véhicule récent. Vérifiez aussi les plafonds dédiés aux accessoires et à l’équipement, car ils ne suivent pas toujours la valeur du deux-roues.
Les critères qui influencent le tarif d’une assurance moto A1
Il n’existe pas de prix unique pour une assurance moto avec permis A1 à La Réunion. La prime dépend du véhicule, de son modèle et de sa cylindrée, mais aussi de l’âge du conducteur, de l’ancienneté du permis, de l’expérience d’assurance et du bonus-malus. Les antécédents de sinistre, le lieu de stationnement, la commune de résidence et la fréquence d’utilisation sont également étudiés.
- Usage déclaré : privé, loisirs, domicile-travail ou professionnel ;
- Stationnement : garage fermé, cour, parking collectif ou voie publique ;
- Valeur du véhicule : un 125 cm³ récent justifie souvent l’étude d’une couverture dommages ;
- Niveau de franchise : une cotisation plus basse peut s’accompagner d’un reste à charge plus élevé ;
- Garanties additionnelles : assistance, protection juridique, équipement et véhicule de remplacement.
Préparer un devis utile et comparable
Pour recevoir une proposition cohérente, préparez le permis A1, la carte grise ou les caractéristiques précises de la moto, ainsi que votre relevé d’informations si vous en possédez un. Ajoutez les détails sur l’usage et le stationnement. Indiquez sans approximation les sinistres passés, les conducteurs habituels et les éventuelles modifications du véhicule.
Demandez ensuite plusieurs devis auprès d’un assureur, d’un courtier ou de partenaires intervenant à La Réunion. À garanties comparables, confrontez le montant de la cotisation, mais aussi la franchise, les plafonds de sécurité du conducteur, l’assistance en cas de panne, les exclusions liées au vol et les modalités d’indemnisation. Le bon contrat n’est pas forcément le moins cher. C’est celui qui reste lisible et adapté lorsque votre moto ou votre scooter 125 cm³ ne peut plus rouler.
