

À La Réunion, une chute, un accident responsable ou un vol peut rapidement déséquilibrer le budget d’un jeune motard. Le rachat de franchise ne remplace pas l’assurance moto : il intervient après l’indemnisation principale pour rembourser tout ou partie de la somme restant à payer. Avant de souscrire, comparez surtout la franchise, les plafonds et les exclusions, pas uniquement la cotisation mensuelle.
Ce que rembourse réellement le rachat de franchise moto
La franchise d’assurance moto correspond à la part qui reste à votre charge après l’indemnisation d’un sinistre couvert. Si les réparations atteignent 2 000 € et que votre contrat prévoit une franchise fixe de 300 €, l’assureur indemnise en principe 1 700 €, sous réserve des autres limites prévues au contrat. Une garantie de rachat de franchise peut ensuite rembourser les 300 € restants, totalement ou partiellement.
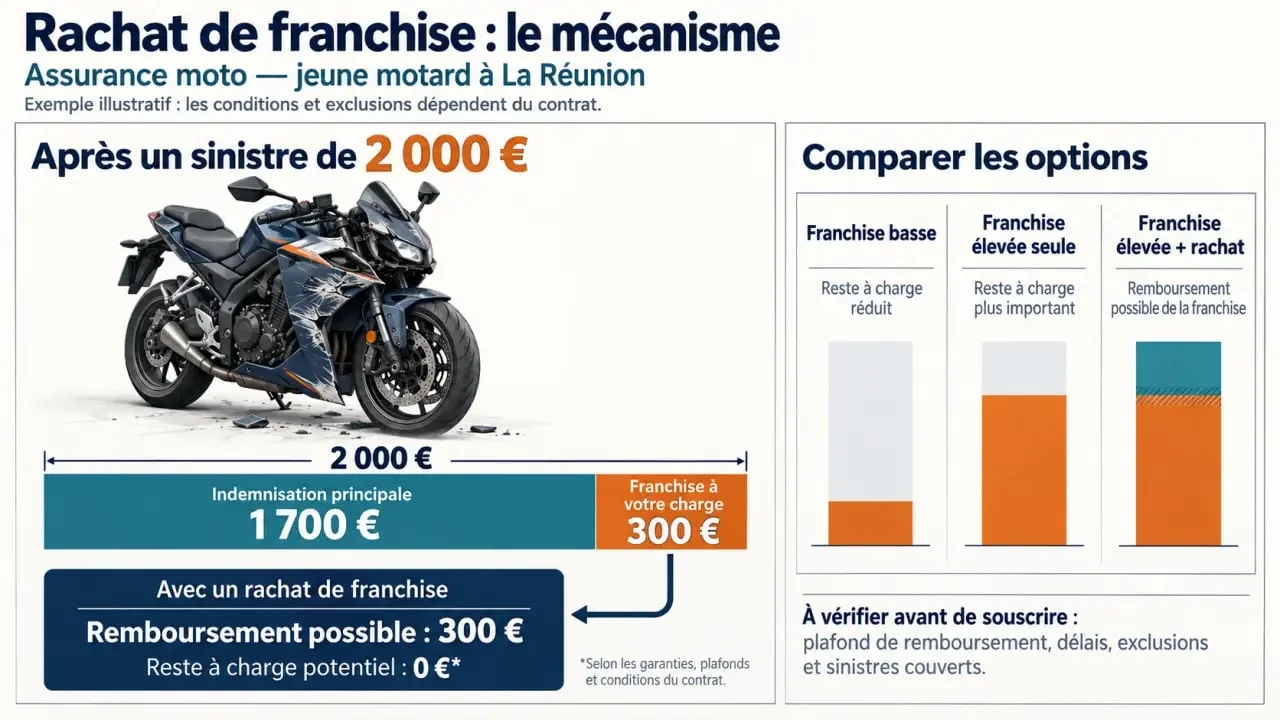
Cette protection complémentaire dépend toujours de l’intervention de l’assureur principal. Elle ne crée donc pas de garantie dommages, vol ou incendie si l’assurance de base ne les prévoit pas. Elle accompagne généralement une assurance tous risques ou une formule qui inclut les dommages subis par le véhicule.
Les quatre formes de franchise à identifier
- Franchise fixe : un montant défini à l’avance, par exemple 300 €.
- Franchise proportionnelle : un pourcentage du montant des dommages, parfois encadré par un minimum ou un maximum.
- Franchise mixte : un pourcentage associé à un plancher ou à un plafond.
- Franchise majorée : une somme plus élevée dans certaines situations prévues au contrat.
Le montant peut varier selon la garantie mobilisée : accident, vol, incendie, vandalisme, accessoires ou dommages en stationnement. Une seule ligne intitulée « franchise » sur un devis ne suffit donc pas pour connaître votre reste à charge.
Jeune permis à La Réunion : dans quels cas l’option est pertinente ?
L’âge, l’ancienneté du permis, le type de permis, la cylindrée, les antécédents et l’usage quotidien influencent le tarif et parfois les conditions d’acceptation. Un conducteur novice qui utilise sa moto pour aller travailler, la stationne régulièrement à l’extérieur ou circule souvent en zone urbaine n’a pas la même exposition qu’un motard expérimenté qui utilise une moto de loisir remisée dans un garage fermé.
Le rachat de franchise mérite d’être étudié lorsque vous ne pouvez pas absorber facilement une dépense imprévue. L’option peut être pertinente pour une moto récente, des carénages coûteux ou un scooter indispensable aux déplacements. Certaines motos récentes ou haut de gamme valent entre 15 000 et 20 000 €, mais une réparation plus modeste peut déjà entraîner une franchise difficile à payer.
Évaluer sa moto selon ses risques réels
Analysez votre situation à partir de faits concrets : trajet domicile-travail, route empruntée après la pluie, stationnement de journée, antivol, valeur des accessoires, fréquence des passagers et possibilité de prêter le guidon. Chaque élément modifie le besoin réel. Un deux-roues peu coûteux, mais garé dehors chaque jour, peut nécessiter une bonne garantie vol. Une moto mieux protégée, mais coûteuse à réparer, rend une franchise accident élevée plus sensible. Cette méthode évite de souscrire une option par réflexe ou de découvrir trop tard un reste à charge mal adapté.
Comparer franchise basse et rachat de franchise sans se tromper
Une franchise élevée peut réduire la cotisation, tandis qu’une franchise basse augmente souvent le coût de l’assurance principale. Le rachat offre une autre possibilité : conserver une franchise importante et ajouter une garantie qui la rembourse dans certaines limites. Pour comparer, regardez le coût annuel global, et non une mensualité isolée.
| Solution | Effet sur la cotisation | Reste à charge après sinistre | Point à contrôler |
|---|---|---|---|
| Franchise basse intégrée | Souvent plus élevée | Réduit dès l’indemnisation principale | Montant pour chaque garantie |
| Franchise élevée seule | Potentiellement plus faible | Important en cas de sinistre | Capacité à payer immédiatement |
| Franchise élevée avec rachat | Option complémentaire à ajouter | Réduit selon le plafond et les conditions | Nombre de remboursements et exclusions |
Dans un exemple, passer d’une franchise de 300 € à 750 € représente 450 € de reste à charge supplémentaire, pour seulement 30 € d’économie annuelle sur la cotisation. Si un sinistre couvert survient, cette économie peut être rapidement effacée. À l’inverse, une option peu utilisée sur une moto de faible valeur et peu exposée n’est pas automatiquement rentable.
Les tarifs d’appel observés varient : une garantie est annoncée à partir de 4,58 €/mois et une autre à partir de 8,25 €/mois. Ces montants ne suffisent pas pour comparer les offres. Les conditions d’âge, de cylindrée, de contrat principal et de plafond peuvent différer. Une formule mentionne notamment les motos et scooters de 125 cm3 à 2001 cm3, avec un plafond allant jusqu’à 1 000 € par an et par sinistre.
Sinistre, remboursement et exclusions : la checklist indispensable
Après un accident, un vol ou un acte de vandalisme, déclarez d’abord le sinistre à votre assureur moto principal dans les délais prévus. Une fois l’indemnisation établie, le gestionnaire du rachat de franchise peut demander le décompte d’indemnisation, le montant de la franchise appliquée, le rapport d’expertise, les factures de réparation ou le dépôt de plainte en cas de vol.
Les limites à lire avant de signer
Vérifiez que le contrat couvre les événements qui vous préoccupent : accident responsable, choc sans tiers identifié, vol, tentative de vol, incendie, vandalisme ou dommages en stationnement. Contrôlez aussi le plafond de remboursement, la période de validité et le nombre de sinistres indemnisables. Une offre peut limiter la prise en charge à 1 indemnisation par année d’assurance.
Les exclusions contractuelles peuvent empêcher le remboursement : conduite sans permis adapté, conducteur non autorisé, usage non déclaré, alcool ou stupéfiants, non-respect des exigences de sécurité ou déchéance de garantie de l’assurance principale. Les accessoires, l’équipement du motard et la protection corporelle suivent parfois des règles distinctes.
Demander un devis adapté à votre profil à La Réunion
Pour comparer des assurances moto à La Réunion, préparez votre âge, la date d’obtention du permis, le niveau A1, A2 ou A, le modèle et la cylindrée, la valeur de la moto, son usage, son lieu de stationnement et vos antécédents. Demandez ensuite par écrit le montant de chaque franchise, le plafond du rachat, les sinistres admis, les documents exigés et les garanties associées, comme l’assistance 24h/24, la protection du permis ou la garantie corporelle du motard.
Un devis pertinent doit répondre à une question simple : si ma moto est endommagée ou volée demain, quelle somme resterait réellement à ma charge ? Ce montant, plus que le prix d’appel, permet à un jeune motard de choisir une protection cohérente avec son budget et l’usage de sa moto.
