

À 20 ans, le tarif d’une assurance moto à La Réunion dépend surtout de l’ancienneté du permis, du deux-roues, de son usage et des garanties choisies. Un scooter de 50 cm³ stationné dans un espace fermé n’est pas évalué comme une 125 cm³ utilisée chaque jour ou une moto sportive garée dans la rue. Pour connaître le prix réellement applicable à votre situation, un devis personnalisé reste indispensable.
Quel budget prévoir pour assurer une moto à 20 ans ?
Il n’existe pas de prix unique pour une assurance moto à 20 ans à La Réunion. À titre de repère, Groupama évoque un budget de 300 € à 350 € par an pour une assurance moto au tiers. Une formule tous risques peut représenter le double. Ces montants donnent un ordre de grandeur et ne constituent pas un tarif local garanti. Selon le véhicule, le profil du conducteur et le niveau de risque, la cotisation peut encore doubler, voire tripler.
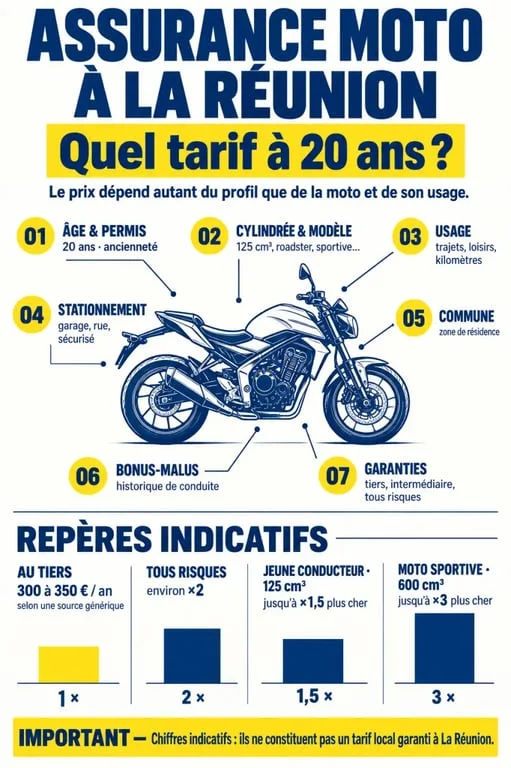
L’écart est souvent plus marqué pour un jeune conducteur moto. LesFurets indique qu’une assurance pour une moto classique de 125 cm³ peut coûter 1,5 fois plus cher pour un jeune conducteur. Pour une moto sportive de 600 cm³, le tarif peut atteindre 3 fois celui d’un conducteur plus expérimenté. Ces repères montrent que la puissance, le type de machine et l’expérience pèsent davantage que l’âge civil pris isolément.
Il faut donc éviter de déduire votre budget du seul fait d’avoir 20 ans. Une moto 50 cm³, une 125 cm³ et une grosse cylindrée ne présentent ni la même valeur à indemniser ni le même niveau de risque. Le prix final dépendra aussi de la formule retenue et de vos antécédents.
À 20 ans, êtes-vous forcément jeune conducteur moto ?
Non. En assurance deux-roues, le statut de jeune conducteur dépend avant tout de l’ancienneté du permis moto. AMV considère notamment comme jeune motard un assuré ayant moins de 3 ans de permis moto. Une personne de 20 ans qui a obtenu récemment son permis A1 ou A2 peut donc être considérée comme novice. À l’inverse, un conducteur plus âgé titulaire d’un permis moto récent peut aussi relever de cette catégorie.
Cette période peut entraîner une surprime. Selon Groupama, elle peut atteindre 100 % la première année, puis 50 % la deuxième année. L’assureur étudie également les sinistres, les précédentes assurances et le coefficient de réduction-majoration, plus connu sous le nom de bonus-malus.
Un bonus obtenu en assurance auto peut parfois être étudié pour une assurance moto. Sa prise en compte varie toutefois selon les assureurs. Signalez-le dès la demande de devis et transmettez votre relevé d’informations si celui-ci vous est demandé.
Les critères qui font varier votre devis à La Réunion
| Critère | Effet sur le tarif |
|---|---|
| Cylindrée et modèle | Une 50 cm³, une 125 cm³ et une grosse cylindrée n’ont pas le même niveau de risque ni la même valeur à indemniser. |
| Usage déclaré | Un usage privé, domicile-travail ou professionnel peut modifier la cotisation et les conditions de couverture. |
| Stationnement | Un garage fermé, un antivol et un lieu sécurisé peuvent être mieux pris en compte qu’un stationnement régulier sur la voie publique. |
| Commune et environnement | Le lieu de résidence et de garage habituel peut entrer dans l’évaluation du risque, notamment pour le vol. |
| Antécédents | Le bonus-malus, les sinistres responsables et les interruptions d’assurance influencent l’étude du dossier. |
Déclarez votre usage avec précision. Une moto utilisée chaque jour entre Saint-Denis et votre lieu de travail n’est pas exposée de la même manière qu’un véhicule réservé aux loisirs. Sous-estimer le kilométrage, omettre un usage professionnel ou indiquer un garage qui n’est pas le lieu de stationnement habituel peut fragiliser l’indemnisation en cas de sinistre.
Le stationnement compte également dans l’analyse du risque. L’assureur ne regarde pas seulement l’adresse figurant sur la carte grise. Il cherche aussi à connaître les lieux où la moto reste immobilisée et la protection dont elle dispose réellement. Photographier l’antivol, conserver une preuve d’achat, noter le numéro de série et signaler un parking collectif fermé peuvent aider à présenter un dossier plus clair après un vol ou une tentative de vol.
Tiers, intermédiaire ou tous risques : quelle protection choisir ?
La formule au tiers pour respecter l’obligation légale
La responsabilité civile est obligatoire pour tout véhicule terrestre à moteur, y compris une moto qui roule peu. Elle indemnise les dommages causés aux tiers, mais pas ceux subis par votre propre deux-roues. Cette formule peut convenir à un véhicule ancien ou de faible valeur, à condition d’accepter de financer vous-même les réparations après un accident responsable.
L’intermédiaire et le tous risques pour protéger un véhicule plus exposé
Une formule intermédiaire, parfois appelée tiers plus, peut inclure des garanties contre le vol, l’incendie, certains événements climatiques ou encore l’assistance. Le tous risques élargit généralement la protection aux dommages matériels subis par la moto, selon les conditions prévues au contrat. Pour une moto récente, financée ou difficile à remplacer, cette couverture peut être comparée malgré une prime plus élevée.
Ne comparez pas uniquement la cotisation annuelle. Vérifiez la franchise, les plafonds d’indemnisation, les exclusions, la garantie des équipements du motard et les conditions applicables aux cyclones, tempêtes, inondations ou catastrophes naturelles. Ces événements peuvent être couverts, mais seulement si les garanties prévues au contrat s’appliquent à votre situation.
Obtenir un devis pertinent sans perdre de temps
Préparez votre permis de conduire, la carte grise ou les caractéristiques exactes de la moto, ainsi que votre relevé d’informations si vous avez déjà été assuré. Indiquez la cylindrée, l’année du véhicule, l’usage, le lieu de stationnement, votre commune de résidence et vos antécédents. Pour une 50 cm³, une 125 cm³ ou une grosse cylindrée, ces détails évitent une estimation trop vague.
- Demandez plusieurs devis avec le même niveau de garanties.
- Comparez les franchises avant de retenir l’offre la moins chère.
- Vérifiez la couverture du vol, de l’assistance et des événements climatiques.
- Signalez tout bonus auto ou moto ainsi que tout sinistre antérieur.
- Faites-vous accompagner par un assureur ou un courtier connaissant le marché réunionnais si votre profil est novice, malussé ou atypique.
Pour obtenir une comparaison utile, renseignez les mêmes informations auprès de chaque interlocuteur. Une offre moins chère peut prévoir une franchise plus élevée, des exclusions plus nombreuses ou une indemnisation plus limitée. La bonne assurance moto doit correspondre à la valeur de votre véhicule, à vos trajets et à votre capacité à assumer une franchise après un sinistre.
