

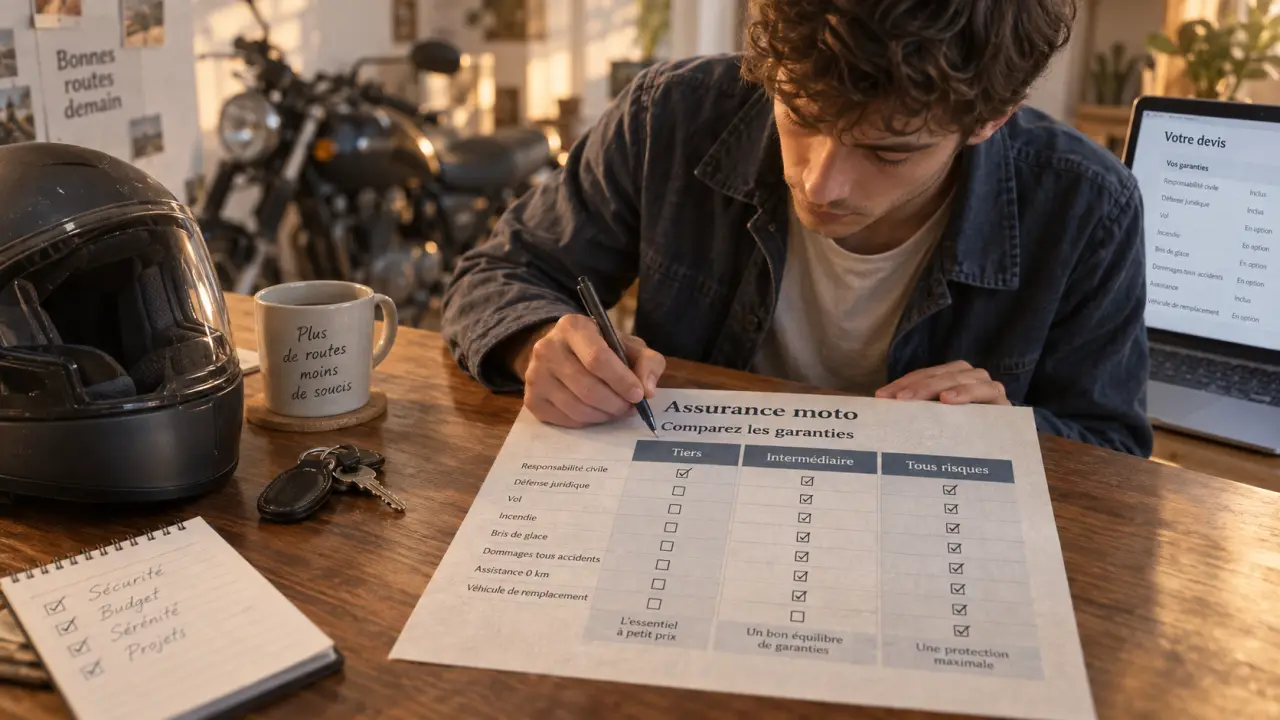
À Saint-Paul, assurer sa première moto ne revient pas simplement à rechercher le tarif le plus bas. Pour un jeune conducteur, notamment titulaire du permis A2, le contrat doit correspondre à la machine, aux trajets, au stationnement et au niveau de protection souhaité en cas d’accident ou de vol. Un devis personnalisé permet de comparer les garanties avant de prendre la route à La Réunion.
Sommaire
ToggleChoisir le bon interlocuteur à Saint-Paul
Une assurance moto jeune conducteur à Saint-Paul peut être souscrite auprès d’une compagnie, d’un agent général ou d’un courtier. La différence tient à leur méthode de travail. Une compagnie propose ses propres contrats, tandis qu’un courtier peut solliciter plusieurs partenaires et comparer leurs conditions. L’agent général offre, lui aussi, un contact de proximité avec l’appui d’une enseigne d’assurance.
Agence, courtier ou compagnie : comparer la méthode autant que l’offre
Un jeune motard a intérêt à présenter son projet avec précision : permis A2, date d’obtention, première assurance, modèle et valeur de la moto, usage quotidien ou occasionnel et lieu de garage. À Saint-Paul, SAAR Assurance est située au 80 rue Marius et Ary Leblond, 97460 Saint-Paul. Elle se présente comme agent général Prudence Créole Generali et comme courtier travaillant avec plusieurs compagnies.
Avenir Assurances se trouve à Plateau Cailloux, au 12 avenue Paul Julius Bénard, 97460 Saint-Paul. L’agence met en avant la recherche de conditions négociées auprès de partenaires. Groupe Gesco Assurances, situé au 8 rue Fontaine aux Prêtres, 97460 Saint-Paul, propose notamment des devis personnalisés et des rendez-vous à domicile.
La proximité peut faciliter les démarches qui comptent avant et après la souscription : lecture des garanties, ajout d’un conducteur secondaire, déclaration d’un sinistre ou transmission d’une expertise. Un conseiller local ne remplace pas les conditions écrites du contrat. Il peut toutefois aider à constituer un dossier précis, à vérifier les pièces demandées et à obtenir un interlocuteur lors d’un échange urgent.
Adapter la couverture à une première moto et au permis A2
Le permis A2 et le statut de jeune conducteur amènent souvent l’assureur à examiner attentivement le profil de risque. La puissance, la cylindrée, l’ancienneté et la valeur de la moto influencent la proposition, tout comme le kilométrage annuel et le stationnement. Une moto utilisée chaque jour et garée à l’extérieur n’a pas les mêmes besoins qu’une machine de loisir rangée dans un garage fermé.
Les trois niveaux de protection à mettre en balance
| Formule | Protection à attendre | Profil auquel elle peut convenir |
|---|---|---|
| Au tiers | Responsabilité civile obligatoire. Les dommages causés à autrui sont couverts selon les conditions du contrat. | Moto de faible valeur ou budget très contraint. |
| Intermédiaire | Responsabilité civile complétée, selon l’offre, par des garanties comme le vol, l’incendie ou certains dommages. | Moto exposée au stationnement extérieur ou utilisée régulièrement. |
| Tous risques | Protection plus large pouvant inclure les dommages subis par la moto, y compris lorsque le conducteur est responsable, dans les limites prévues. | Moto récente, financée ou difficile à remplacer. |
Ces appellations servent de repères, mais leur contenu varie selon l’assureur. Demandez la liste exacte des garanties incluses et des options disponibles. Une formule « intermédiaire » ou « tous risques » ne protège pas nécessairement de la même manière d’un contrat à l’autre.
Les garanties à vérifier avant de regarder uniquement le prix
La responsabilité civile est indispensable, mais elle ne couvre pas automatiquement les blessures du conducteur ni les dégâts subis par sa moto. Pour un jeune motard, l’équilibre du contrat dépend souvent des garanties complémentaires et de leurs limites d’application.
- Protection corporelle du conducteur : vérifiez son étendue, car elle concerne les conséquences d’un accident subi ou responsable.
- Vol et incendie : examinez les conditions de stationnement, les exigences antivol et les justificatifs éventuellement demandés.
- Assistance : contrôlez les conditions de déclenchement, notamment à proximité du domicile si une assistance 0 km est proposée.
- Équipement du motard : le casque, le blouson, les gants et les autres équipements peuvent être soumis à des plafonds ou à des conditions spécifiques.
- Dommages collision ou tous accidents : comparez le mode d’indemnisation de la moto et les situations réellement couvertes.
Franchise, plafond et exclusion : les lignes à ne pas négliger
Une cotisation attractive peut cacher une franchise élevée, c’est-à-dire une somme qui reste à votre charge après un sinistre. Demandez aussi les plafonds d’indemnisation et les exclusions liées à l’usage de la moto, au prêt du guidon ou au non-respect des mesures de protection contre le vol.
Cette vérification permet de rapprocher le contrat de votre situation réelle. Elle évite de découvrir après un accident que la garantie choisie ne couvre pas le cas rencontré ou que l’indemnisation est limitée par une condition peu claire.
Préparer un devis qui reflète vraiment votre situation
Pour obtenir des propositions comparables, transmettez les mêmes informations à chaque interlocuteur. Préparez votre permis, sa date d’obtention, le relevé d’information si vous avez déjà été assuré, ainsi que la carte grise ou les caractéristiques de la moto. Ajoutez son prix ou sa valeur estimée, votre adresse de stationnement et l’usage prévu.
Signalez également tout conducteur secondaire. Une information absente ou incomplète peut compliquer l’indemnisation en cas de sinistre. Le devis sera d’autant plus utile qu’il reposera sur les caractéristiques réelles de la moto, votre expérience et vos conditions de conduite.
Comparer les devis ligne par ligne
Ne retenez pas une offre sur le seul montant mensuel. Mettez face à face la formule, les garanties, les franchises, les plafonds, l’assistance, les règles de prêt du guidon et les exclusions. Interrogez aussi le professionnel sur l’accompagnement en cas de sinistre : interlocuteur identifié, modalités de déclaration et documents à fournir.
À Saint-Paul, un rendez-vous en agence, par téléphone ou à domicile, selon les services proposés, permet de poser ces questions avant la souscription. Cette démarche peut aussi aider à distinguer une offre adaptée à votre usage d’un contrat moins cher, mais trop limité pour votre moto ou votre profil.
Le bon contrat reste cohérent si votre situation évolue : achat d’une moto plus récente, usage quotidien, déménagement, progression de votre expérience ou amélioration de votre bonus-malus. Demander plusieurs devis personnalisés donne une base concrète pour choisir une assurance deux-roues protectrice sans payer pour des garanties inutiles.
