

À La Réunion, une assurance moto sans franchise peut être proposée à un jeune conducteur, mais cette option dépend du contrat, du véhicule et du profil assuré. Elle réduit le reste à charge après un sinistre couvert, tout en pouvant augmenter la cotisation ou restreindre l’acceptation du dossier. Pour comparer efficacement, examinez la franchise garantie par garantie, et pas seulement le prix annuel.
Sans franchise : ce que cela change réellement après un sinistre
La franchise est la somme qui reste à payer lorsque l’assurance intervient. Avec une assurance moto sans franchise, l’assureur peut indemniser le sinistre sans déduire ce montant, dans les limites du plafond, de la vétusté et des exclusions prévus au contrat. Cette option peut concerner les dommages, le vol, l’incendie ou l’assistance, mais elle s’applique rarement de la même façon à toutes les garanties.
Ne confondez pas franchise nulle et contrat sans reste à charge
Une franchise de zéro euro sur les dommages ne garantit pas une prise en charge intégrale. L’indemnisation peut rester limitée par la valeur retenue pour la moto, un plafond applicable aux équipements ou une exclusion. Vérifiez également si l’absence de franchise concerne un accident responsable, un vol, des dommages liés à un événement climatique ou seulement un sinistre dans lequel un tiers identifié est responsable.
Le contrat peut aussi prévoir une vétusté déduite, une valeur d’indemnisation plafonnée ou des conditions particulières pour certains accessoires. La mention sans franchise doit donc être lue avec les garanties associées, les plafonds et les exclusions.
Franchise absolue ou relative : une nuance importante
Avec une franchise absolue, la somme prévue est déduite de l’indemnisation, quel que soit le montant des dommages. Avec une franchise relative, l’indemnisation dépend d’un seuil : en dessous, rien n’est versé ; au-dessus, les modalités prévues au contrat s’appliquent. Demandez une présentation écrite de chaque franchise. Les dommages, le vol, l’incendie, le bris éventuel et les catastrophes naturelles ne suivent pas nécessairement la même règle.
Jeune conducteur : pourquoi la cotisation peut rester élevée
Un conducteur est généralement considéré comme novice lorsqu’il possède son permis moto depuis moins de 3 ans ou qu’il ne dispose pas d’antécédents d’assurance moto. L’assureur évalue alors une expérience limitée, ce qui peut entraîner une surprime. Celle-ci peut atteindre 100 % de la prime de base, puis être limitée à 50 % au terme de la deuxième année sans sinistre responsable et à 25 % la troisième année, avant de disparaître à partir de la quatrième année.
Le tarif ne dépend pas uniquement de l’ancienneté du permis. La cylindrée, la marque, le modèle, la valeur du deux-roues, l’usage déclaré, le bonus-malus, les sinistres antérieurs et le lieu de stationnement influencent la proposition. Un scooter 50 cm³, une 125 cm³ et une moto plus puissante ne présentent pas le même niveau de risque aux yeux des assureurs.
Le type de trajet compte aussi. Un usage privé, des déplacements domicile-travail ou un usage professionnel peuvent entraîner des conditions différentes. Déclarez précisément l’utilisation prévue, car un usage non déclaré peut compromettre l’indemnisation en cas de sinistre.
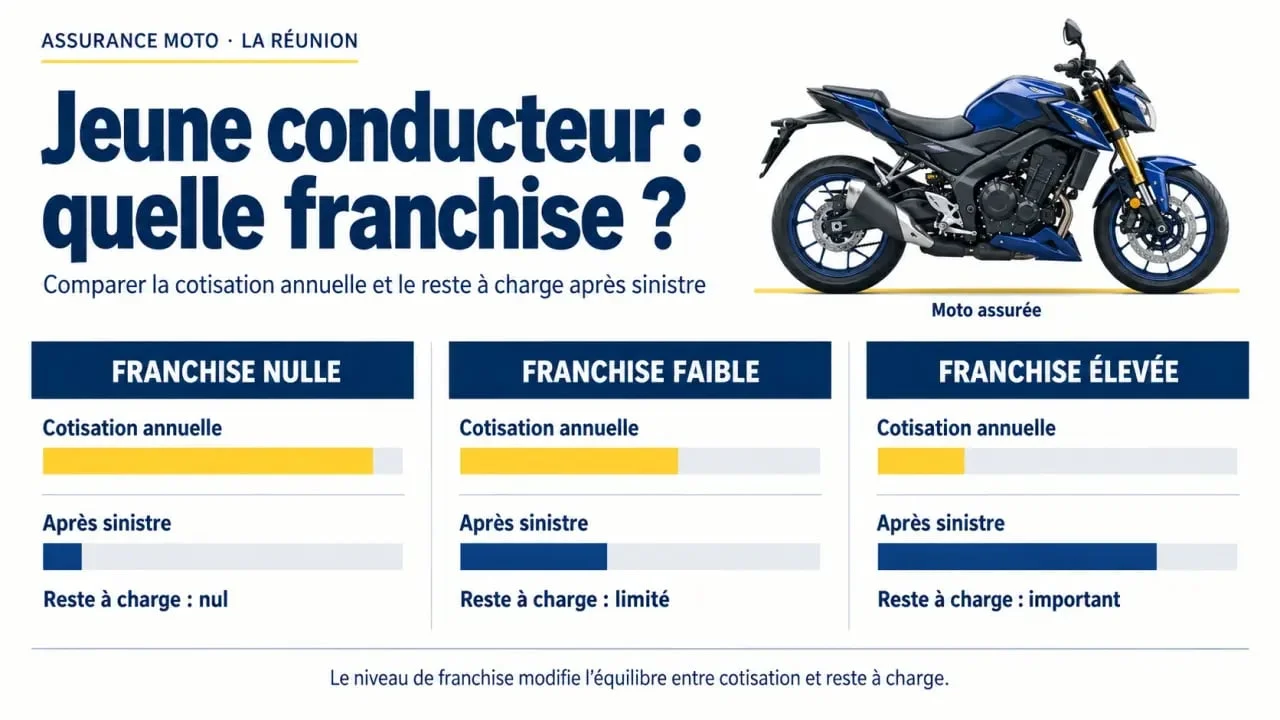
Imaginez votre contrat comme un système de poulies : réduire la franchise fait souvent augmenter la prime. Les deux dépenses ne pèsent toutefois pas de la même manière selon votre budget. Pour une moto de faible valeur, payer beaucoup plus chaque année pour obtenir zéro franchise peut être disproportionné. Pour un véhicule indispensable aux trajets domicile-travail et exposé au stationnement urbain, un reste à charge réduit peut au contraire protéger votre trésorerie après un accident.
Choisir la formule en fonction de votre moto et de vos trajets
| Formule | Protection principale | À vérifier avant de signer |
|---|---|---|
| Au tiers | Responsabilité civile obligatoire, pour les dommages causés aux tiers | Vos propres dommages ne sont généralement pas couverts |
| Intermédiaire | Responsabilité civile avec des garanties comme le vol ou l’incendie selon le contrat | Franchise spécifique, conditions de vol et plafonds |
| Tous risques | Couverture plus large pouvant inclure les dommages subis par la moto | Franchise dommages, vétusté, exclusions et valeur d’indemnisation |
La responsabilité civile reste obligatoire pour tout véhicule terrestre à moteur. Une formule au tiers peut convenir à une moto d’occasion de valeur modeste, à condition d’accepter de financer vos propres réparations en cas d’accident responsable. Une formule intermédiaire peut être adaptée si le vol ou l’incendie vous préoccupent. Le tous risques mérite d’être étudié pour une moto récente, financée ou difficile à remplacer, sans supposer qu’il est automatiquement sans franchise.
La valeur de la moto et votre capacité à payer une réparation doivent guider le choix. Une franchise nulle n’a pas le même intérêt pour un deux-roues ancien que pour une moto récente. Dans tous les cas, comparez le coût total du contrat avec le reste à charge prévu pour chaque sinistre.
Les garanties à examiner pour rouler à La Réunion
Les conditions de circulation et de stationnement sur l’île justifient une lecture attentive des garanties. La pluie, le vent, les routes de montagne, le risque de vol ou les épisodes climatiques peuvent modifier votre besoin réel de protection. Une mention générale d’« événements climatiques » ne suffit pas : regardez les conditions de déclenchement de la garantie et la franchise applicable.
- Vol : contrôlez les exigences d’antivol, de gravage, de traceur GPS ou de stationnement sécurisé, ainsi que les justificatifs demandés.
- Assistance : vérifiez la distance de déclenchement. Une assistance 0 km peut être utile en cas de panne près du domicile.
- Garantie corporelle du conducteur : elle protège le pilote, y compris lorsqu’il est responsable, selon les limites prévues.
- Équipements : casque, gants, blouson et autres effets ne sont couverts que si la garantie est incluse et plafonnée de façon suffisante.
- Exclusions : conduite sans permis adapté, usage professionnel non déclaré, alcool ou non-respect des conditions du contrat peuvent compromettre l’indemnisation.
Pour les événements climatiques, vérifiez séparément les conditions applicables aux dommages liés à la pluie, au vent, aux inondations ou aux catastrophes naturelles. La garantie, son déclenchement et sa franchise peuvent varier selon le contrat.
Comparer les devis et préparer une souscription solide
Pour obtenir une assurance moto jeune conducteur sans franchise à La Réunion, demandez plusieurs devis en indiquant précisément votre cylindrée, votre commune, votre usage, privé, domicile-travail ou professionnel, et vos conditions de stationnement. Si vous roulez moins de 10 000 km par an, une assurance au kilomètre peut aussi être comparée, lorsqu’elle est proposée pour votre profil.
Un box fermé, un antivol ou un traceur GPS peuvent être pris en compte dans l’étude du risque, selon les conditions de l’assureur. Ces éléments ne garantissent toutefois pas automatiquement une baisse de tarif ni l’acceptation d’une franchise nulle.
Préparez votre permis de conduire, la carte grise, un justificatif de domicile et votre relevé d’information si vous en avez un. Lors de la comparaison, placez côte à côte la cotisation annuelle, la franchise de chaque garantie, les plafonds d’indemnisation, les exclusions et les conditions de vol.
Le meilleur devis n’est pas nécessairement celui qui affiche « sans franchise ». C’est celui dont la protection correspond à la valeur de votre moto, à vos trajets et à votre capacité réelle à assumer un sinistre. Demandez une proposition écrite et relisez les conditions avant de souscrire.
