

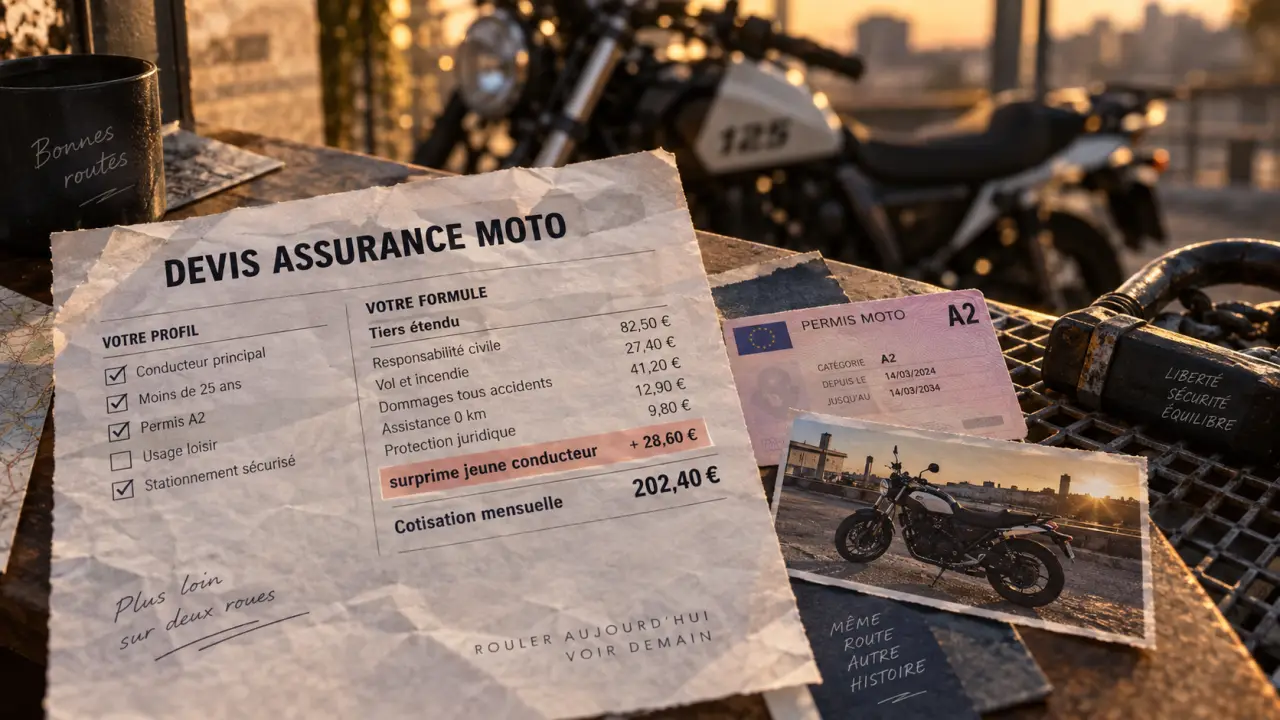
À La Réunion, la surprime jeune conducteur moto peut alourdir fortement le premier devis. Elle n’est pourtant ni automatique au même niveau pour tous les profils ni définitive. L’assureur tient compte de l’expérience, de la moto, de l’usage, du stationnement et des garanties choisies. Comprendre ces critères aide à comparer les contrats et à éviter une protection trop limitée.
Pourquoi une surprime s’applique à un jeune motard
La surprime est une majoration ajoutée à la prime de référence, autrement dit au prix de base de l’assurance avant l’évaluation du profil novice. Elle reflète le risque estimé plus élevé lorsque l’assureur dispose de peu d’historique de conduite ou d’assurance.
Le statut de « jeune conducteur » ne dépend donc pas uniquement de l’âge. Il concerne principalement une personne titulaire du permis depuis moins de 3 ans. Une absence d’assurance pendant les 3 dernières années peut aussi entraîner une majoration, même lorsque le permis est plus ancien. Le contrat joue également un rôle : conducteur principal, conducteur secondaire réel ou utilisateur occasionnel ne sont pas évalués de la même manière.
Permis A1, A2 ou A : l’expérience moto compte
Une expérience automobile peut rassurer partiellement un assureur, mais elle ne remplace pas toujours un historique de conduite à deux-roues. Le permis A1, A2 ou A, la cylindrée, la puissance et le modèle sont étudiés ensemble. Une moto de 125 cm³ utilisée pour les trajets domicile-travail ne présente pas le même profil tarifaire qu’une moto sportive plus puissante, surtout si elle circule chaque jour et stationne sur la voie publique.
Montant et durée : comment la majoration diminue
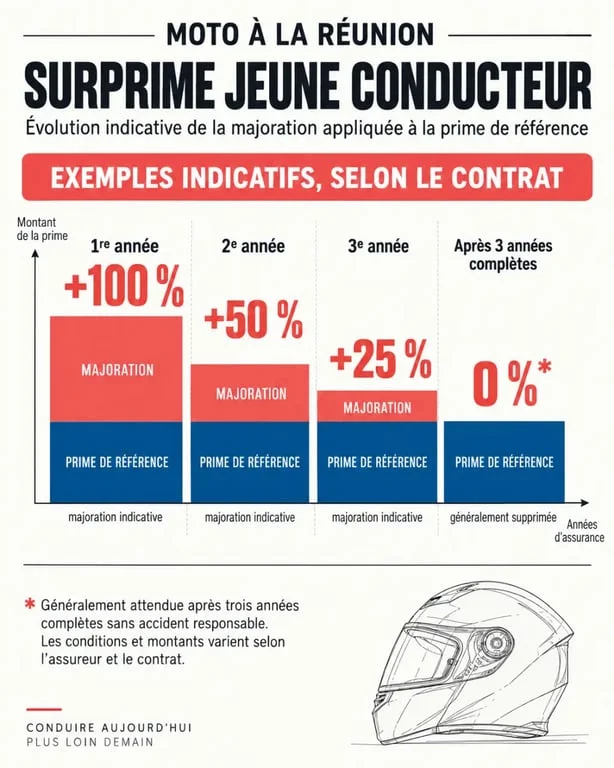
La majoration maximale souvent présentée pour un conducteur novice peut atteindre 100 % de la prime de référence. Avec une conduite accompagnée, le plafond indiqué est de 50 %. En l’absence d’accident responsable, la surprime diminue généralement de moitié à chaque échéance annuelle. Le bonus-malus suit sa propre évolution et peut donc s’ajouter à cette majoration.
| Situation sans accident responsable | Majoration maximale indicative |
|---|---|
| Première année sans conduite accompagnée | 100 % |
| Deuxième année | 50 % |
| Troisième année | 25 % |
| Après trois années complètes d’assurance | Disparition généralement attendue |
Avec une prime de référence de 500 €, une majoration de 100 % porterait la cotisation à 1 000 €, avant l’ajout éventuel des autres éléments tarifaires. Cet exemple illustre le calcul, mais ne constitue pas un tarif contractuel.
Un accident responsable peut retarder la diminution prévue. La durée exacte varie toutefois selon l’assureur et les conditions du contrat. Certaines présentations évoquent une disparition après 2 années complètes lorsque la surprime maximale est appliquée, tandis que d’autres retiennent 3 années sans sinistre. Il faut donc vérifier le barème appliqué au contrat avant la souscription.
À La Réunion, les critères qui font vraiment varier le devis
La surprime n’est qu’un élément du tarif. Le prix final dépend aussi du véhicule, du stationnement, de l’usage et du niveau de protection. Une moto garée dans un espace privatif fermé et équipée d’un antivol accepté par l’assureur ne présente pas le même risque déclaré qu’un deux-roues stationné dehors chaque nuit.
À La Réunion, les fortes pluies, le risque de vol et les contraintes liées aux réparations ou à l’approvisionnement en pièces doivent être pris en compte lors du choix des garanties. Ces facteurs ne remplacent pas l’étude du profil par l’assureur, mais ils peuvent orienter la formule et le montant de la cotisation.
Choisir la formule selon la valeur et l’usage de la moto
| Formule | Adaptée si | Point de vigilance |
|---|---|---|
| Au tiers | Moto ancienne ou de faible valeur | Les dommages sur votre moto ne sont pas couverts |
| Intermédiaire | Vous souhaitez notamment le vol ou l’incendie | Vérifier les franchises et les exclusions |
| Tous risques | Moto récente, financée ou coûteuse | Cotisation plus élevée, surtout pour un novice |
La responsabilité civile est obligatoire, mais elle ne couvre ni les blessures du pilote ni les dommages subis par sa moto. Pour un jeune motard, la garantie personnelle du conducteur, l’assistance et la garantie vol peuvent donc avoir plus d’intérêt qu’une option secondaire. Vérifiez aussi les conditions du prêt de guidon, les exclusions liées à la piste ou au débridage, ainsi que le montant de la franchise.
Réduire son assurance moto sans fausse économie
Comparer plusieurs devis à garanties équivalentes reste le levier le plus utile. Un contrat au tiers ne doit pas être comparé directement avec une formule comprenant le vol, les dommages et l’assistance. Examinez les plafonds d’indemnisation, les franchises et les exclusions. Une franchise plus élevée peut réduire la cotisation, mais elle augmente le reste à payer après un sinistre.
- Choisissez une moto dont la cylindrée et la puissance correspondent à votre niveau, plutôt qu’un modèle sportif plus difficile à assurer.
- Déclarez précisément l’usage, le kilométrage et le lieu de garage. Une fausse déclaration peut fragiliser l’indemnisation.
- Demandez si une formule au kilomètre ou temporaire convient à un usage réellement occasionnel.
- Préparez le relevé d’informations, le permis, la carte grise et les caractéristiques du stationnement pour obtenir un devis précis.
- Si vous êtes conducteur secondaire, faites-le déclarer ainsi uniquement si cette situation correspond à la réalité.
Une formation ou un apprentissage accompagné peut aussi modifier le taux maximal présenté par certains assureurs. Les conditions varient selon le parcours suivi et le contrat. Il faut donc demander comment cette expérience est prise en compte, plutôt que de supposer qu’elle supprimera la surprime.
Enfin, changer d’assureur ne fait pas automatiquement disparaître la majoration. L’historique d’assurance reste un élément déterminant. Le bon contrat est celui qui maîtrise le budget tout en couvrant les conséquences financières d’un vol, d’une chute ou d’un accident corporel.
