

À La Réunion, assurer une première moto suppose de vérifier trois éléments : l’acceptation du dossier, le budget à prévoir et le niveau de protection. Une offre « sans acompte » peut limiter la somme versée à la souscription, sans garantir qu’aucun prélèvement ne sera effectué immédiatement. Avant de rouler, comparez donc les modalités de paiement, les garanties et le coût total du contrat.
Sans acompte : ce que vous payez réellement à la souscription
Pour une assurance moto jeune conducteur sans acompte à La Réunion, les conditions dépendent de chaque assureur. L’absence d’acompte peut signifier qu’aucun versement distinct n’est demandé à la signature. Elle peut aussi correspondre à une mensualisation, avec un premier prélèvement le jour de la prise d’effet du contrat. Dans certains cas, la première échéance est plus élevée que les suivantes. Le contrat n’est donc pas forcément sans coût initial.
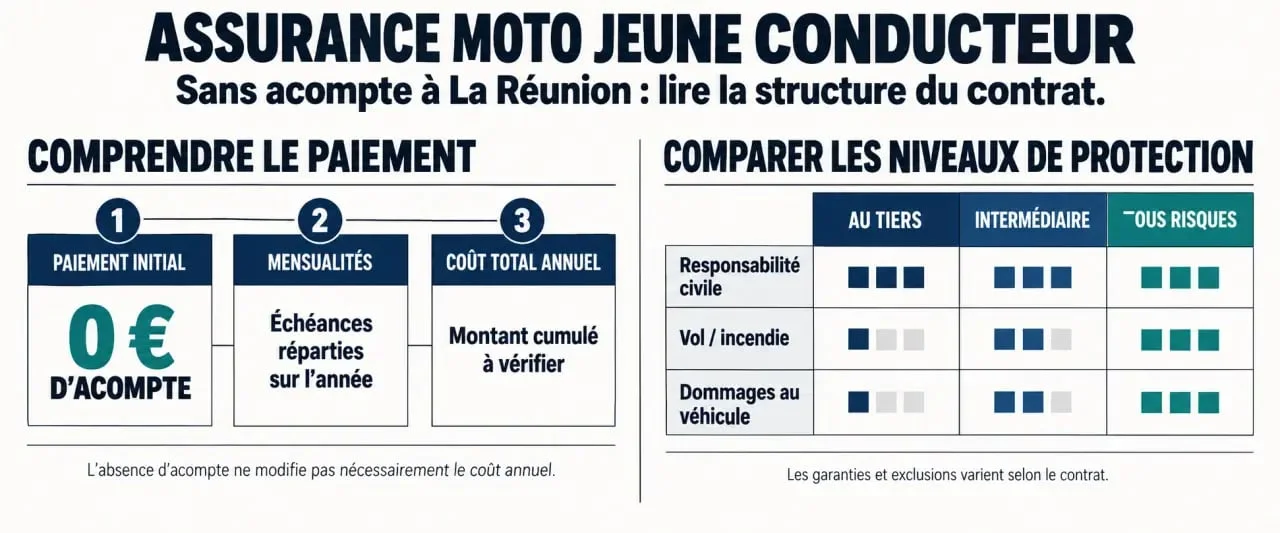
Demandez une confirmation écrite sur quatre points : le montant prélevé le jour de la souscription, la date de la première mensualité, le nombre d’échéances et les éventuels frais de fractionnement. Comparez le coût total annuel, et pas seulement la mensualité affichée. Un paiement échelonné facilite la gestion du budget, mais il ne rend pas nécessairement l’assurance moins chère.
Le montant à régler au départ peut aussi dépendre de la date de prise d’effet et des conditions propres au contrat. Vérifiez ce point avant de transmettre vos coordonnées bancaires. Si l’offre prévoit une première échéance majorée, demandez son montant exact et sa différence avec les prélèvements suivants. Cette vérification évite de confondre absence d’acompte et absence de paiement immédiat.
Le choix des garanties doit également correspondre à votre situation. Un stationnement extérieur, des trajets domicile-travail fréquents ou une moto récente peuvent justifier des protections ciblées. À l’inverse, des options peu utiles peuvent alourdir durablement le budget. Comparez les contrats selon des scénarios concrets, plutôt que sur le seul prix d’appel.
Les critères qui font varier l’acceptation et la prime
Le statut de jeune conducteur ne dépend pas uniquement de l’âge. L’assureur étudie l’ancienneté du permis moto, les antécédents de sinistre, le bonus-malus éventuel, la cylindrée, la puissance et la valeur du véhicule. Il examine aussi l’usage déclaré. Les trajets de loisirs, les déplacements domicile-travail et l’usage professionnel ne correspondent pas au même niveau de risque.
Le lieu de stationnement entre également dans l’étude du dossier. Indiquez si la moto dort dans un parking fermé, dans un garage ou à l’extérieur, et utilisez une adresse stable lorsque cela est possible. Déclarez aussi les équipements de sécurité prévus, comme un antivol adapté. Ces informations ne garantissent pas l’acceptation, mais elles permettent à l’assureur d’évaluer le risque avec davantage de précision.
L’expérience automobile peut aider, sans tout remplacer
Une expérience de conduite en voiture peut parfois être prise en compte. Vous pouvez alors être considéré comme un novice relatif, plutôt que comme un conducteur sans aucune expérience. Cette distinction dépend de la politique de l’assureur et des justificatifs fournis.
L’expérience automobile ne remplace toutefois pas la pratique du deux-roues. Transmettez votre relevé d’informations automobile si vous en avez un, surtout si vous avez conduit sans sinistre responsable. Le document peut compléter l’analyse de votre profil, sans supprimer les critères liés au permis moto, à la puissance ou au modèle choisi.
Le véhicule et le stationnement comptent autant que le permis
Un scooter de 50 cm³, une moto de 125 cm³ ou un modèle compatible avec votre catégorie de permis peuvent être assurables, mais les politiques varient selon les assureurs. Les motos très puissantes ou sportives peuvent être refusées à un novice ou entraîner une cotisation élevée. L’adéquation entre le véhicule et votre expérience reste donc déterminante.
Déclarez précisément la marque, le modèle, la puissance, les éventuelles modifications et le lieu de garage. Une moto modifiée ou utilisée dans un cadre différent de celui indiqué au contrat peut poser difficulté lors de l’étude du dossier ou d’un sinistre. Vérifiez également que le véhicule correspond bien à votre permis et à l’usage déclaré.
Choisir une formule cohérente avec votre première moto
La responsabilité civile est obligatoire pour tout véhicule terrestre à moteur. Elle indemnise les dommages causés aux tiers, mais elle ne couvre pas à elle seule les dégâts subis par votre moto après un accident responsable, un vol ou certains événements climatiques.
| Formule | Protection principale | À vérifier avant de signer |
|---|---|---|
| Au tiers | Responsabilité civile | Garantie du conducteur, assistance et exclusions |
| Intermédiaire | Responsabilité civile avec garanties ajoutées selon le contrat | Vol, incendie, bris, événements climatiques et franchise |
| Tous risques | Protection plus étendue du véhicule | Plafonds, vétusté, dommages, franchise et conditions d’indemnisation |
La formule au tiers peut correspondre à une moto de faible valeur ou à un budget très contraint, mais elle laisse davantage de dommages à votre charge. Une formule intermédiaire ajoute certaines garanties, dont le contenu doit être vérifié ligne par ligne. La formule tous risques offre une protection plus large, sans supprimer les franchises, plafonds et exclusions prévus au contrat.
À La Réunion, vérifiez avec attention les garanties liées aux événements climatiques, notamment les fortes pluies, les vents violents, les inondations, les tempêtes et les cyclones. Leur prise en charge n’est jamais automatique. Elle dépend des garanties souscrites, de la qualification de l’événement et des conditions contractuelles.
Examinez aussi la garantie conducteur, l’assistance et la protection du casque, des gants et du blouson. Le montant de la franchise peut modifier fortement l’indemnisation après un sinistre. Regardez enfin les plafonds, les exclusions et les règles de vétusté avant de choisir une formule uniquement sur son tarif.
Préparer un devis utile et comparer les offres locales
Un devis fiable repose sur des informations exactes. Préparez votre permis, la carte grise ou les caractéristiques complètes de la moto, votre relevé d’informations si vous avez déjà été assuré, ainsi que les détails sur l’usage et le stationnement. Indiquez dès la demande que vous recherchez une mensualisation sans acompte ou un premier paiement limité. Cette précision évite de recevoir des propositions inadaptées.
Avant de comparer les offres, vérifiez le montant à régler immédiatement et le coût sur l’année entière. Contrôlez aussi la compatibilité de la cylindrée et de la puissance avec votre permis. Les franchises, les plafonds d’indemnisation et les exclusions doivent apparaître clairement. Déclarez tout usage domicile-travail ou professionnel, puis demandez si votre expérience automobile peut être étudiée dans le dossier.
Une demande auprès d’un assureur, d’un courtier ou d’un service transmettant le dossier à plusieurs partenaires permet de confronter les critères d’acceptation. Une seule demande peut ainsi donner accès à plusieurs propositions, selon les partenaires sollicités et les caractéristiques du dossier. Comparez toutefois les contrats eux-mêmes : les garanties et les conditions de paiement peuvent différer d’une offre à l’autre.
Ne retenez pas uniquement la proposition qui affiche le plus faible versement initial. Privilégiez celle dont le coût total, la franchise, les garanties et les modalités de paiement sont lisibles. Si un point reste imprécis, demandez une réponse écrite avant de signer. Une fois l’offre choisie, vérifiez la date de prise d’effet et assurez-vous que l’assurance est active avant d’utiliser votre deux-roues.
