

Une suspension de permis n’empêche pas forcément d’assurer une moto, même avec peu d’expérience. Elle transforme toutefois le dossier en profil à risque. L’assureur peut maintenir le contrat avec une prime plus élevée, revoir les garanties ou le résilier. La première démarche consiste à déclarer rapidement la sanction, puis à rechercher une couverture adaptée avant toute reprise de la conduite.
Suspension, annulation, invalidation : ce qui change pour la moto
La suspension est temporaire. Elle peut être administrative, notamment après une infraction, ou judiciaire lorsqu’elle est prononcée par un tribunal. Pendant cette période, le permis n’est pas valide. Conduire la moto reste donc interdit, même pour un trajet très court.
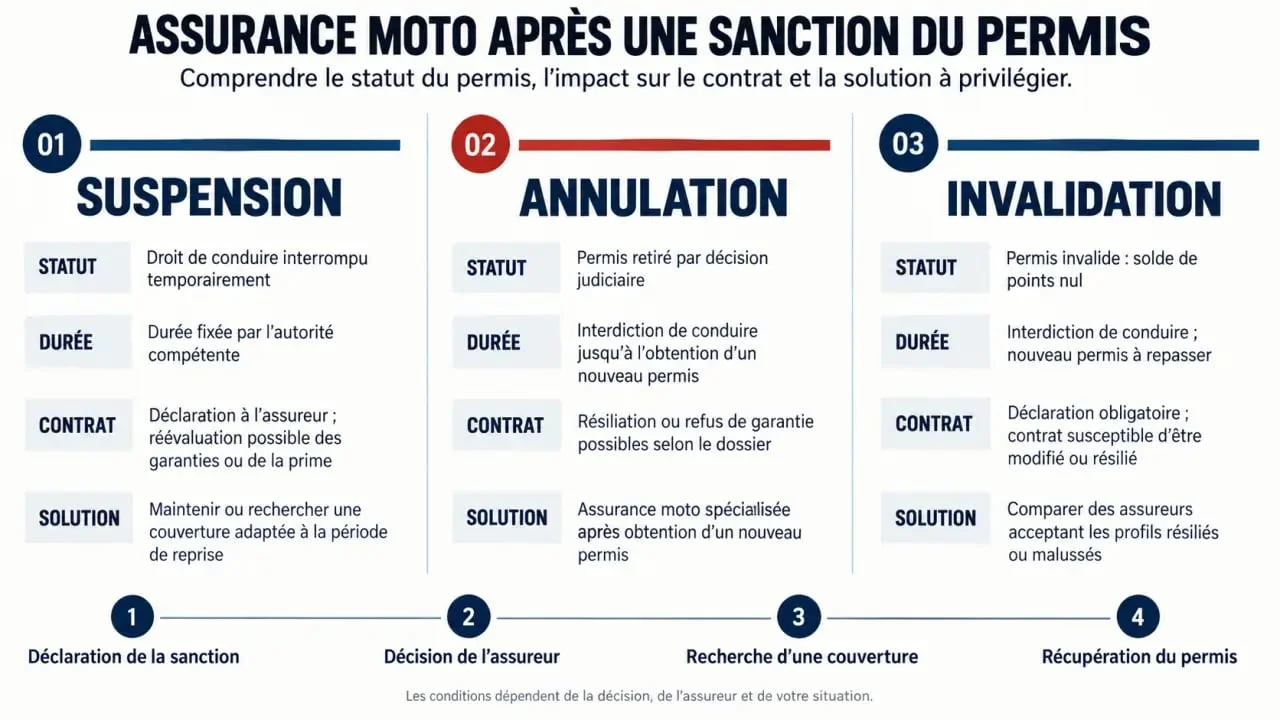
L’annulation impose de repasser tout ou partie des épreuves du permis, après un délai fixé par la décision. L’invalidation correspond généralement à une perte totale de points. Dans les deux cas, les difficultés d’assurance peuvent durer plus longtemps. L’assureur tient compte de la gravité du motif, comme une alcoolémie, l’usage de stupéfiants, un grand excès de vitesse, un délit de fuite ou une récidive.
| Situation | Effet sur le droit de conduire | Impact possible sur le contrat |
|---|---|---|
| Suspension | Interdiction temporaire | Surprime, garanties revues ou résiliation |
| Annulation | Permis à repasser | Recherche fréquente d’un assureur spécialisé |
| Invalidation | Permis invalide faute de points | Conditions proches de l’annulation selon le dossier |
La moto doit néanmoins rester assurée lorsqu’elle est immobilisée, au minimum en responsabilité civile. Vous pouvez l’entreposer dans un lieu sécurisé et demander une adaptation du contrat pendant la période sans conduite. Le prêt du véhicule à un proche ne règle pas la situation si le contrat exclut ce prêt ou si la personne assurée continue à l’utiliser sans permis valide.
Déclarer la sanction : une démarche qui protège votre dossier
L’article L113-2 du Code des assurances impose de déclarer une aggravation du risque. Pour une suspension, une annulation ou une invalidation, le délai habituellement retenu est de 15 jours. Envoyez un courrier recommandé à l’assureur dès réception de la notification. Indiquez la nature de la sanction, sa date et sa durée.
Préparer des pièces cohérentes dès le premier échange
Un dossier complet limite les échanges et facilite l’établissement d’un devis d’assurance moto pour jeune conducteur après suspension du permis. Réunissez la notification ou la décision de sanction, votre relevé d’information, un relevé de condamnation si l’assureur le demande, la carte grise et les informations concernant la moto. Présentez le motif sans le minimiser et précisez si la suspension est terminée ou toujours en cours.
- Vérifiez l’adresse et le numéro de contrat indiqués dans votre courrier.
- Conservez une copie des justificatifs et de l’accusé de réception.
- Demandez une réponse écrite sur le maintien, la modification ou la résiliation du contrat.
Omettre volontairement la sanction fragilise le dossier. En cas de sinistre, une fausse déclaration peut entraîner une réduction de l’indemnisation, une contestation des garanties, voire la nullité du contrat selon les circonstances. Un refus déclaré dès le départ est plus simple à gérer qu’un dossier devenu incohérent après un accident.
Surprime, résiliation, garanties : comparer au-delà du prix affiché
Le tarif dépend de l’ancienneté du permis, du bonus-malus, de la cylindrée, du lieu de stationnement, du motif et de la durée de la sanction, ainsi que des antécédents. Un jeune conducteur cumule déjà une expérience limitée et une surprime potentielle liée au risque aggravé. Il n’existe donc pas de prix unique à annoncer sérieusement.
L’article A121-1-2 du Code des assurances encadre certaines majorations. Une suspension de deux à six mois peut entraîner jusqu’à 50 % de majoration. Au-delà de six mois, la majoration peut atteindre 100 %. Une alcoolémie excessive lors d’un accident peut conduire à une majoration de 150 %. Ces plafonds ne remplacent pas l’étude du dossier. L’assureur peut aussi décider de résilier le contrat.
Le prix ne suffit pas pour comparer une assurance moto. Examinez l’usage déclaré du véhicule, son kilométrage, son stationnement nocturne, le prêt occasionnel et le conducteur désigné. Une offre peu coûteuse peut prévoir une franchise élevée ou une exclusion en cas de prêt. Si la moto est rarement utilisée après la sanction, une formule adaptée au stationnement et aux trajets prévus peut être plus cohérente qu’une couverture tous risques choisie automatiquement.
Les garanties à lire ligne par ligne
La responsabilité civile est obligatoire, mais elle ne couvre pas les dommages subis par votre propre moto. Comparez ensuite la garantie corporelle du conducteur, le vol, l’incendie, les dommages tous accidents, l’assistance 0 km et la protection juridique. Vérifiez surtout les exclusions liées à la conduite sans permis valide, les franchises en cas de vol ou de dommages, les plafonds applicables au casque, au gilet airbag et aux accessoires, ainsi que les exigences concernant l’antivol.
Retrouver une assurance après un refus ou une résiliation
Si l’assureur résilie le contrat, sa décision prend effet après un préavis. La notification laisse généralement 30 jours avant la fin de la couverture. Ne conduisez pas sans assurance à l’issue de ce délai. Contactez plusieurs assureurs spécialisés dans les conducteurs malussés ou résiliés, un courtier et un comparateur. Transmettez exactement les mêmes informations à chacun pour obtenir des propositions comparables.
- Demandez votre relevé d’information à l’ancien assureur.
- Indiquez la sanction, son motif, ses dates et la situation actuelle du permis.
- Comparez les garanties, les franchises et les exclusions avant de signer.
- Conservez les refus écrits si aucune compagnie n’accepte le risque.
En cas de refus répétés, le Bureau Central de Tarification peut être saisi pour obtenir au moins la garantie de responsabilité civile auprès de l’assureur choisi, selon la procédure applicable. Cette solution ne donne pas automatiquement accès à une garantie vol ou tous risques, mais elle permet de répondre à l’obligation d’assurance.
À la fin de la suspension, transmettez le justificatif de récupération du permis à l’assureur. Évitez toute nouvelle infraction. Certaines compagnies réévaluent leurs conditions après deux ans sans incident.
