

Obtenir une assurance moto avec un permis récent à La Réunion est possible, que vous rouliez en scooter 50cc, en 125cc ou avec une moto de plus forte cylindrée. L’assureur étudie votre profil, le véhicule, son usage et ses conditions de stationnement. Pour recevoir une proposition adaptée, comparez les garanties avant de regarder uniquement le montant de la cotisation.
Permis récent : ce que l’assureur regarde réellement
Un conducteur novice n’est pas systématiquement refusé, mais son dossier peut faire l’objet d’une étude plus attentive. L’ancienneté du permis, l’âge, la date de première assurance, les sinistres éventuels et le bonus-malus participent à l’évaluation du risque. Un permis A1, A2 ou A récent, ainsi qu’une première souscription, peuvent donc influencer le tarif et les conditions proposées.
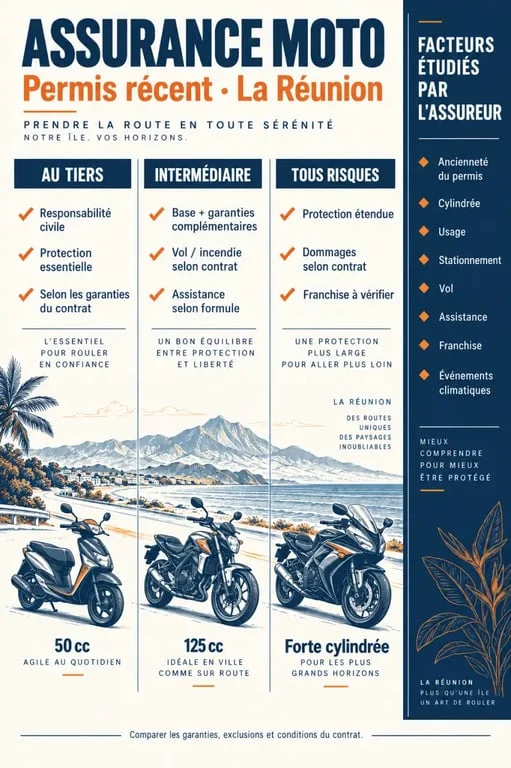
Le permis récent ne suffit pas à lui seul à déterminer le prix. L’assureur examine aussi l’expérience déjà acquise, l’historique d’assurance et la cohérence entre le véhicule choisi et le profil déclaré. Un dossier complet et des informations exactes facilitent l’étude de la demande.
La cylindrée et l’usage comptent autant que le permis
Un scooter destiné aux trajets urbains domicile-travail ne présente pas les mêmes caractéristiques qu’une grosse cylindrée utilisée le week-end. Les assureurs tiennent compte du modèle, de sa valeur, de sa cylindrée, de l’usage privé, professionnel ou domicile-travail, ainsi que du kilométrage envisagé. Une déclaration précise évite une protection inadaptée en cas de sinistre.
Les conditions de stationnement entrent également dans l’analyse. Un scooter garé chaque jour près d’un lieu de travail, une moto stationnée dans une cour fermée et un deux-roues laissé dans la rue la nuit n’exposent pas le véhicule au même risque de vol. Décrire honnêtement ces habitudes aide à choisir une couverture cohérente, notamment pour le vol et l’assistance.
Choisir la formule selon la valeur de votre moto
La responsabilité civile est le minimum légal. Elle indemnise les dommages causés aux tiers, mais ne rembourse pas à elle seule les dégâts subis par votre moto ni vos blessures. Le bon niveau de couverture dépend de la valeur du deux-roues et du montant que vous pourriez assumer après un accident, un vol ou un événement climatique.
| Formule | Protection principale | Pour quel profil ? |
|---|---|---|
| Au tiers | Responsabilité civile, avec des options selon le contrat | Deux-roues ancien ou de faible valeur, budget serré |
| Intermédiaire | Tiers complété par vol, incendie, assistance ou événements climatiques selon l’offre | Scooter ou 125cc dont le remplacement serait difficile |
| Tous risques | Dommages tous accidents et vandalisme selon les conditions | Moto récente, financée ou à forte valeur |
Une moto récente ou financée peut justifier une couverture plus large, car une perte totale serait difficile à absorber. Pour un deux-roues ancien, une formule au tiers complétée par certaines garanties peut être plus cohérente. Comparez toujours le rapport entre la cotisation, la franchise et l’indemnisation prévue.
Les garanties à lire au-delà du nom de la formule
Deux contrats portant le même intitulé peuvent protéger très différemment. Vérifiez la garantie du conducteur, l’assistance et le remorquage, la défense pénale et recours, le vol avec tentative de vol, l’incendie, ainsi que les dommages tous accidents. La protection juridique, le véhicule de remplacement et l’indemnisation en valeur à neuf ou valeur majorée peuvent également peser dans votre choix.
Examinez aussi les exclusions et les plafonds d’indemnisation. Une garantie peut être prévue au contrat tout en restant limitée par un montant maximal, une franchise ou des conditions particulières. Ces éléments déterminent la somme réellement versée après un sinistre.
À La Réunion, sécuriser les garanties climatiques et le stationnement
Les pluies intenses, vents violents, cyclones et inondations rendent les garanties liées aux événements climatiques particulièrement importantes. Leur intervention dépend toutefois des définitions prévues au contrat, des exclusions et, dans certains cas, de la reconnaissance de l’événement. Demandez clairement comment seraient traités des dommages causés par une chute, une infiltration, une submersion ou un arbre tombé sur le deux-roues.
La garantie peut aussi distinguer les dommages subis par la moto des dommages causés à des tiers. L’assistance et le remorquage méritent donc une lecture attentive, surtout si vous utilisez votre véhicule régulièrement ou si vous circulez sur l’ensemble de l’île.
Vol, équipements et franchise : le détail qui change l’indemnisation
Le lieu de stationnement, à Saint-Denis, Saint-Pierre, Saint-Paul, Le Tampon ou dans une autre commune, peut influer sur l’étude du dossier. Un antivol homologué, un parking fermé ou un point d’ancrage peuvent aussi être exigés pour la garantie vol. Contrôlez également la franchise, c’est-à-dire la somme restant à votre charge après indemnisation.
Le casque, les gants, le blouson, les accessoires, le top-case et son contenu ne sont couverts que si le contrat le prévoit. Les plafonds peuvent différer selon l’équipement. Vérifiez les conditions de prise en charge, la vétusté éventuelle et les justificatifs demandés après le sinistre.
Préparer un devis fiable dès la première demande
Un devis d’assurance moto à La Réunion devient réellement comparable lorsque les mêmes informations sont transmises à chaque assureur, agence locale ou courtier. Préparez votre permis, la carte grise ou les caractéristiques exactes du véhicule, votre relevé d’informations si vous avez déjà été assuré, ainsi que vos antécédents de sinistres.
- Type de deux-roues : cyclomoteur, scooter, 125cc, moto ou quad ;
- date d’obtention et catégorie du permis ;
- usage réel : loisirs, domicile-travail ou professionnel ;
- commune de résidence et conditions de stationnement ;
- garanties souhaitées, notamment vol, assistance et protection du conducteur ;
- niveau de franchise acceptable en cas de sinistre.
Transmettez les mêmes éléments à plusieurs interlocuteurs pour comparer des offres réellement équivalentes. Une différence de prix peut venir d’une franchise plus élevée, d’un plafond plus bas ou d’une garantie absente, et pas seulement d’un tarif plus avantageux.
Avant de souscrire, comparez la cotisation, les franchises, les plafonds d’indemnisation, les exclusions, ainsi que le délai et les modalités d’assistance. Un permis récent justifie une sélection attentive, pas une couverture minimale choisie dans la précipitation. Demandez un devis personnalisé et faites préciser par écrit les protections essentielles pour votre moto ou votre scooter.
