

À La Réunion, livrer des repas, des plis ou des marchandises avec un deux-roues demande une assurance adaptée à cet usage. Une assurance moto souscrite pour les trajets privés ne couvre pas forcément une activité rémunérée. Déclarez-la dès la demande de devis pour que l’assureur étudie le véhicule, votre expérience et les garanties mobilisables pendant les livraisons.
Déclarer la livraison professionnelle avant de souscrire
Une assurance moto pour jeune livreur à La Réunion doit mentionner l’usage professionnel du deux-roues. Cette précision concerne un scooter, une moto ou un cyclomoteur utilisé pour des livraisons alimentaires ou non alimentaires. Ne partez pas du principe qu’un contrat personnel couvre automatiquement les trajets effectués pour générer un revenu. En cas de sinistre, l’usage déclaré du véhicule peut influencer la prise en charge.
Un auto-entrepreneur, une personne physique ou une société peut demander une assurance coursier, sous réserve des conditions de l’assureur. Le dossier est généralement étudié selon le statut de l’activité, la zone de livraison, le lieu de garage, la cylindrée, le permis détenu et l’historique de sinistres. La disponibilité d’une offre à La Réunion doit être confirmée dans le devis et les conditions contractuelles, avant le début de l’activité.
Les garanties qui protègent réellement un livreur
La responsabilité civile, indispensable mais limitée
La responsabilité civile indemnise les dommages corporels et matériels causés aux tiers, passagers compris. Elle forme le socle obligatoire, mais elle ne rembourse pas automatiquement les blessures du livreur ni les dégâts sur sa moto après un accident responsable. Pour une activité qui implique de nombreux arrêts, redémarrages et déplacements quotidiens, cette couverture minimale peut laisser un reste à charge important.
Selon le contrat, une garantie défense-recours peut aussi accompagner le conducteur dans les démarches liées à un accident. Vérifiez toutefois son contenu et ses limites. La responsabilité civile protège principalement les tiers, tandis que la protection du conducteur et les garanties du véhicule répondent à d’autres risques.
Le conducteur, le véhicule et l’équipement
La protection corporelle du conducteur mérite une attention particulière. Elle peut intervenir lorsqu’aucun tiers n’est identifié ou lorsque le livreur est responsable de l’accident. Vérifiez aussi la garantie d’équipement conducteur pour le casque, les gants, le blouson, les bottes, le pantalon ou l’airbag. Certains contrats prévoient jusqu’à 1 000 € d’équipement, voire 2 000 € avec une option renforcée. Les plafonds, franchises et conditions varient selon l’offre.
Si le deux-roues reste immobilisé après une chute, une crevaison ou une panne, la tournée peut être interrompue. Une assistance adaptée limite cette immobilisation. Une prise en charge dès 0 km est plus étendue qu’une assistance déclenchée à partir de 50 km, mais elle peut dépendre de la formule ou d’une option. Contrôlez les situations couvertes : accident, panne, perte de clés, remorquage et assistance aux personnes.
RC, vol ou tous risques : choisir selon la valeur du deux-roues
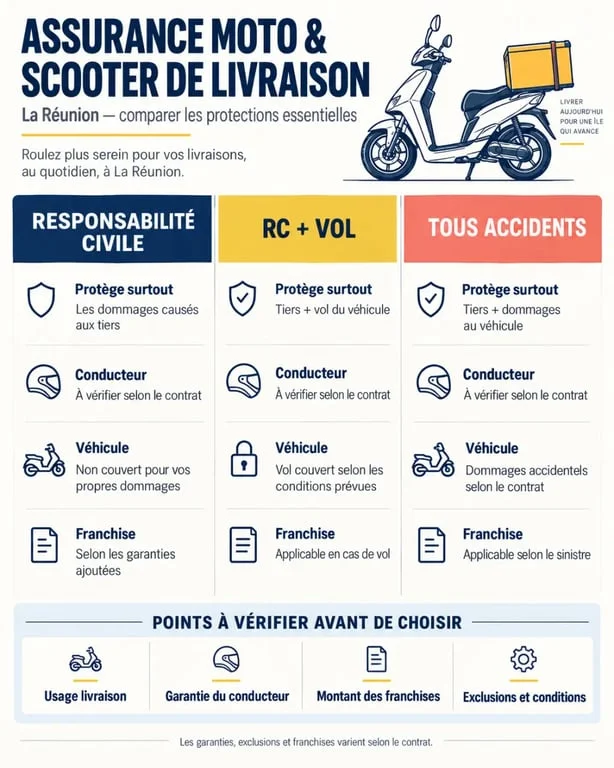
| Formule | Protection principale | Pour quel profil ? |
|---|---|---|
| Responsabilité civile | Dommages causés aux tiers | Deux-roues de faible valeur, avec budget très serré |
| RC avec garanties vol | Tiers, vol, tentative de vol, souvent incendie | Véhicule exposé au stationnement et nécessaire à l’activité |
| Tous risques | Dommages au véhicule, y compris après un accident responsable selon le contrat | Moto ou scooter récent, financé ou difficile à remplacer |
Les garanties vol, incendie-explosion, catastrophes naturelles, bris de glace et dommages tous accidents n’ont pas le même intérêt pour chaque véhicule. Un deux-roues ancien et peu valorisé ne se traite pas comme une moto récente ou financée. Comparez aussi la franchise : une cotisation moins élevée peut s’accompagner d’une somme plus importante à payer après un sinistre.
Demandez le plafond d’indemnisation, le mode d’évaluation du véhicule et les exclusions liées au vol, au stationnement ou aux accessoires. Vérifiez également que l’usage professionnel déclaré correspond bien à la formule choisie. Une garantie adaptée au véhicule ne suffit pas si l’activité de livraison n’est pas acceptée par le contrat.
Jeune conducteur : âge, permis et expérience à vérifier
Être jeune livreur n’empêche pas de demander une assurance professionnelle, mais l’acceptation dépend du profil. Certaines conditions observées pour les coursiers fixent un âge minimal de 18 ans. L’expérience demandée peut aussi évoluer avec la cylindrée : 0 mois pour une motocyclette de moins de 50 cm³, 12 mois entre 50 et 125 cm³, et 24 mois au-delà de 125 cm³. Ces seuils ne sont pas universels. Chaque assureur applique ses propres règles.
Indiquez sans omission le permis AM, A1, A2 ou A détenu, sa date d’obtention, les éventuels sinistres et les interruptions d’assurance. Une première assurance ou l’absence de relevé d’information ne ferme pas nécessairement le dossier, mais peut conduire à une étude plus détaillée. Lorsqu’il existe, le relevé porte habituellement sur les 24 derniers mois.
La cylindrée, l’expérience et l’historique peuvent donc modifier l’acceptation du dossier et le niveau de cotisation. Demandez les conditions applicables à votre situation avant d’acheter le véhicule ou de commencer les livraisons.
Préparer un devis clair et obtenir l’attestation
Rassemblez les pièces avant de solliciter plusieurs devis : pièce d’identité, permis, carte grise, relevé d’information, justificatif d’activité ou Kbis selon votre statut, ainsi que les informations sur la moto et son lieu de garage. Précisez la nature des livraisons, le nombre de kilomètres prévus, les conducteurs éventuels et la date de démarrage souhaitée.
Indiquez également si le véhicule est un scooter, une moto ou un cyclomoteur, ainsi que sa cylindrée. Le statut d’auto-entrepreneur, de personne physique ou de société doit correspondre au souscripteur du contrat. Cette cohérence facilite l’étude du dossier et évite une déclaration incomplète de l’activité.
Avant de signer, faites confirmer l’usage de livraison, la couverture à La Réunion, les franchises, l’assistance et le traitement de l’équipement. Demandez aussi quelles exclusions concernent le vol, les accessoires et les dommages au véhicule. Après validation du devis et des documents demandés, l’assureur peut émettre le contrat puis l’attestation d’assurance.
Conservez cette attestation avec les coordonnées d’assistance. Lors d’un incident en tournée, savoir qui appeler et ce qui est couvert permet de limiter l’immobilisation et d’éviter qu’un sinistre ne prolonge inutilement l’interruption de l’activité.
